Almudena Recio Román, Manuel Recio Menéndez, María Victoria Román González
Universidad de Almería
Cuando un comensal toma asiento en un restaurante en España —ya sea para disfrutar de un honesto y reconfortante menú del día en un barrio periférico o para enfrentarse a un menú degustación de vanguardia en un templo galardonado con tres estrellas Michelin—, se sumerge en una experiencia que trasciende la mera alimentación. Hoy en día, España es unánimemente reconocida como una superpotencia gastronómica mundial. Exportamos alta cocina, atraemos a millones de turistas seducidos por nuestra oferta culinaria y abanderamos con indisimulado orgullo la Dieta Mediterránea, reconocida por la UNESCO como Patrimonio Cultural Inmaterial de la Humanidad.
En este escenario de éxito global, los focos suelen iluminar, con merecida justicia, el talento de nuestros cocineros, la riqueza de nuestro recetario tradicional y la excelencia de nuestro sector primario. Aplaudimos la creatividad del chef, celebramos al agricultor y al pescador, pero, víctimas de una curiosa ceguera estructural, solemos ignorar al eslabón indispensable que conecta ambos mundos. Rara vez el análisis se detiene a examinar la colosal maquinaria logística que, mientras el país duerme, hace posible que la magia ocurra en los fogones cada mañana.
El verdadero milagro gastronómico español no se explica únicamente por la genialidad creativa de figuras como Ferran Adrià, Juan Mari Arzak o los hermanos Roca, ni surge de la nada por el mero hecho de disponer de buenas costas y fértiles huertas. La creatividad de un cocinero tiene una frontera infranqueable: su despensa. Y es precisamente en la construcción de esa despensa donde reside el secreto mejor guardado de nuestro éxito. Nuestra hegemonía culinaria actual descansa sobre un robusto esqueleto logístico diseñado hace exactamente sesenta años; una infraestructura que, desde la más absoluta discreción, ha operado como el arquitecto en la sombra de la restauración española.
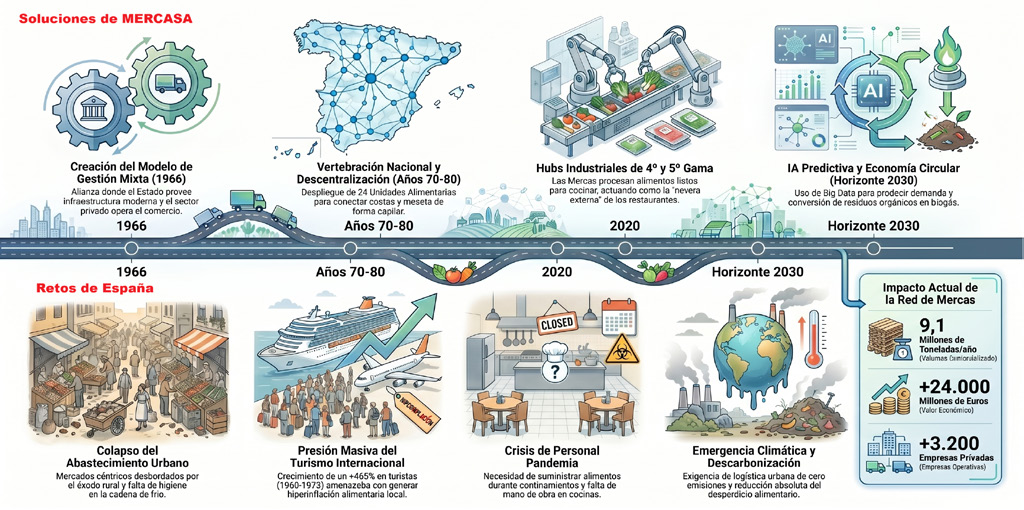
En el año 1966, con la creación de Mercasa, el Estado español tomó una decisión estratégica de una audacia sin precedentes (Ministerio de Comercio, 1966). Se sentaron las bases de lo que hoy es la red de abastecimiento de alimentos frescos más eficiente, capilar y garantista de Europa, y probablemente del mundo. Pero el gran acierto de 1966 no fue únicamente construir infraestructuras de cemento y cámaras frigoríficas, sino concebir un paradigma de gestión revolucionario para su época: el modelo de colaboración público-privada.
Este modelo partía de una premisa tan inteligente como pragmática. Las instituciones públicas (el Estado a través de Mercasa, en alianza con los Ayuntamientos) no debían interferir en el libre comercio, ni convertirse en vendedores. Su papel debía ser el de garantes y facilitadores. Lo público aportaba el suelo, construía las grandes infraestructuras en las afueras de las ciudades, garantizaba estrictos controles higiénico-sanitarios y establecía unas reglas del juego claras que propiciaban la transparencia en la formación de los precios. Una vez construido el tablero, era la iniciativa privada —los asentadores, mayoristas, transportistas, detallistas y hosteleros— quien jugaba la partida, compitiendo libremente, arriesgando su capital e impulsando el dinamismo comercial.
Seis décadas después, las cifras que arroja este ecosistema de colaboración público-privada son impresionantes. La actual Red de Mercas, conformada por 24 Unidades Alimentarias que vertebran toda la geografía nacional, comercializa actualmente más de 9,1 millones de toneladas de alimentos al año, con un valor económico que supera la astronómica cifra de 24.000 millones de euros. Más de 3.200 empresas operan diariamente en estas “ciudades del frío”, generando un tránsito de decenas de miles de vehículos cada madrugada (Mercasa, 2025a, 2025b). Sin embargo, más allá de la frialdad de los datos macroeconómicos, el legado de este modelo se mide en su impacto sociológico. Sin la existencia de esta red capilar, habría sido materialmente imposible sostener la explosión demográfica urbana de los años setenta, y mucho menos democratizar el acceso al producto fresco para las clases trabajadoras. Y, en lo que respecta al tejido empresarial, sin la garantía de un abastecimiento diario, variado, seguro y a precios competitivos, el canal HORECA (Hostelería, Restauración y Cafeterías) jamás habría alcanzado la densidad y diversidad que hoy lo caracteriza.
El presente artículo, elaborado con motivo de este 60 aniversario, propone un viaje a través de la evolución de la distribución comercial en España, pero lo hace adoptando una perspectiva deliberadamente distinta. No miraremos a las Mercas únicamente como polígonos mayoristas, sino como los cimientos sobre los que se ha edificado la sociología del ocio y la gastronomía en nuestro país.
A lo largo de las siguientes páginas, analizaremos cómo pasamos del caos y la insalubridad del abastecimiento urbano de los años sesenta al hito de convertir, por ejemplo, a Madrid en el segundo lugar de abastecimiento y distribución de pescado del mundo. Estudiaremos cómo la logística mayorista permitió a España convertirse en el país con más bares por habitante del planeta, sosteniendo a miles de microempresas familiares.
Repasaremos el salto hacia la hiperespecialización que demandó la alta cocina, la fascinante mutación de los mercados de abastos tradicionales hacia el moderno concepto del mercaurante, y terminaremos proyectando nuestra mirada hacia el futuro: un horizonte 2030 marcado por las dark Kitchens, la inteligencia artificial, la irrupción de la Cuarta y Quinta Gama y el desafío ineludible de la sostenibilidad.
Porque, en definitiva, celebrar las seis décadas de vida de Mercasa no es solo conmemorar un éxito empresarial o institucional; es entender cómo una decisión logística transformó para siempre nuestra forma de comer, de relacionarnos y de presentarnos ante el mundo.
El kilómetro cero. La España de 1966 y el colapso del abastecimiento urbano
Para comprender la magnitud de la revolución logística que supuso la creación de Mercasa, es imperativo realizar un ejercicio de memoria histórica y trasladarnos a la España de principios de la década de los sesenta. El país se encontraba en una encrucijada socioeconómica sin precedentes. Tras el Plan de Estabilización de 1959, España abandonaba definitivamente la autarquía y abrazaba el “Desarrollismo”, un periodo caracterizado por una acelerada industrialización y un brutal éxodo rural.
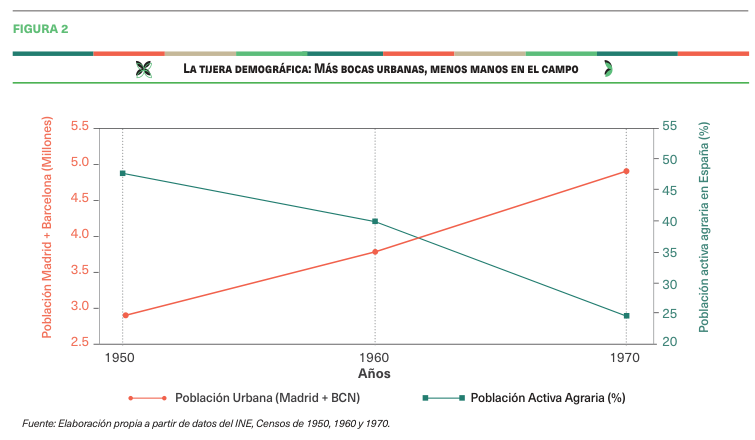
Según los registros históricos del Instituto Nacional de Estadística (INE), durante los años sesenta y principios de los setenta, más de cuatro millones de españoles abandonaron el campo para instalarse en los grandes cinturones industriales de Madrid, Barcelona, Bilbao, Valencia o Zaragoza. Las ciudades crecían a un ritmo vertiginoso. Madrid, por ejemplo, pasó de tener 1,6 millones de habitantes en 1950 a rozar los 3 millones a principios de los setenta. Esta explosión demográfica urbana, concentrada en muy pocos años y en espacios muy reducidos, generó un problema crítico que amenazaba con paralizar el país: ¿cómo alimentar diariamente a millones de personas hacinadas en ciudades de asfalto, cada vez más alejadas de los centros de producción agrícola y pesqueros?
La agonía de los antiguos mercados y la insalubridad
Hasta mediados de los sesenta, el abastecimiento de productos frescos de las grandes ciudades recaía sobre los antiguos mercados centrales de
abastos, construidos en su mayoría a finales del siglo XIX o principios del XX. Ejemplos paradigmáticos eran los Mercados de Legazpi y Puerta de Toledo, en Madrid, el Mercado del Born en Barcelona y otros tantos similares en las grandes ciudades españolas, en muchos casos haciendo compatible la actividad mayorista y minorista en diferentes plantas de un mismo edificio.
Estas majestuosas obras de arquitectura del hierro habían sido concebidas para poblaciones que apenas superaban el medio millón de habitantes, en una época donde el transporte se realizaba en carros de tracción animal.
Medio siglo después, estas infraestructuras estaban colapsadas. Ubicados en el mismo corazón urbano, los mercados se convirtieron en un cuello de botella logístico insostenible. Cada madrugada, cientos de camiones pesados colapsaban las estrechas calles del centro intentando descargar sus mercancías. Sin embargo, el problema del tráfico era solo la punta del iceberg; la verdadera tragedia era logística y sanitaria.
Estos viejos recintos carecían de cámaras frigoríficas adecuadas, muelles de descarga modernos o controles higiénicos estandarizados. El producto perecedero —especialmente el pescado y la carne— sufría roturas constantes en la cadena de frío, provocando altísimas tasas de mermas y pudrición. Además, la falta de espacio físico impedía la entrada de nuevos operadores, lo que generaba un oligopolio de facto. La opacidad en la formación de los precios era absoluta, reinaba la especulación y las cadenas de intermediarios se alargaban artificialmente, encareciendo el producto final que pagaba el consumidor.
El impacto letal en las “casas de comidas” y el origen del menú del día
Si este caos afectaba al concepto entonces socialmente mayoritario del “ama de casa”, para el incipiente sector de la hostelería suponía un estrangulamiento diario. En la España de los sesenta, con la incorporación progresiva de la mujer al mercado laboral urbano y el alargamiento de las distancias entre el hogar y la fábrica o la oficina, comer fuera de casa dejó de ser un lujo festivo para convertirse en una necesidad laboral (Capel, 2019; Rivas, 2022). Fue en este contexto, concretamente en 1964, cuando el entonces Ministerio de Información y Turismo institucionalizó por decreto el famoso menú turístico (germen del actual menú del día). Esta normativa obligaba a los restaurantes y casas de comidas a ofrecer una comida completa (primer plato, segundo, pan, vino y postre) a un precio fijo, asequible y regulado (Ministerio de Información y Turismo, 1964).
Pero, ¿cómo podía el dueño de una modesta taberna ofrecer un menú del día rentable si el precio de la materia prima fluctuaba salvajemente por la especulación mayorista? El hostelero de la época debía levantarse a las cuatro de la madrugada, pelearse en el colapsado centro de la ciudad para conseguir cajas de tomates, cuartos de ternera o pescadilla, rezando para que el producto estuviera en buenas condiciones sanitarias y a un precio que no arruinara el escaso margen de su negocio. La restauración popular española, pilar de nuestra cohesión social, estaba amenazada por una cadena de suministro disfuncional.
Abril de 1966: Nace el modelo de colaboración público-privada
El Gobierno de la época era consciente de que el colapso del abastecimiento urbano podía derivar en inflación descontrolada, problemas de salud pública e incluso malestar social. La intervención estatal era urgente, pero la genialidad residió en la forma de ejecutarla. Lejos de nacionalizar la distribución o fijar precios por decreto (medidas que habían fracasado estrepitosamente en décadas anteriores y en otros países europeos), se optó por un modelo estructural y facilitador. En abril de 1966, se aprueba el decreto que autoriza la constitución de la Empresa Nacional Mercados Centrales de Abastecimiento, S.A., naciendo así Mercasa (Ministerio de Comercio, 1966). El concepto revolucionario que trajo bajo el brazo fue la “Unidad Alimentaria”. Ya no se trataba de hacer un mercado de abastos un poco más grande, sino de crear auténticas ciudades logísticas a las afueras de las grandes urbes. Para materializarlo, Mercasa diseñó un modelo de gestión mixta (público-privada) brillante por su equilibrio:
-
- El papel de lo público (El tablero de juego): Mercasa y los Ayuntamientos respectivos creaban una sociedad conjunta. Esta entidad pública compraba enormes extensiones de terreno en el extrarradio (donde el suelo era barato y estaba conectado a carreteras y vías férreas) y construía pabellones diáfanos, naves frigoríficas, zonas de aparcamiento y controles de inspección veterinaria y calidad.
- El papel de lo privado (Los jugadores): La administración no compraba ni vendía productos. Eran los empresarios mayoristas, agrupados en asentadores, quienes alquilaban los puestos dentro de estas nuevas infraestructuras. Al haber espacio de sobra, entraron nuevos operadores, rompiendo los antiguos monopolios.
Este movimiento supuso el kilómetro cero de la modernización comercial de España. Al concentrar toda la oferta y la demanda en un recinto gigantesco, higiénico y bien comunicado, la formación de los precios se volvió transparente. La ley de la oferta y la demanda empezó a funcionar con precisión suiza. La introducción masiva de cámaras de frío industriales redujo drásticamente el desperdicio alimentario (Ministerio de Agricultura, 2004). Para el sector de la restauración, las nuevas Unidades Alimentarias fueron un balón de oxígeno vital. De repente, el dueño de la casa de comidas madrileña, sevillana o zaragozana tenía a su disposición una enorme superficie mayorista donde podía comparar calidades, negociar precios en un entorno de libre competencia y adquirir garantías sanitarias absolutas.
El modelo Mercasa salvó a las ciudades del colapso logístico, pero hizo algo aún más profundo: garantizó que la recién inaugurada costumbre del Menú del Día pudiera sustentarse sobre producto fresco, sentando las bases de una cultura gastronómica de masas que, seis décadas después, se convertiría en la envidia del mundo (Kassam, 2019).
La vertebración del territorio y la consolidación de la Red
Si la creación de Mercasa en 1966 y el desarrollo de las primeras Unidades Alimentarias sirvieron para apagar el incendio del desabastecimiento en los grandes epicentros demográficos, la verdadera revolución estructural del modelo estaba aún por desplegarse.
El Estado comprendió rápidamente que España no era una entidad macrocefálica que pudiera sostenerse alimentariamente con dos o tres grandes nodos logísticos. El país se enfrentaba a un doble desafío que exigía una solución mucho más compleja y capilar: una orografía implacable y el estallido del fenómeno turístico.
Por un lado, España es el segundo país más montañoso de Europa, caracterizado por grandes distancias entre sus costas y su meseta interior. Un modelo logístico excesivamente centralizado —como el icónico mercado de Rungis en París, que abastece a gran parte de Francia— habría sido inoperante en la Península Ibérica. El tiempo de tránsito por las precarias carreteras españolas de los años setenta habría arruinado la frescura de los productos perecederos antes de llegar a su destino.
Por otro lado, la “España del Desarrollismo” estaba asistiendo al nacimiento de su mayor industria: el turismo de sol y playa. Según los datos del Ministerio de Información y Turismo de la época, España pasó de recibir 6 millones de turistas extranjeros en 1960 a más de 34 millones en 1973. Las costas mediterráneas, Andalucía y los archipiélagos experimentaron una presión flotante de población diversa. Millones de europeos llegaban con la promesa del buen clima y, por supuesto, de la buena mesa.
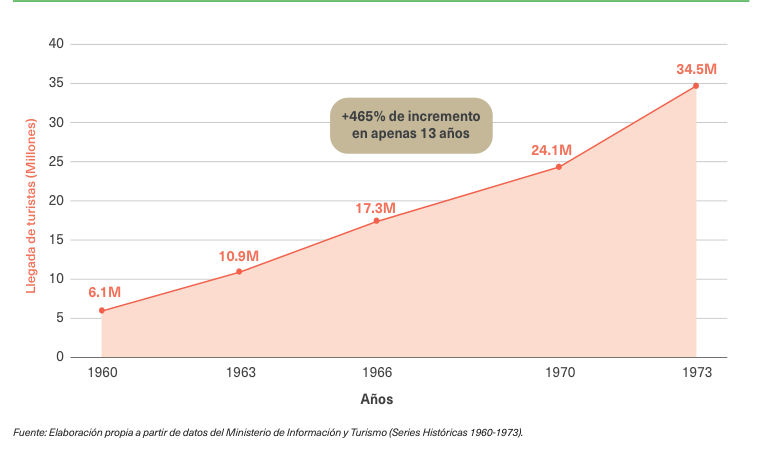
¿Cómo podía un pequeño pueblo pesquero de la Costa del Sol o de la Costa Blanca, que multiplicaba su población por diez durante el verano, alimentar a esos miles de turistas diarios solo con las capturas de su modesta flota local o los cultivos de su comarca?
La respuesta era evidente: no podía. Las incipientes cadenas hoteleras, los chiringuitos a pie de playa y los restaurantes costeros se enfrentaban a graves roturas de stock. La demanda superaba abismalmente a la oferta local, amenazando con generar una hiperinflación en el precio de los alimentos que habría matado a la gallina de los huevos de oro del turismo español.
La fórmula de la descentralización: El pacto municipal
Para resolver este rompecabezas logístico y vertebrar el territorio, Mercasa ejecutó una estrategia de expansión basada en el respeto a la autonomía local, perfeccionando su modelo de colaboración público-privada a tres bandas: el Estado, el Ayuntamiento y el empresariado local.
La fórmula jurídica y financiera fue indiscutiblemente brillante. Mercasa no imponía la construcción de un macro-mercado desde Madrid, sino que ofrecía a los grandes ayuntamientos de toda España la constitución de una sociedad anónima mixta. Mercasa aportaba el know-how técnico, la capacidad de financiación estatal y el diseño de la infraestructura; el Ayuntamiento aportaba los terrenos en el extrarradio y el conocimiento de las necesidades de su ciudad; y, finalmente, eran los mayoristas y asentadores locales quienes, mediante régimen de concesión o alquiler, operaban las naves e inyectaban el capital privado y el pulso comercial.
Bajo este esquema, la década de los setenta y ochenta presenció un despliegue sin precedentes. Se inauguraron infraestructuras fundamentales como Mercazaragoza (cuyas operaciones arrancaron en 1972), Mercabilbao, Mercasevilla, Mercavalencia o Mercabarna, hasta tejer, de forma progresiva, una red arterial que hoy cuenta con 24 Unidades Alimentarias distribuidas estratégicamente por toda la Península, Baleares y Canarias.
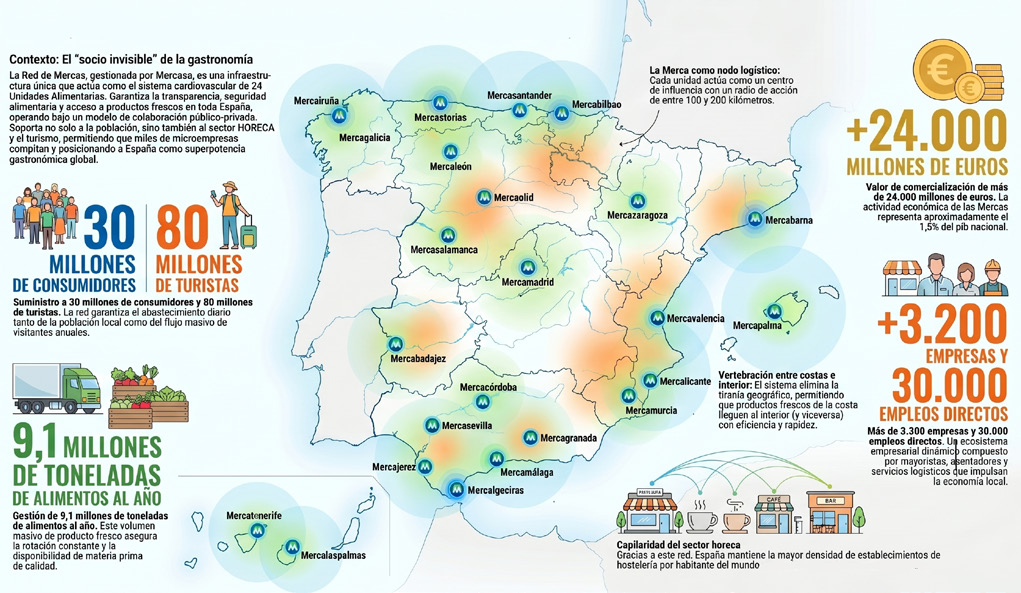
Esta red descentralizada funcionó —y funciona— como el sistema cardiovascular del país. Mercasa operaba como el corazón que bombeaba el modelo organizativo, pero cada Merca regional actuaba como un nodo autónomo capaz de gestionar el abastecimiento de su área de influencia, que solía abarcar un radio de entre 100 y 200 kilómetros. Se calcula que, en la actualidad, esta capilaridad permite que la Red de Mercas garantice el suministro diario de alimentos frescos a más de 30 millones de consumidores de forma directa, a los que hay que sumar los más de 80 millones de turistas que visitan España anualmente.
El impacto en la hostelería local: La democratización de la calidad
La consolidación de esta red de 24 nodos logísticos supuso un antes y un después para el tejido empresarial del canal HORECA (Hostelería, Restauración y Cafeterías) en todas las comunidades autónomas. La literatura económica de la distribución suele centrarse en el impacto sobre el comercio minorista (fruterías, pescaderías y carnicerías de barrio), pero el efecto sobre los restaurantes regionales fue, si cabe, aún más transformador. Antes de la llegada de su respectiva Merca, un restaurante en Soria, Jaén o Cáceres dependía de una cadena de suministro fragmentada, irregular y sometida a los caprichos de la estacionalidad local. Si había una mala cosecha en la comarca, el precio se disparaba; si un temporal impedía salir a faenar a los puertos cercanos, el pescado desaparecía de la carta.
La Red de Mercas rompió esta tiranía geográfica y meteorológica. Al estar todas las Unidades Alimentarias interconectadas comercialmente por los propios mayoristas privados, se generó un flujo de mercancías a nivel nacional e internacional. De repente, un asador en el corazón de Castilla podía ofrecer a sus comensales marisco fresco de Huelva o verduras de la huerta murciana a precios competitivos y estables durante todo el año. Un chiringuito en la costa levantina ya no temía el desabastecimiento en pleno mes de agosto, porque su Merca de referencia (como Mercalicante o Mercavalencia) actuaba como un pulmón logístico masivo capaz de absorber los picos de demanda turística.
Esta vertebración territorial democratizó la calidad gastronómica. Las diferencias de acceso al producto fresco entre una gran capital, una ciudad de tamaño medio y una zona costera se difuminaron. La existencia de una infraestructura pública de proximidad dotó al hostelero español de una seguridad jurídica y sanitaria que le permitió centrarse en lo verdaderamente importante: cocinar, innovar y atender a su clientela.
Además, desde el punto de vista del desarrollo económico regional, la Red de Mercas se erigió como un formidable motor de fijación de riqueza y empleo. Según los datos históricos consolidados en los informes anuales de la empresa pública, hoy operan en el conjunto de la red más de 3.000 empresas privadas (mayoristas, distribuidoras, empresas de logística y servicios). Estas corporaciones generan decenas de miles de empleos directos en sus respectivas provincias, configurando un ecosistema empresarial endógeno que reinvierte sus beneficios en la economía local.
En definitiva, la expansión de Mercasa más allá de las grandes metrópolis demostró que el modelo público-privado no sólo era una solución de emergencia para el caos urbano, sino la herramienta de cohesión territorial más poderosa de la historia comercial de España. Habían construido la autopista invisible; ahora solo faltaba que por ella empezara a transitar la excelencia de nuestra materia prima, sentando las bases para que España diera el asalto definitivo al liderazgo gastronómico mundial a través del milagro del mar y de la huerta.
La simbiosis perfecta. El país con más bares del mundo
Si la Red de Mercas logró el prodigio de acercar el mar a la meseta y dominar la estacionalidad de la huerta, su impacto más visible a pie de calle se materializó en la configuración de nuestras ciudades y pueblos. La sociología española es inseparable de su hostelería. El bar, la taberna y el restaurante no son meros despachos de comida y bebida; son el ágora pública, la extensión del salón de nuestras casas, el epicentro donde se tejen las relaciones sociales, se cierran los negocios y se celebra la vida. Sin embargo, detrás de este costumbrismo tan arraigado se esconde una realidad macroeconómica y logística que a menudo pasa desapercibida por su propia cotidianidad.
Para dimensionar esta realidad, debemos recurrir a la frialdad incontestable de los datos. Según el Directorio Central de Empresas (DIRCE) del Instituto Nacional de Estadística (INE), España es, con una diferencia abismal respecto a sus vecinos europeos, el país del mundo con mayor densidad de establecimientos hosteleros. Las cifras registran más de 184.000 bares y cafeterías, a los que hay que sumar decenas de miles de restaurantes puros. La estadística arroja una media asombrosa: existe un bar o restaurante por cada 175 habitantes.
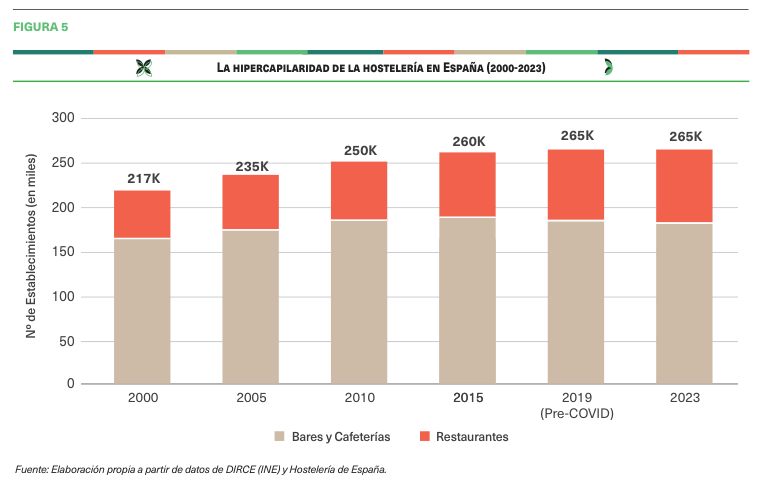
Desde un punto de vista estrictamente empresarial y logístico, esta hipercapilaridad constituye una auténtica anomalía. En la inmensa mayoría de los países occidentales, el sector de la restauración tiende a la concentración en grandes cadenas o franquicias de comida rápida, precisamente porque el modelo de negocio de un pequeño restaurante independiente es extremadamente frágil.
¿Cómo es posible que cientos de miles de microempresas, sin capacidad de almacenamiento ni poder de negociación frente a las grandes multinacionales de la alimentación, puedan ofrecer comida fresca a diario y a precios populares? La respuesta es que el bar español no sobrevivió por ciencia infusa; sobrevivió porque encontró en la Red de Mercas a su “nevera externalizada”.
El rompecabezas del almacenamiento y el flujo de caja
El tejido hostelero español está compuesto, en más de un 80%, por microempresas de carácter familiar o autónomos con menos de tres empleados (Hostelería de España, 2023). Analicemos la anatomía física de uno de estos establecimientos clásicos: un bar de barrio, una casa de comidas en un polígono industrial o un pequeño local de tapas en el centro histórico. Suelen ser locales de dimensiones reducidas (entre 50 y 100 metros cuadrados), donde el espacio se exprime al milímetro para maximizar la zona de mesas y la barra, en detrimento de la cocina y, muy especialmente, de la zona de almacenamiento (Gallego, 2014).
Este pequeño empresario carece de espacio físico para instalar grandes cámaras frigoríficas o almacenes de seco, y tampoco dispone del músculo financiero (flujo de caja) necesario para inmovilizar miles de euros en inventario comprando palés enteros de mercancía. Su supervivencia depende de una rotación altísima: necesita comprar hoy la materia prima exacta que va a cocinar y vender mañana.
Además, a diferencia de un fast-food anglosajón que opera con productos ultraprocesados y congelados de larga duración, el bar español basa su oferta en la frescura: la tortilla de patatas diaria, la ensaladilla, los calamares fritos, el pincho de tortilla o el guiso del menú del día exigen un suministro constante de perecederos.
¿Cómo es posible que cientos de miles de microempresas, sin capacidad de almacenamiento ni poder de negociación frente a las grandes multinacionales de la alimentación, puedan ofrecer comida fresca a diario y a precios populares? La respuesta es que el bar español no sobrevivió por ciencia infusa; sobrevivió porque encontró en la Red de Mercas a su “nevera externalizada”.
La Merca como despensa y escudo protector
Aquí es donde el modelo de colaboración público-privada diseñado por Mercasa demostró su genialidad como escudo protector de la pequeña empresa. Al establecer una Unidad Alimentaria en la periferia de cada gran núcleo urbano (esas 24 Mercas que vertebran el país), el Estado construyó la gran infraestructura de almacenamiento y frío que el pequeño hostelero no podía permitirse en su local. Y, simultáneamente, los cientos de mayoristas y asentadores privados que operaban en su interior asumieron el riesgo financiero de comprar grandes volúmenes en origen para, posteriormente, fraccionar esa mercancía (el famoso break bulk logístico) y venderla al detalle a los hosteleros.
Se forjó así una simbiosis perfecta. El asentador privado de la Merca necesita a esa legión de pequeños hosteleros para dar salida a los miles de toneladas de producto fresco que llegan cada noche a sus muelles. Y, a su vez, el pequeño hostelero necesita al asentador para comprar exclusivamente los diez kilos de tomates, los cinco kilos de boquerones y las dos piezas de lomo de ternera que su negocio demanda para la jornada siguiente, beneficiándose además de unos precios mayoristas que se forman de manera transparente por la brutal competencia que existe dentro de la propia nave.
Esta relación de codependencia es la que impidió que las grandes cadenas transnacionales de comida estandarizada barrieran del mapa al restaurante independiente español. La Red de Mercas democratizó las economías de escala. Gracias a esta infraestructura logística de proximidad, el dueño de una modesta taberna de barrio adquirió la misma competitividad en el aprovisionamiento de producto fresco que una gran corporación.
La coreografía nocturna: El nacimiento de la distribución HORECA
El funcionamiento diario de esta simbiosis genera uno de los espectáculos sociológicos e industriales más fascinantes del país, una coreografía nocturna que se repite milimétricamente seis días a la semana mientras el resto de la sociedad duerme (Cuatro, 2016; El País Semanal, 2018; Madrid Secreto, 2023; Telemadrid, 2015).
En los años setenta y ochenta, era el propio dueño del bar quien, de madrugada y al volante de su furgoneta, acudía personalmente a la Merca para pasear por los pabellones, negociar cara a cara con el asentador, palpar el género y cargar la mercancía. Este rito, que forjó relaciones de lealtad comercial inquebrantables que pasaban de padres a hijos, sigue existiendo en la actualidad, especialmente entre los restauradores más puristas que exigen seleccionar personalmente la materia prima.
Sin embargo, a medida que la hostelería española crecía y se profesionalizaba, el modelo logístico demostró una asombrosa elasticidad para adaptarse a los nuevos tiempos. El hostelero moderno, asfixiado por los extensos horarios de apertura de su negocio, ya no podía permitirse perder tres horas de sueño cada madrugada acudiendo físicamente a la Unidad Alimentaria.
Para cubrir esta necesidad, las propias Mercas incubaron en su seno el nacimiento de un nuevo actor fundamental: las empresas especializadas en distribución HORECA y los formatos Cash & Carry. Emprendedores privados, operando bajo el paraguas de seguridad e higiene de la infraestructura de Mercasa, comenzaron a actuar como el nexo definitivo de última milla.
Estas empresas compran a gran escala en los pabellones contiguos de pescado, carne y fruta, consolidan los pedidos personalizados de decenas de restaurantes en sus propias naves dentro del recinto, y a primera hora de la mañana despliegan un ejército de pequeñas furgonetas frigoríficas que irrumpen en las ciudades para entregar la mercancía directamente en la puerta de las cocinas.
Hoy en día, las avenidas interiores de Mercabarna, Mercamadrid, Mercavalencia o Mercasevilla son un hervidero donde confluyen camiones articulados de gran tonelaje llegados de Europa o del norte de África, junto a miles de vehículos ligeros de reparto capilar. Este trasiego constante, este engranaje de relojería que conecta el gran volumen internacional con la pequeña porción que llega al plato, es el verdadero milagro de la distribución española. El país con más bares del mundo solo puede entenderse si se comprende que, detrás de cada barra de acero inoxidable, detrás de cada vitrina de tapas y detrás de cada menú del día, hay una red mayorista operando ininterrumpidamente. Mercasa no fundó los bares de España, pero al organizar el caos del abastecimiento mediante una alianza estratégica entre lo público y lo privado, les entregó la red de soporte vital que les permitió florecer y multiplicar nuestra incomparable cultura gastronómica popular.
De la materia prima a la vanguardia. La Alta Cocina Española
El relato del abastecimiento alimentario suele estar dominado por la épica del volumen: millones de toneladas, miles de camiones, aprovisionamiento masivo para alimentar a una población en constante crecimiento. Y, como hemos analizado en los apartados precedentes, esa fue precisamente la misión fundacional de la Red de Mercas. Sin embargo, el modelo público-privado diseñado en 1966 demostró albergar en su interior una insospechada plasticidad. Cuando la gastronomía española decidió dar el salto desde la honestidad de la casa de comidas hasta la élite de la vanguardia mundial, la infraestructura logística no solo acompañó el movimiento, sino que actuó como el propulsor necesario para hacerlo posible.
Para entender esta metamorfosis, debemos situarnos a finales de la década de los ochenta y principios de los noventa. España, ya plenamente integrada en la modernidad democrática y europea, comenzó a experimentar una efervescencia cultural que encontró en los fogones una de sus expresiones más brillantes. El movimiento de la Nueva Cocina Vasca, capitaneado por figuras pioneras como Juan Mari Arzak y Pedro Subijana, había sembrado la semilla de la renovación, mirando de reojo a la nouvelle cuisine francesa, pero reivindicando el producto autóctono.
Poco después, la irrupción telúrica de Ferran Adrià y su equipo en elBulli dinamitó todos los paradigmas conocidos, inaugurando la era de la cocina tecnoemocional o de vanguardia, un camino de excelencia que sería continuado por referentes mundiales como los hermanos Roca, Andoni Luis Aduriz, Martín Berasategui o Dabiz Muñoz.
España se convirtió en el epicentro absoluto de la gastronomía global. La lluvia de Estrellas Michelin y los liderazgos continuados en las listas de los mejores restaurantes del mundo pasaron a ser una constante. Sin embargo, este asalto a los cielos culinarios planteaba un desafío logístico formidable que rara vez se cuenta en las crónicas gastronómicas.
El límite de la creatividad es la despensa
La genialidad de un chef de vanguardia opera en el terreno de las ideas, pero se materializa inexorablemente en el terreno de la materia física. Un menú degustación compuesto por treinta pases milimétricos, que busca sorprender y desencajar al comensal en cada bocado, no puede construirse recurriendo exclusivamente a la oferta estándar de un mercado tradicional.
Los nuevos popes de la cocina empezaron a demandar ingredientes que, hasta ese momento, resultaban exóticos o directamente inexistentes para el canal HORECA convencional. Necesitaban mini-verduras cultivadas con especificaciones de tamaño exactas, flores comestibles, brotes germinados, setas silvestres de temporada efímera, algas frescas, pescados de latitudes remotas capturados mediante técnicas de máximo respeto (como el ikejime japonés), cortes de carne inéditos como el wagyu o el angus, y un sinfín de productos de importación que requerían una cadena de frío ininterrumpida y un mimo logístico de precisión quirúrgica.
¿Dónde podía acudir un chef triestrellado para conseguir este nivel de hiperespecialización de forma diaria y con garantías sanitarias absolutas? La respuesta volvió a estar en la Red de Mercas, pero esta vez, exigiendo una profunda reconversión de sus operadores privados.
La reconversión del asentador: De mayorista a “cazador de tesoros”
Es en esta etapa donde la vertiente privada del modelo Mercasa (los asentadores y empresas mayoristas) demostró su inmenso valor estratégico. Si la empresa pública proporcionaba el ecosistema inquebrantable de seguridad, frío e infraestructura, fueron los empresarios privados quienes asumieron el riesgo comercial de reinventar sus propios catálogos.
Pasear por los pabellones de Mercamadrid o Mercabarna en la década de los 2000 dejó de ser un ejercicio exclusivo de compraventa de patatas, cebollas, merluzas y cuartos de ternera por toneladas. Empezaron a proliferar puestos altamente especializados que operaban más como “boutiques de alta cultura gastronómica” que como almacenes mayoristas al uso.
Muchos asentadores comprendieron que el futuro de la rentabilidad no pasaba únicamente por mover cientos de palés con márgenes de céntimos, sino por convertirse en socios de innovación (I+D) de los grandes cocineros. Se transformaron en auténticos exploradores, tejiendo intrincadas redes de importación a nivel global. Si un cocinero con Estrella Michelin en Madrid necesitaba trufa blanca del Piamonte (Tuber magnatum) fresca en menos de 48 horas, el mayorista de la Merca movía cielo y tierra para traerla. Si un restaurante de vanguardia precisaba erizos de mar de un calibre idéntico para estandarizar el emplatado de sus creaciones, el asentador del mercado de pescados asumía la laboriosa tarea de selección manual.
Pasear por los pabellones de Mercamadrid o Mercabarna en la década de los 2000 dejó de ser un ejercicio exclusivo de compraventa de patatas, cebollas, merluzas y cuartos de ternera por toneladas. Empezaron a proliferar puestos altamente especializados que operaban más como “boutiques de alta cultura gastronómica” que como almacenes mayoristas al uso.
Esta hiperespecialización generó un ecosistema de retroalimentación fascinante (Hostelería Madrid, 2024). Los chefs desafiaban a los mayoristas pidiéndoles productos cada vez más raros o de una calidad más extrema; y los mayoristas, al conseguir establecer y estabilizar esas rutas de suministro, ponían esos mismos productos a disposición de otros restaurantes de un escalón económico inferior.
De este modo, ingredientes que originalmente se importaron en exclusiva para la élite de las tres Estrellas Michelin (como el plancton marino, el yuzu, ciertas variedades de chiles orientales o las carnes maduradas extremas) comenzaron a permear hacia los restaurantes gastronómicos de clase media y hacia el tapeo de autor, elevando de forma irreversible el nivel general de la restauración española.
La Merca como gran laboratorio tecnológico de I+D
El impacto de las Mercas en la alta cocina fue tan determinante que alteró la propia morfología de los recintos y la relación física entre el proveedor y el cliente. Las grandes Unidades Alimentarias incorporaron instalaciones punteras que rivalizaban con las mejores cocinas del mundo.
Surgieron los laboratorios de despiece, donde maestros carniceros empezaron a operar en salas blancas con temperatura y humedad controlada, envejeciendo lomos de vaca en sofisticadas cámaras de maduración durante cientos de días bajo la estricta supervisión de los propios chefs.
En el sector de los productos del mar, se instalaron inmensas cetáreas (piscinas de agua de mar purificada) en el interior de los recintos de interior, permitiendo que el marisco vivo (bogavantes, langostas, centollos) reposara en condiciones óptimas de oxigenación hasta el instante exacto en que el restaurante solicitaba su entrega.
En paralelo, las Mercas se erigieron como foros de formación e intercambio de conocimiento. Nacieron aulas gastronómicas y espacios de showcooking integrados en el corazón de los mercados mayoristas. Los cocineros dejaron de acudir a la Merca únicamente a comprar; iban a investigar. Pasaban madrugadas enteras junto a los productores y asentadores testeando la textura de nuevos cruces de cítricos, catando las primeras cosechas de tomates RAF de Almería, o descubriendo cortes de pescado que tradicionalmente se desechaban y que la alta cocina estaba dispuesta a sublimar.
El ecosistema invisible del éxito
Cuando la crítica internacional alaba la inagotable creatividad de la vanguardia culinaria española, rara vez advierte que ese milagro creativo descansa sobre una sofisticada e innovadora logística. Ningún restaurante de élite puede mantener su estatus si su proveedor falla en la entrega de un ingrediente crítico a tres horas de comenzar el servicio de cenas.
El modelo de colaboración público-privada de Mercasa garantizó que la cadena de suministro de la hiper-excelencia fuera tan robusta, puntual y profesional como la cadena de suministro de gran volumen. Las sólidas infraestructuras públicas avalaron la instalación de esa tecnología de conservación extrema, mientras que la agilidad del empresariado privado, libre de las rigideces burocráticas del Estado, permitió importar y comercializar cualquier producto imaginable al trepidante ritmo que exigía el mercado.
España construyó así una ventaja competitiva insalvable frente a otros países. Mientras que en otras potencias culinarias la alta restauración debe depender de una miríada de pequeños productores o importadores independientes, asumiendo sobrecostes logísticos astronómicos y una gestión de proveedores caótica, el chef español cuenta con un formidable hub unificado a las afueras de su ciudad.
Este salto cualitativo hacia la excelencia cerró el círculo en el ámbito mayorista. No obstante, este fascinante proceso de sofisticación que experimentó la gran distribución pronto desencadenaría un tsunami en la vertiente minorista. Ante un consumidor cada vez más educado gastronómicamente e inmerso en la cultura de la conveniencia, los tradicionales mercados de abastos y supermercados se vieron abocados a emprender su propia revolución estructural. Era el momento de que la frontera entre comprar alimentos y sentarse a comer colapsara definitivamente, dando lugar al nacimiento y auge del fenómeno del mercaurante.
La metamorfosis minorista. El nacimiento y auge del mercaurante
A lo largo de los capítulos anteriores, hemos analizado cómo el modelo público-privado de Mercasa revolucionó el eslabón mayorista de la cadena alimentaria, garantizando el suministro masivo y propulsando a la hostelería española hacia la élite mundial. Sin embargo, el ecosistema alimentario es un continuo orgánico; cualquier alteración tectónica en la retaguardia logística acaba, inexorablemente, transformando el escaparate minorista. Y es precisamente en este último eslabón, en la frontera final donde el producto se encuentra con el ciudadano, donde el comercio español ha experimentado su metamorfosis más fascinante de las últimas décadas: la hibridación de los formatos tradicionales y la eclosión del mercaurante.
Para comprender este fenómeno, debemos retrotraernos a la severa crisis de identidad que sufrieron los históricos Mercados Municipales de abastos durante los años noventa y principios de los dos mil. Estas ágoras del comercio local, cuya viabilidad, modernización y remodelación estructural han contado históricamente con el apoyo técnico e institucional de Mercasa, se enfrentaron a una tormenta perfecta.
La irrupción masiva de los hipermercados periféricos, la agresiva expansión de las cadenas de supermercados de proximidad y la drástica reducción del tiempo disponible para cocinar en los hogares urbanos amenazaban con convertir a las plazas de abastos en románticos museos vacíos.
El consumidor moderno exigía conveniencia, rapidez y soluciones integrales (one-stop-shopping). Comprar el pescado en un puesto, la carne en otro y la verdura en un tercero exigía un tiempo del que las nuevas generaciones de trabajadores urbanos carecían. La respuesta del sector minorista, impulsada y canalizada por las directrices de modernización de Mercasa y los Ayuntamientos, no fue competir en una guerra de precios perdida de antemano contra la gran distribución, sino cambiar las reglas del juego. Así nació en España el concepto del mercaurante (mercado+restaurante, traducción del término anglosajón grocerant, acrónimo de grocery y restaurant).
El mercaurante no es simplemente una tienda de alimentación que ofrece comidas, sino un formato híbrido complejo donde la compra de ingredientes, la oferta de platos preparados y el consumo in situ se entrelazan de forma indisoluble. Para entender el calado de esta revolución en el tejido comercial español, es imprescindible diseccionarla a través de tres perspectivas fundamentales: la estratégica, la del consumidor y la operativa.
La perspectiva estratégica: Innovación y convergencia competitiva
Desde un punto de vista estratégico, el auge del mercaurante ilustra una profunda convergencia competitiva entre dos sectores históricamente separados: la distribución minorista y la restauración. Tradicionalmente, el mercado municipal vendía ingredientes crudos para ser cocinados en casa (cuota de despensa), mientras que cadenas de establecimientos minoristas de alimentación y restaurantes vendían platos terminados para ser consumidos fuera (cuota de estómago).
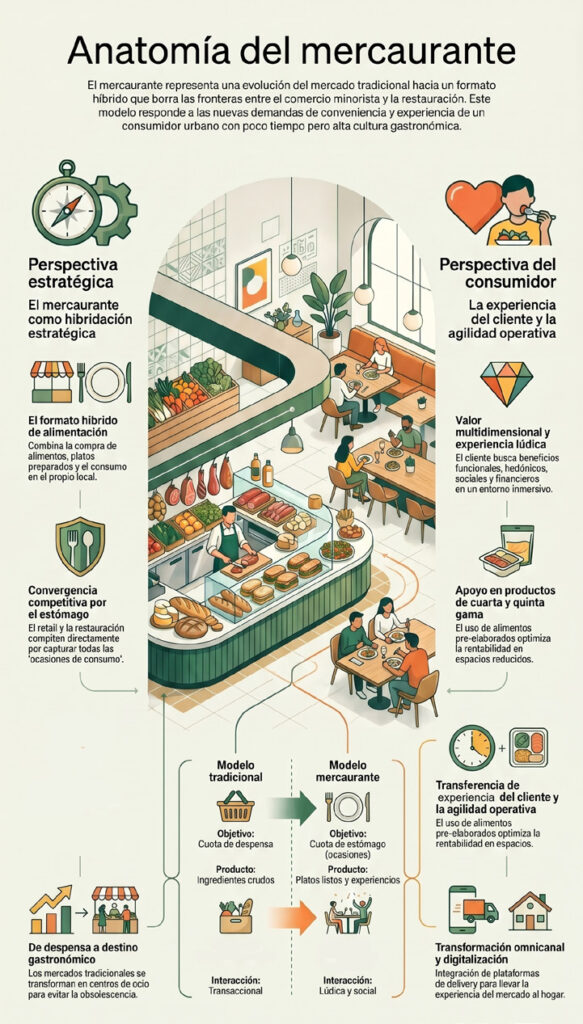
Sin embargo, las fronteras de la industria se difuminaron. Los detallistas comprendieron que para sobrevivir debían competir por las llamadas ocasiones de consumo. La remodelación de espacios icónicos como el Mercado de San Miguel en Madrid, La Boquería en Barcelona, el Mercado Central de Valencia, el Mercado de Triana en Sevilla o el Mercado de la Victoria en Córdoba, ejemplifica esta audacia estratégica. Con el respaldo del modelo público-privado, estos recintos abandonaron su estricta función de despensa para convertirse en gastro-mercados.
El pescadero tradicional instaló una pequeña plancha para freír o cocinar al vapor sus propias capturas frente al cliente; el carnicero habilitó una zona de degustación de cortes premium acompañados de una copa de vino. El mercado minorista dejó de ser un lugar de paso o de pura transacción económica para convertirse en un destino en sí mismo, compitiendo de tú a tú con la hostelería tradicional y revitalizando los centros urbanos.
El modelo demostró tal fortaleza que, años más tarde, las grandes cadenas de hipermercados y supermercados se verían obligadas a imitar esta estrategia, incorporando zonas de listo para comer y mesas en sus propias superficies para no perder comba frente a este nuevo formato híbrido.
La perspectiva del consumidor: El valor multidimensional y la experiencia
Si la estrategia trazó el camino, fue la abrumadora respuesta del consumidor la que consolidó el éxito del mercaurante en España. El cambio sociológico del cliente contemporáneo es profundo: sufre de escasez de tiempo, pero simultáneamente posee una cultura gastronómica más elevada que nunca. Exige conveniencia y rapidez, pero se niega a renunciar a la calidad, a la saludabilidad y al placer de la buena mesa.
El éxito de estos formatos radica en su capacidad para ofrecer un valor percibido multidimensional. El cliente que entra hoy en un mercado municipal remodelado busca, en primer lugar, un valor funcional: resolver la comida del mediodía de forma rápida y con alimentos frescos, mitigando la fatiga de cocinar en casa. Pero, crucialmente, busca también un valor hedónico y social.
Comprar y comer en el mercado se ha transformado en una experiencia lúdica, un acto de inmersión sensorial. El bullicio de los puestos, la estética de los alimentos frescos expuestos en mostradores impecables, el olor de las cocinas en vivo y la interacción directa con el tendero-cocinero generan un ecosistema vibrante que ningún hipermercado estandarizado puede replicar.
El mercaurante ha devuelto al mercado de abastos su estatus de plaza pública. Es el lugar donde los oficinistas se reúnen para un almuerzo rápido entre semana, y donde las familias y los turistas acuden el fin de semana en busca de ocio gastronómico, generando unos niveles de fidelidad y apego a la marca del mercado sin precedentes.
La perspectiva operativa: De la materia prima a la omnicanalidad
Evidentemente, transformar un mercado de abastos tradicional del siglo XX en un mercaurante del siglo XXI plantea un desafío operativo colosal. No se trata únicamente de colocar taburetes altos frente a una vitrina frigorífica. La perspectiva operativa de esta revolución ha exigido una reingeniería completa de los procesos internos de los detallistas, algo que habría sido insostenible sin el respaldo logístico ininterrumpido de la Red de Mercas en la retaguardia.
Para que un puesto de mercado pueda operar simultáneamente como tienda y como pequeño restaurante, necesita garantizar una rotación de inventario perfecta, gestionar sistemas de trazabilidad y seguridad alimentaria muchísimo más estrictos, y dominar la manipulación de alimentos en espacios reducidos. Es aquí donde la conexión con el escalón mayorista se vuelve crítica.
Los detallistas de los gastro-mercados se apoyan fuertemente en las empresas de Cuarta y Quinta Gama instaladas en las grandes Unidades Alimentarias (Mercamadrid, Mercabarna, etc.). Estas empresas mayoristas actúan como las cocinas de los mercaurantes, proveyéndoles diariamente de vegetales ya cortados y lavados, bases de caldos, salsas elaboradas o productos pre-porcionados. Esta externalización de los procesos más tediosos permite al minorista del mercado centrarse en el ensamblaje final, el toque de autor y la atención al cliente, maximizando la rentabilidad de sus escasos metros cuadrados.
Además, la dimensión operativa del mercaurante no se detiene en el mostrador físico. La digitalización ha irrumpido con fuerza en los entornos de los mercados tradicionales. El mercaurante moderno está inmerso en una transformación omnicanal: el mismo puesto que sirve unas ostras frescas a un turista acodado en su barra, está gestionando simultáneamente pedidos a través de plataformas digitales (Delivery) para llevar esa misma experiencia gastronómica al salón del hogar del consumidor local.
El nacimiento y auge del mercaurante es, en esencia, la demostración empírica de la extrema resiliencia del comercio alimentario español. Ante la amenaza de la obsolescencia, los mercados minoristas, apoyados por la red institucional y la visión modernizadora de Mercasa, supieron leer los cambios de la sociedad.
Al fusionar la frescura innegociable de la plaza de abastos con la conveniencia y la experiencia de la hostelería, España ha consolidado un formato híbrido que hoy se estudia internacionalmente como un caso de éxito. El mercaurante ha salvado el alma de nuestros mercados, demostrando que, en el ecosistema público-privado de la distribución española, la tradición y la vanguardia no son conceptos excluyentes, sino ingredientes de una misma receta en constante evolución.
Resiliencia y transformación. La prueba del siglo XXI
La historia de las infraestructuras estratégicas de un país suele escribirse en tiempos de bonanza, pero su verdadera validez únicamente se demuestra cuando el sistema se enfrenta al abismo. A lo largo de las décadas, la Red de Mercas había demostrado su solvencia para acompañar el crecimiento demográfico, vertebrar el territorio, democratizar la Dieta Mediterránea e impulsar a la vanguardia gastronómica hacia el liderazgo mundial. Sin embargo, en los albores de la tercera década del siglo XXI, el modelo público-privado de Mercasa iba a enfrentarse a la prueba de estrés más severa y global de su historia contemporánea: la irrupción de un “cisne negro” logístico.
La pandemia de la COVID-19, que paralizó el mundo en la primavera de 2020, supuso un colapso sin precedentes en las cadenas de suministro internacionales. En cuestión de días, las fronteras se cerraron, el transporte global de mercancías se fracturó y el pánico se apoderó de los mercados. En muchos países de nuestro entorno occidental, el ciudadano asistió atónito a imágenes de desabastecimiento estructural en los supermercados, estanterías vacías y roturas dramáticas en la provisión de alimentos frescos.
En España, sin embargo, el escenario fue radicalmente distinto. A pesar del acaparamiento inicial impulsado por el miedo, el suministro de productos perecederos (frutas, verduras, carnes y pescados) nunca llegó a quebrar (Mercasa, 2020).
El mayor stress test de nuestra historia logística
¿Por qué el sistema alimentario español resistió el embate pandémico con una solidez que fue objeto de estudio por parte de organismos internacionales? La respuesta reside en la arquitectura misma del modelo concebido en 1966. La Red de Mercas demostró ser una infraestructura hiper-resiliente gracias, precisamente, a su naturaleza híbrida y descentralizada (Zhao et al., 2024).
Por un lado, la titularidad pública de las 24 Unidades Alimentarias (Mercasa y Ayuntamientos) garantizó que los recintos permanecieran abiertos, implementando en tiempo récord protocolos sanitarios de máxima seguridad, garantizando la desinfección de los pabellones y asegurando el funcionamiento ininterrumpido de los servicios esenciales de frío y control veterinario.
Por otro lado, la miríada de empresas privadas que operan en su interior (asentadores, mayoristas, transportistas) desplegó una agilidad asombrosa. Al no depender de un monopolio estatal ni de una única mega-corporación corporativa, los miles de empresarios privados activaron sus redes de contactos alternativos, diversificaron sus fuentes de aprovisionamiento en origen y rediseñaron sus rutas logísticas en cuestión de horas.
El reto, no obstante, presentaba una complejidad diabólica. De la noche a la mañana, el decreto deestado de alarma obligó a cerrar drásticamente el canal HORECA. Cientos de miles de bares, restaurantes, hoteles y comedores escolares —que absorbían una cuota inmensa del volumen comercializado en las Mercas— bajaron la persiana. Simultáneamente, la demanda en el canal minorista (supermercados, mercados municipales y tiendas de barrio) se disparó a niveles estratosféricos, pues toda la población pasó a realizar el 100% de sus ingestas en el hogar.
La plasticidad del modelo permitió una reasignación masiva de los flujos de mercancía. Los mayoristas especializados en alta restauración redirigieron sus stocks hacia el comercio minorista de proximidad, salvando miles de toneladas de producto fresco de la destrucción y garantizando que el ciudadano confinado siguiera teniendo acceso a una dieta saludable. La Red de Mercas actuó como un colosal amortiguador logístico, absorbiendo el impacto del cierre de la hostelería e inyectando esa materia prima en las arterias del retail.
El día después: La crisis de personal y la industrialización de la Merca
La superación de la fase aguda de la pandemia no supuso, ni mucho menos, un retorno a la vieja normalidad. Cuando la hostelería española volvió a abrir sus puertas, se encontró con un paisaje sectorial profundamente alterado. A las tensiones inflacionistas globales derivadas de la crisis energética y de materias primas, se sumó un problema estructural aún más grave para el canal HORECA: la escasez crónica de personal cualificado en las cocinas (Hostelería de España, 2023).
Tras los confinamientos, miles de profesionales de la hostelería abandonaron el sector en busca de horarios más conciliadores en otras industrias. Los restaurantes se encontraron con salones llenos de clientes ávidos de recuperar el tiempo perdido, pero con plantillas de cocina diezmadas. Para el dueño de un restaurante, dedicar a dos ayudantes de cocina durante cuatro horas diarias a pelar patatas, limpiar calamares, eviscerar pescado o preparar fondos y caldos básicos se volvió financieramente insostenible.
Ante esta emergencia de rentabilidad y recursos humanos en la hostelería, las Unidades Alimentarias experimentaron una profunda metamorfosis. Las Mercas aceleraron su transición: dejaron de ser exclusivamente grandes mercados de compraventa de materia prima cruda para consolidarse como potentes hubs industriales de procesamiento alimentario. Las empresas mayoristas instaladas en Mercamadrid, Mercabarna, Mercavalencia o Mercasevilla asumieron el rol de back-office de los restaurantes. Se multiplicaron las naves dedicadas a la producción de la llamada Cuarta Gama (vegetales y frutas frescas, lavadas, peladas, cortadas y envasadas en atmósferas protectoras, listas para consumir o cocinar) y de la Quinta Gama (alimentos cocinados, pasteurizados o esterilizados, que solo requieren una mínima regeneración térmica antes de ser servidos). Hoy, el mayorista no solo vende el lomo de ternera o el salmón entero; vende la ternera ya porcionada al gramo exacto que demanda el escandallo del chef, y el salmón desespinado y cocinado a baja temperatura (sous-vide). Las Mercas se han convertido en las grandes cocinas preparatorias en la sombra de España, asumiendo los procesos más intensivos en mano de obra para que el hostelero pueda concentrar su reducida plantilla en el ensamblaje final, el toque de autor y la experiencia del cliente en la sala.
El auge del Delivery y las Cocinas Fantasma (Dark Kitchens)
El segundo gran seísmo post-pandémico que ha reconfigurado el papel de Mercasa en el siglo XXI es la explosión del consumo extradoméstico en el hogar: el fenómeno del Delivery (comida a domicilio a través de plataformas digitales). Lo que antes era un recurso ocasional limitado a pizzas o comida asiática, se ha convertido en un hábito de consumo transversal que abarca desde menús saludables hasta alta cocina.
Esta transformación de los hábitos de consumo ha propiciado el nacimiento de un nuevo actor en el ecosistema de la restauración: las Dark Kitchens o cocinas fantasma. Se trata de instalaciones industriales equipadas con múltiples puestos de cocina que no disponen de salón para comensales, camareros ni escaparate a la calle; están diseñadas exclusiva y milimétricamente para preparar comida destinada al reparto a domicilio.
En un primer momento, estas cocinas fantasma buscaron ubicarse en los centros neurálgicos de las ciudades para minimizar los tiempos de entrega de la última milla. Sin embargo, pronto se toparon con los prohibitivos costes inmobiliarios urbanos, las quejas vecinales por ruidos y olores, y el caos circulatorio provocado por el enjambre de repartidores (Federación Regional de Asociaciones Vecinales de Madrid, 2021).
La evolución lógica y estratégica de este modelo ha devuelto el protagonismo a las infraestructuras periféricas (Jones Lang LaSalle (JLL), 2022). ¿Qué mejor lugar para instalar una gran Dark Kitchen que el interior o el anillo perimetral de una Unidad Alimentaria de la Red de Mercas? Al trasladar las cocinas fantasma a las instalaciones impulsadas por Mercasa, los operadores de Delivery resuelven de un plumazo sus mayores cuellos de botella operativos. En primer lugar, alcanzan el kilómetro cero logístico: la materia prima fresca (carne, pescado, verdura) viaja literalmente en carretilla desde el pabellón del mayorista hasta la puerta de la Dark Kitchen, eliminando los costes económicos y medioambientales del transporte en camión por la ciudad. En segundo lugar, se benefician de infraestructuras públicas diseñadas específicamente para el sector agroalimentario (gestión de residuos, depuración de aguas, suministro energético industrial y bioseguridad).
De este modo, la Red de Mercas del siglo XXI no solo alimenta a las casas de comidas, a los restaurantes de vanguardia y a los pujantes mercaurantes, sino que se ha erigido en el epicentro físico de la revolución digital del FoodTech.
El modelo nacido en 1966 ha demostrado que la verdadera resiliencia no consiste en resistir estáticamente los golpes del destino, sino en poseer una estructura lo suficientemente ágil y colaborativa como para metamorfosearse en el motor industrial y tecnológico que la nueva hostelería exige para sobrevivir.
El horizonte 2030. Sostenibilidad, Inteligencia Artificial y el futuro del modelo
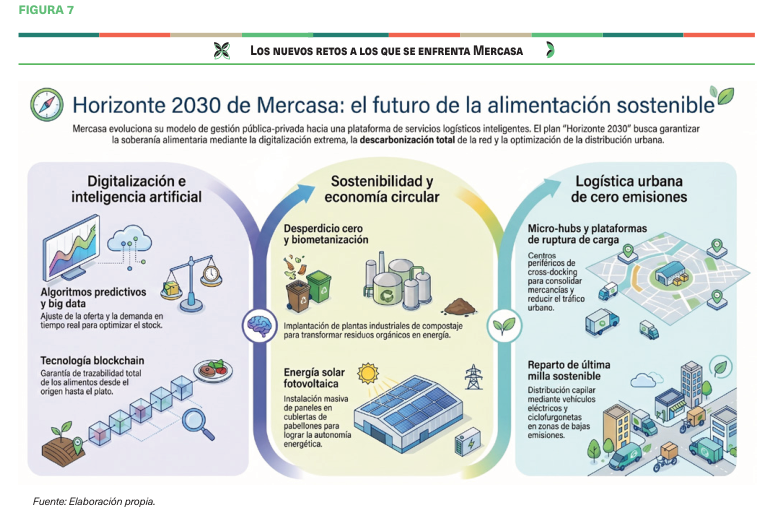
Celebrar el sexagésimo aniversario de Mercasa en este 2026 no debe entenderse únicamente como un ejercicio de nostalgia o de complacencia institucional, sino como el punto de partida ineludible para afrontar la próxima gran revolución del sector alimentario. Si en 1966 el desafío era ordenar el caos urbano mediante el cemento y la cadena de frío, y en las décadas posteriores el reto fue abastecer al canal HORECA y a los pujantes mercaurantes, el horizonte de 2030 plantea una disyuntiva de carácter existencial: la digitalización predictiva y la descarbonización absoluta de la cadena de suministro.
El modelo público-privado que vertebra la Red de Mercas se enfrenta a un escenario donde la eficiencia ya no se medirá exclusivamente en toneladas comercializadas por minuto, sino en el impacto medioambiental y en la gestión inteligente del dato. La despensa del milagro gastronómico español debe transformarse, obligatoriamente, en un ecosistema verde, circular y tecnológicamente hiperconectado.
El imperativo de la Economía Circular y el Desperdicio Cero
La alimentación mundial se encuentra bajo un escrutinio medioambiental sin precedentes (Willett et al., 2019). En un contexto de emergencia climática, sequías recurrentes que amenazan las cosechas y una presión creciente sobre los recursos hídricos, el desperdicio alimentario ha dejado de ser una ineficiencia económica para convertirse en una falla ética inasumible.
Las Unidades Alimentarias, por su inmenso volumen de operaciones, son el escenario crítico donde se debe librar esta batalla. El futuro de Mercasa pasa por la consolidación de la Economía Circular. La infraestructura pública debe rediseñarse para garantizar que ninguna fracción de materia orgánica termine en un vertedero. El objetivo del desperdicio cero implica que aquellos productos frescos que, por razones estéticas o de maduración, pierdan su valor comercial para la alta hostelería o el mercado minorista, sean automáticamente canalizados, en primera instancia, hacia redes de donación social (bancos de alimentos) operando dentro de los propios recintos.
En segunda instancia, la materia orgánica no apta para el consumo humano debe convertirse en el combustible del propio mercado. Las Mercas del futuro ya están implementando —y deberán generalizar— plantas de biometanización y compostaje industrial en sus anillos perimetrales. Los restos de frutas, verduras y despojos de pescado se transformarán en biogás para propulsar las flotas de transporte pesado, o en fertilizantes de alto rendimiento que retornarán a las huertas de origen, cerrando así un círculo biológico perfecto.
Simultáneamente, la inmensidad de las cubiertas y tejados de los pabellones mayoristas constituye el mayor parque fotovoltaico potencial de las periferias urbanas. La alianza público-privada permitirá que los asentadores operen sus voraces cámaras frigoríficas alimentadas por energía solar autogenerada, aislando al sector de la volatilidad de los mercados energéticos globales y reduciendo drásticamente la huella de carbono de cada kilogramo de alimento.
La Inteligencia Artificial y el Data Space agroalimentario
Si la sostenibilidad es el fin, la digitalización es el medio. En la próxima década, la infraestructura más valiosa que Mercasa proporcionará a sus operadores privados no será el asfalto ni el suministro eléctrico, sino la soberanía y la arquitectura del dato.
La irrupción de la Inteligencia Artificial (IA) va a reconfigurar la relación entre la oferta mayorista y la demanda de los restaurantes y mercaurantes. Hasta ahora, el asentador compraba en origen basándose en su intuición, su experiencia histórica y los pedidos consolidados. Mañana, algoritmos predictivos alimentados por Big Data analizarán variables en tiempo real: desde la previsión meteorológica que afectará a las cosechas en Almería, hasta los flujos de reservas en los restaurantes de Madrid o Barcelona, pasando por las tendencias de consumo en plataformas de Delivery o eventos multitudinarios en la ciudad.
Esta predicción milimétrica de la demanda permitirá ajustar las compras en origen con una precisión inédita, eliminando el sobre-stock y el consiguiente desperdicio. Además, la implementación de tecnología Blockchain garantizará una trazabilidad inquebrantable. El consumidor que se siente en un mercaurante o en un restaurante con Estrella Michelin podrá escanear un código QR y conocer no solo la lonja exacta donde se capturó su pescado, sino la ruta logística que siguió, la temperatura a la que viajó y la huella de carbono exacta de su plato.
Micro-hubs y logística urbana de cero emisiones
Finalmente, el horizonte 2030 exige resolver el último gran cuello de botella: la distribución urbana de mercancías (DUM). Las ciudades están blindando sus centros históricos con Zonas de Bajas Emisiones (ZBE), limitando el acceso a vehículos de combustión. Para que el pequeño bar de barrio, el restaurante y el mercado municipal sigan recibiendo su mercancía fresca cada mañana, la Red de Mercas debe actuar como el gran hub de consolidación nocturna.
El modelo público-privado evolucionará hacia la creación de plataformas de ruptura de carga (cross-docking) en los límites de la ciudad. Los grandes camiones descargarán en la Merca, y desde allí, algoritmos de optimización de rutas agruparán los pedidos de múltiples mayoristas en flotas compartidas de vehículos eléctricos ligeros o ciclogofurgonetas de frío pasivo, que realizarán el reparto capilar de última milla sin emitir un solo gramo de CO2 ni generar ruido.
Conclusiones: El legado de seis décadas y el motor del porvenir
A lo largo de este recorrido histórico, sociológico y económico, hemos constatado una verdad irrefutable: la posición hegemónica de España como primera potencia gastronómica mundial no es un accidente geográfico ni un mero golpe de suerte cultural. Es el resultado directo de una de las políticas logísticas más audaces y exitosas emprendidas en la historia contemporánea de Europa.
El nacimiento de Mercasa en el mes de abril de 1966 supuso un punto de inflexión. Al sustituir el caos, la insalubridad y la especulación de los viejos mercados céntricos por una red capilar de Unidades Alimentarias hiper-profesionalizadas, se salvó el abastecimiento de unas ciudades al borde del colapso. Pero, sobre todo, se sentaron las bases materiales para que la incipiente sociedad española del bienestar pudiera sentarse a la mesa.
El modelo de colaboración público-privada demostró ser la fórmula magistral. El Estado y los Ayuntamientos actuaron como arquitectos y garantes, construyendo el tablero, asegurando la higiene y dictando reglas claras de competencia. A cambio, miles de empresarios privados (asentadores, mayoristas, transportistas y detallistas) inyectaron su capital, su agilidad comercial y su incansable capacidad de trabajo para importar, conservar y distribuir el mejor producto del mundo en un tiempo récord. Esa despensa invisible, que cobra vida cada madrugada mientras el país duerme, fue la que permitió democratizar la Dieta Mediterránea y consolidar el famoso Menú del Día.
Fue la infraestructura indispensable que posibilitó la supervivencia de cientos de miles de pequeños bares y casas de comidas, otorgando a España la mayor densidad hostelera del planeta. Fue, en el cambio de milenio, el laboratorio de I+D y la boutique de ingredientes exóticos que sostuvo el despegue de nuestra Alta Cocina y nuestra lluvia de Estrellas Michelin. Y ha sido, en la época más reciente, el facilitador estructural para la reinvención de los mercados municipales en vibrantes mercaurantes y el escudo protector que nos libró del desabastecimiento durante la mayor crisis sanitaria del siglo XXI.
Al celebrar su 60 aniversario, Mercasa no mira hacia el pasado, sino que se proyecta hacia un futuro donde la digitalización, la inteligencia artificial y la sostenibilidad medioambiental marcarán las reglas de la supervivencia. En un mundo globalizado cada vez más convulso, fragmentado y sometido a constantes tensiones en la cadena de suministro, la fortaleza de la Red de Mercas se erige como la mejor garantía para nuestra soberanía alimentaria.
El socio invisible del chef, del tendero y del ciudadano sigue operando en la sombra. Y mientras esa gigantesca ciudad del frío siga encendiendo sus luces cada noche, el milagro gastronómico español seguirá sirviéndose, impecable y puntual, cada mañana.
Referencias
Capel, J. C. (2019). La verdadera historia del menú del día. El Mundo. https://www.elmundo.es/metropoli/gastronomia/2019/05/27/5cebbe88fdddffdf438b45a9.html
Cuatro. (2016). Un día con un pescadero. Mediaset España. https://www.youtube.com/watch?v=4YvwS7rU-cM
El País Semanal. (2018). Mercamadrid, “el otro” arca de Noé. El País. https://www.youtube.com/watch?v=LtlTLAQockY
Europa Press. (2020). La cadena agroalimentaria española, referente mundial de solidez en la pandemia, según un informe. https://www.europapress.es/asturias/ asturias-rural-00671/noticia-cadena-agroalimentaria-espanola-referente-mundial-solidez-pandemia-informe-20200717121227.html
Federación Regional de Asociaciones Vecinales de Madrid. (2021). Impacto medioambiental y social de las cocinas fantasma en zonas residenciales: ruidos, olores y movilidad. https://fravm.org/stop-cocinas-fantasma/
Gallego, J. F. (2014). Gestión de alimentos y bebidas para hoteles, bares y restaurantes. Ediciones Paraninfo, S.A.
Hostelería de España. (2023). Anuario de la Hostelería de España 2023. Evolución, datos y análisis del sector. Confederación Empresarial de Hostelería de España (CEHE). https://www.caixabanklab-campus.com/ wp-content/uploads/sites/4/2024/06/ANUARIO-HOSTELERIA-2023.pdf
Hostelería Madrid. (2024). Foodterteinement: ¿Cómo la alta cocina ha entrado al sector del abastecimiento y el entretenimiento? Asociación de Hostelería de Madrid. https://www.hosteleriamadrid.com/blog/creacion-de-empresas/foodterteinement-como-la-alta-cocina-ha-entrado-al-sector-del-entretenimiento/
Jones Lang LaSalle (JLL). (2022). Informe Retail: Tendencias del mercado en España. JLL Research España. https://www.aedecc.com/uploads/contents/docs/ jll-es-informe-retail-2022_1651075739.pdf
Kassam, A. (2019). No more two-hour lunch breaks: the slow death of Spain’s menú del día. The Guardian. https:// www.theguardian.com/cities/2019/nov/11/no-more- two-hour-lunch-breaks-the-slow-death-of-spains-menu- del-dia Madrid Secreto. (2023). En Mercamadrid, el mercado de alimentación fresca más grande de toda Europa.
Madrid Secreto (Instagram Reels). https://www.instagram.com/ reel/DShUGLojdGy/
Mercasa. (2020). Reflexiones sobre el impacto de la pandemia en la cadena agroalimentaria. Distribución y Consumo, 162. https://www.mercasa.es/wp-content/ uploads/2022/03/DYC162_100px.pdf
Mercasa. (2025a). Informe Anual 2024: Actividad comercial de la Red de Mercas. Empresa Nacional Mercados Centrales de Abastecimiento, S.A. https://www.mercasa.es/wp-content/uploads/2025/08/mercasa-informe-anual-2024.pdf
Mercasa. (2025b). La Red de Mercas en cifras: Únete a la Red. Empresa Nacional Mercados Centrales de Abastecimiento, S.A. https://www.mercasa.es/red-de-mercas- page/unete-a-la-red/
Ministerio de Agricultura, P. y A. (MAPA). (2004). El papel de Mercasa en la distribución agroalimentaria. Fondo Documental MAPA. https://www.mapa.gob.es/ministerio/pags/biblioteca/fondo/pdf/3765_18.pdf
Ministerio de Comercio. (1966). Decreto 975/1966, de 7 de abril, por el que se autoriza la creación de Mercados Centrales de Abastecimiento, S. A. (M.E.R.C.A.S.A.). Boletín Oficial Del Estado, 98, 4913–4914. https://www. boe.es/boe/dias/1966/04/25/pdfs/A04913-04914.pdf
Ministerio de Información y Turismo. (1964). Circular número 29, de 30 de junio de 1964, de la Subsecretaría de Turismo, sobre ordenación de los restaurantes y creación del menú turístico. Boletín Oficial Del Estado, 161, 8686. https://www.boe.es/boe/dias/1964/07/06/pdfs/ A08686-08686.pdf
Rivas, A. (2022). El menú del día: un invento español y mucho español que los “currelas” mantienen con vida. El Huffington Post. https://www.huffingtonpost.es/entry/ el-menu-del-dia-un-invento-espanol-y-mucho-espanol- que-los-currelas-mantienen-con-vida_es_61faba29e4b02136b6eec2f6.html
Telemadrid. (2015). Mi cámara y yo: Mercamadrid. RadioTelevisión Madrid (RTVM). https://www.youtube.com/ watch?v=U5bch5IUZo0
Willett, W., Rockström, J., Loken, B., Springmann, M., Lang, T., Vermeulen, S., & Murray, C. J. L. (2019). Food in the Anthropocene: the EAT–Lancet Commission on healthy diets from sustainable food systems. The Lancet, 393(10170), 447–492. https://doi.org/10.1016/S0140- 6736(18)31788-4
Zhao, G., Vazquez‐Noguerol, M., Liu, S., & Prado‐Prado, J.C. (2024). Agri‐food supply chain resilience strategies for preparing, responding, recovering, and adapting in relation to unexpected crisis: A cross‐country comparative analysis from the <scp>COVID</scp> ‐19 pandemic. Journal of Business Logistics, 45(1). https://doi. org/10.1111/jbl.12361