El devenir del sector hortofrutícola español. Una reflexión en el 60 aniversario de Mercasa
El análisis en paralelo de la evolución histórica entre Mercasa y la Política Agraria Común permite al autor, en este artículo, reflexionar sobre los principales hitos del sector hortofrutícola español, cuyo liderazgo coincide en el peso relativo que aporta en la producción final agraria y en los volúmenes de comercialización de alimentos frescos en la Red de Mercas.
El artículo concluye que la PAC y Mercasa han cumplido los objetivos encomendados –incluido el de garantizar la seguridad alimentaria en todas sus concepciones– y que, después de más de 60 años, siguen teniendo vigencia, si bien han tenido que adaptarse a los nuevos tiempos, sin olvidar nunca uno de sus objetivos más importantes como es el de la seguridad alimentaria.
José Álvarez Ramos
Ingeniero Agrónomo
El 60 aniversario de Mercasa, que se celebra en 2026, es una buena oportunidad para reflexionar sobre la evolución del sector hortofrutícola español a lo largo de este periodo. Para ello, es adecuado detenerse en algunos de los aspectos más importantes del papel que ha tenido Mercasa en el devenir del sector, teniendo en cuenta que los productos hortofrutícolas en fresco han ocupado siempre el liderazgo de la comercialización en la Red de Mercas. Esta empresa pública también ha tenido un rol muy importante en el desarrollo y modernización del sector de frutas y hortalizas en fresco en España, principal sector productor de la agricultura española y líder europeo en la exportación hortofrutícola.
Por mi trayectoria profesional o porque he vivido en países en vías de desarrollo, siempre he tenido muy presente la seguridad alimentaria en su doble rol de cantidad (food security) y de calidad (food safety), con disculpas por la licencia de utilizar la lengua inglesa para precisar el término.
Pienso que, en los últimos tiempos, cada vez que se hablaba de seguridad alimentaria en los países desarrollados se pensaba en la segunda acepción, es decir, en la seguridad o inocuidad de los alimentos, dejando la primera más para los países en vías de desarrollo donde el suministro de alimentos sigue sin estar garantizado en gran parte de éstos.
Es por este motivo que quiero poner, en un lugar destacado, el importante papel que ha jugado Mercasa en la seguridad alimentaria a lo largo de sus 60 años de historia.
La PAC y Mercasa en sus orígenes
Me gustaría ir a los orígenes de la creación y conformación de Mercasa y establecer una comparación con el nacimiento de la Política Agraria Común de la Comunidad Económica Europea (PAC), pues, aunque los objetivos iniciales eran distintos, con el devenir de los tiempos se han dirigido hacia fines convergentes. En ambos casos la seguridad alimentaria de la población ha sido y continúa siendo uno de sus objetivos más importantes.
La PAC tuvo su origen en el Tratado de Roma (1957) y se puso en marcha en 1962 contando con seis países fundadores. Se estableció en una época de escasez donde había necesidad de producir para garantizar la alimentación de la población. Uno de los objetivos de esa política, que sigue teniendo validez hoy día, fue el de garantizar una producción viable de alimentos que contribuyera a alimentar la población (seguridad alimentaria). Una actualización de ese objetivo en una sociedad desarrollada es garantizar un suministro fiable de alimentos saludables y nutritivos a precios asequibles.
Mercasa nació en 1966, antes del ingreso de España en la antigua CEE que tuvo lugar en 1986, con unos objetivos diferentes a los de la PAC, no tan orientados a la producción de alimentos sino a la creación de infraestructuras comerciales en el marco de garantizar el abastecimiento de la población. Entre los objetivos más importantes sobre el mandato encomendado a esta empresa, destacan:
- Creación de una red de mercados mayoristas y su explotación y gestión.
- Dotar a la red de unas condiciones de funcionamiento que garantizarán una auténtica concurrencia, incluyendo la participación activa de los productores.
- Contribuir al mejoramiento del ciclo de comercialización de los productos alimentarios mediante la consecución de un grado de mayor transparencia en el mercado, la mejora de normalización y tipificación de las mercancías; y el aumento de las facilidades para el desarrollo del comercio detallista polivalente.
Es un hecho contrastado que la PAC y Mercasa han cumplido los objetivos encomendados y que, después de más de 60 años, siguen teniendo vigencia, si bien han tenido que adaptarse a los nuevos tiempos, sin olvidar nunca uno de sus objetivos más importantes como es el de la seguridad alimentaria.
Hitos del sector hortofrutícola español
La entrada de España en la Comunidad Europea representó una historia de éxito a nivel global. Sin embargo, hubo sectores como el de frutas y hortalizas que, debido a su competitividad exportadora, fue sometido a una adhesión por etapas con un periodo transitorio de diez años y al mecanismo de vigilancia de los intercambios, con el objetivo de que los países productores europeos se adaptaran a la entrada de un nuevo socio muy competitivo.
Este periodo se acortó debido a la entrada en vigor del mercado único el 1 de enero de 1993 que permitió el libre tránsito para las mercancías en la Comunidad y supuso un gran revulsivo para el desarrollo y consolidación del sector hortofrutícola español como principal sector productor de la agricultura española y motor de la exportación, principalmente a los países comunitarios.
Globalización y competencia en el sector hortofrutícola europeo
El fenómeno de la globalización (mundialización) en el sector de frutas y verduras en fresco es un buen ejemplo de cómo, gracias al incremento de los flujos comerciales y de los avances tecnológicos que se han aplicado en toda la cadena comercializadora, se han podido beneficiar los pequeños productores-exportadores y, sobre todo, las y los consumidores, que pueden disfrutar de una gama más amplia de productos y a unos precios más competitivos, con acceso a toda la gama de frutas y verduras en todo momento, pagando altos precios por conseguir productos de alta calidad y muchas veces productos con valor añadido, como los de cuarta gama.
¿Cómo ha afectado esta globalización y competencia al mercado hortofrutícola comunitario? En el mercado intracomunitario hay que citar dos acontecimientos que han sido de una enorme trascendencia para este sector. El primero fue la entrada en vigor del mercado único europeo el 1 de enero de 1993, que supuso la supresión total de las fronteras interiores, alterando los flujos intracomunitarios de frutas y hortalizas; y el segundo fue la introducción del euro el 1 de enero del 2002, cuyos efectos son bien conocidos, tales como el ahorro de comisiones por cambio de divisas, la mayor transparencia del mercado debido a la comparación de precios en una misma moneda, etc.
El mercado hortofrutícola europeo cubre más del 90% de sus necesidades con la producción propia, importando cierta clase de frutas como el plátano y otras tropicales, cuyo cultivo en el territorio comunitario tiene dificultades climáticas, los cítricos y las frutas de contraestación.
A esto hay que añadir las concesiones que realiza la Unión Europea en el marco de una política de cooperación con los países menos desarrollados, en los que muchas veces sus productos hortofrutícolas son su única oferta de cambio.
El sistema de producción comunitaria es un modelo consolidado que se ajusta a los requerimientos de calidad tanto oficiales como de la propia distribución, los cuales son cada vez más exigentes en aspectos como la trazabilidad, los límites de residuos de pesticidas, la aplicación de normas internacionales de calidad, como las normas Global Gap, el análisis de riesgo de control de puntos críticos, etc.
Evolución del papel de Mercasa y el sector hortofrutícola
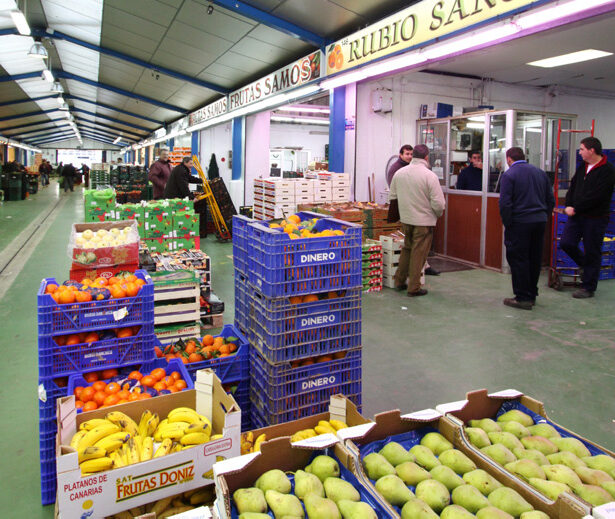
Las frutas y hortalizas son desde el origen de Mercasa el producto más comercializado en la Red de Mercas. Las ventas anuales de alimentos frescos en la Red de Mercas superan los 9 millones de toneladas, por un valor de 25.000 millones de euros. Unos 7 millones de toneladas corresponden a las frutas y hortalizas en fresco por un valor próximo a 11.000 millones de euros. Más del 70% de las frutas y hortalizas comercializadas son de origen nacional, favoreciendo los canales comerciales de la producción española.
En la gestión de Mercasa y la Red de Mercas destaca su implicación en la seguridad de los alimentos. Así, la inspección sanitaria ha jugado un rol fundamental en la toma de muestras, análisis de laboratorio y decomiso de productos, todo en aras de garantizar al consumidor productos seguros y saludables.
Otro aspecto muy importante ha sido y es la aplicación de las normas de calidad y la tipificación de los productos, así como la introducción de envases renovables, la lucha contra el desperdicio alimentario y la creación de centros logísticos. A través de la red se han cubierto todos los puntos del territorio español, lo que ha permitido a las pequeñas entidades operadoras contar con un aprovisionamiento seguro y competir con la gran distribución.
Principales cifras del sector hortofrutícola español
El cultivo de frutas y hortalizas en España tiene una gran variedad de modelos productivos, que van desde la producción intensiva de hortalizas en invernadero hasta las tierras de secano donde se producen frutos de cáscara. España es el primer productor de frutas y hortalizas de la UE, con más del 25% de la producción comunitaria y el octavo a nivel mundial. La producción hortofrutícola se extiende por todas las comunidades autónomas, destacando especialmente Andalucía, Aragón, Cataluña, Castilla-La Mancha, Comunidad Valenciana, Extremadura y Murcia.
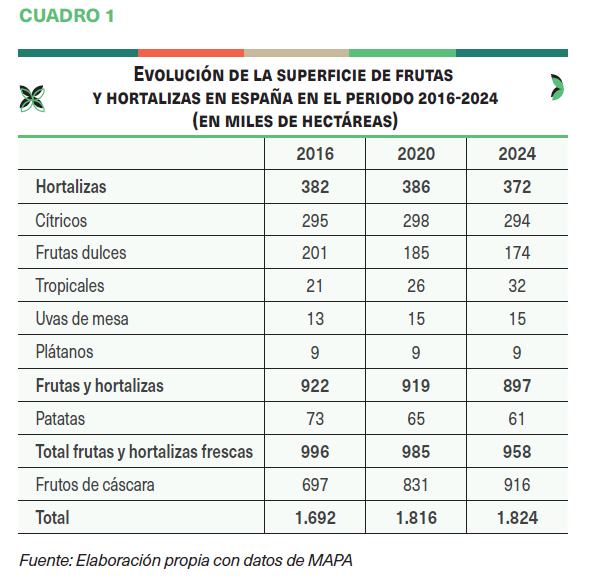
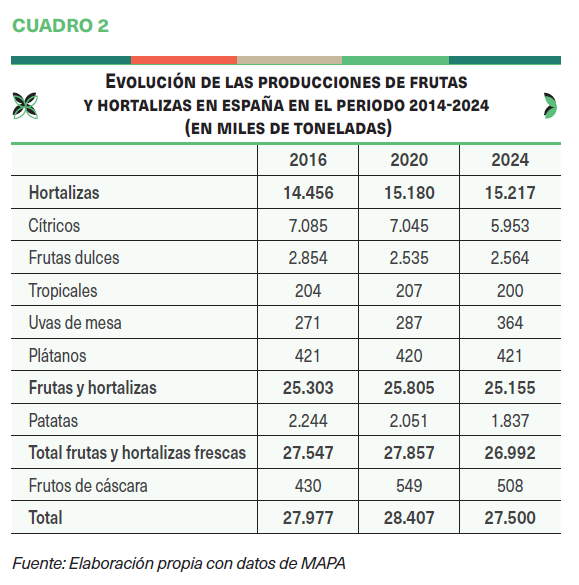
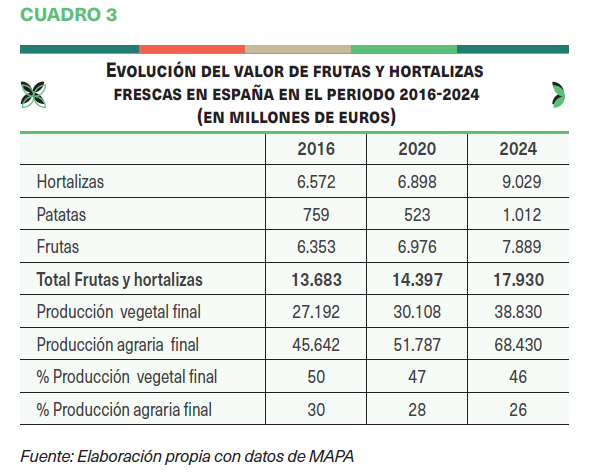
La producción se ha mantenido estable durante los últimos años en torno a 25-26 millones de toneladas en frutas y hortalizas, subiendo ligeramente en frutos de cáscara, aunque gran parte de las plantaciones intensivas que se han realizado en esta década aún no han alcanzado la velocidad de crucero de producción. En cuanto al valor de la producción, sí que ha habido un incremento importante para las frutas y hortalizas que han subido desde 13.683 millones de euros en 2016 hasta 17.930 en 2024 (un aumento del 31%).
El sector de frutas y hortalizas en España supone el 46% de la producción vegetal y el 26% de la producción de la rama agraria. Nuestro país es el primer exportador de la UE y el segundo mundial tras Estados Unidos, exportándose alrededor del 50% de la producción.
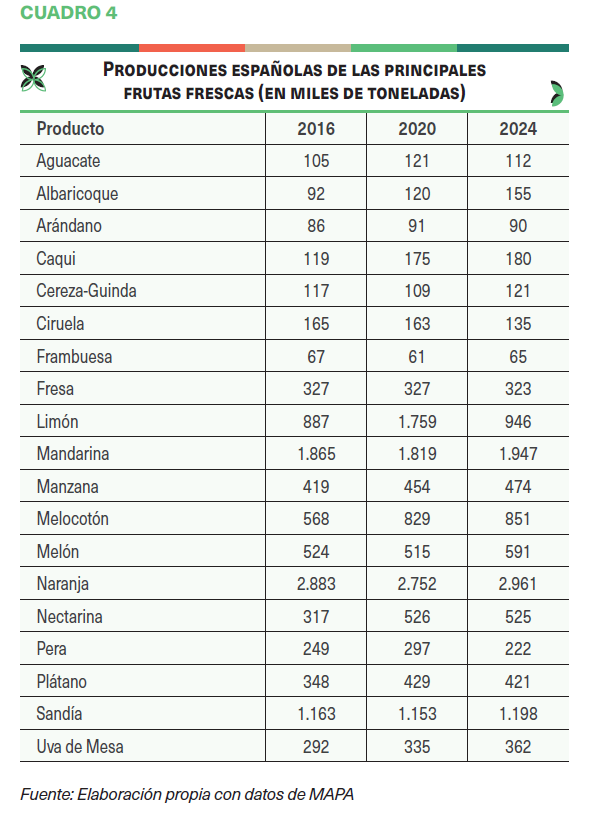
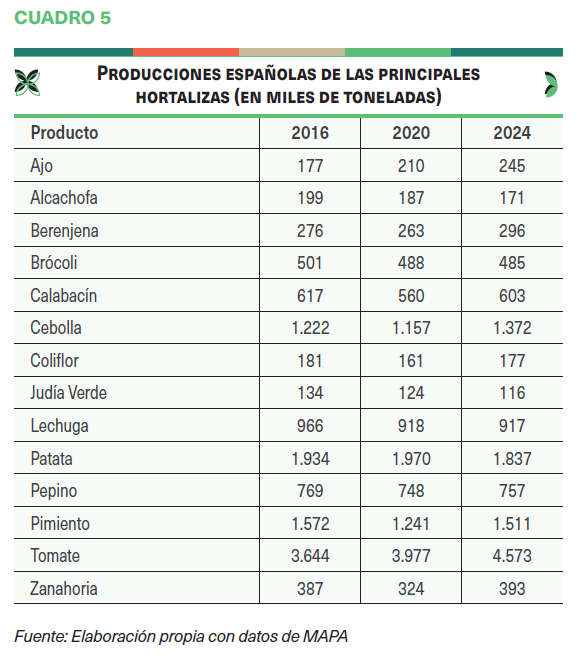
Entre las principales frutas y hortalizas en volumen, en el subsector de frutas frescas destacan los cítricos (limón, naranja y mandarina), frutas de hueso (albaricoque, cereza, ciruela, melocotón y nectarina), frutos rojos por su valor (arándano, frambuesa y fresa), y otros como frutas tropicales, frutas de pepita, melón, sandía y uva de mesa entre las más importantes. En el subsector de hortalizas destacan los tomates, las patatas, los pimientos y las cebollas; seguidos de otros productos, como pepino, calabacín, brócoli y lechuga.
La cantidad de frutas y hortalizas en fresco que se comercializa en el mercado interior en el periodo analizado 2016-2024 es del orden de unos 14 millones de producción propia más unos 4 millones de toneladas de importación, de las que una parte se reexportan. Otro dato importante de la creciente importancia de la comercialización interior lo da el fuerte crecimiento de la afluencia de turistas a España, lo que va a incrementar en el futuro las cifras de comercio interior.
Estructura empresarial del sector hortofrutícola
Tradicionalmente, el sector hortofrutícola se ha caracterizado por su elevado grado de atomización, por el gran número de pequeños y medianos productores, muchos de ellos integrados en cooperativas. La entrada en la CEE introdujo grandes cambios en el sector empresarial y en el movimiento asociativo español de cooperativas y SAT. Como consecuencia de ello surgieron cooperativas de mayor tamaño, así como cooperativas de segundo grado como ANECOOP, que es el líder español en comercialización de frutas y hortalizas, y Unica Group entre las de mayor volumen de ventas. Es en ese periodo donde aparecen cooperativas hortofrutícolas de primer grado como CASI, Murgiverde, Vicasol, Alimer y Onubafruit, entre otras.
Otro cambio importante en los noventa vino como consecuencia de la política del sector de frutas y hortalizas en la UE que eliminó el calendario de retiradas e introdujo un cambio importante como fue las Organizaciones de Productores de Frutas y Hortalizas (OPFH), donde se incorporó como criterio principal del apoyo comunitario el volumen de la producción comercializada. En España había en 2024 cerca de 470 organizaciones de productores de frutas y hortalizas, así como también 12 asociaciones que integran a organizaciones de productores. Dentro de las organizaciones de productores las hay de ámbito supraautonómico y de distintas categorías y grados.
Asimismo, trabajaban en el sector unas 10.000 entidades operadoras, entre centrales de manipulado, comercializadoras, etc. Por su lado, el INE en su directorio de empresas cifraba en 1.318 empresas dedicadas al procesado y conservación de frutas y hortalizas, número inferior al del año anterior. El sector hortofrutícola, según estimaciones de FEPEX, genera alrededor de 400.000 puestos de trabajo directos y 80.000 indirectos en labores de manipulación y distribución dentro de las zonas productivas. La modernización del sector y la realización de importantes inversiones que pretenden diversificar la oferta y ganar peso en los mercados internacionales son los principales retos que caracterizan en la actualidad a las grandes empresas hortofrutícolas españolas.
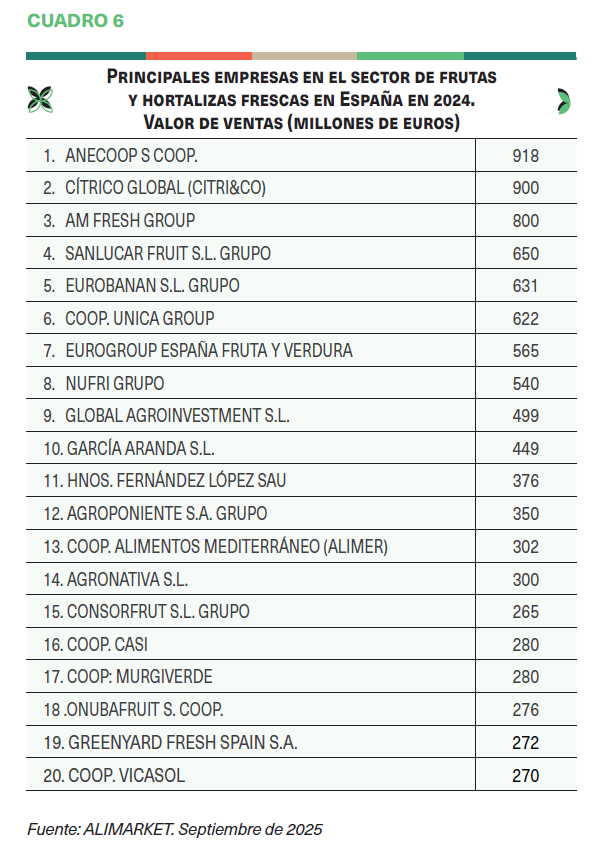
La concentración de la gran distribución y los cambios en su estrategia de suministro, así como su mayor interés en el sector de frutas y hortalizas frescas, fueron determinantes para el crecimiento y verticalización de las entidades operadoras en origen. Todos ellos, tanto privados como cooperativas, necesitaron ganar dimensión para poder negociar en condiciones de mayor igualdad con la gran distribución frente a la tradicional asimetría a favor de ésta.
En el modelo empresarial cobra importancia destacada el entramado de más de 2.000 empresas mayoristas comercializando frutas y hortalizas en la Red de Mercas, algunas de ellas con posiciones de liderazgo en el ranking de las grandes empresas del sector.
Todo ello, atendiendo a una demanda interior minorista con un formato dual, de gran eficiencia, en el que conviven los comercios especializados –las fruterías– con las cadenas de súper e hipermercados, y con la venta ambulante en mercadillos, con una tradición y presencia muy consolidada en pueblos y ciudades de toda España, cuya cuota de mercado global en la venta de frutas y hortalizas supera en muchas ocasiones a la de los hipermercados.