Tendencias y estrategias en distribución y consumo. ¿Hacia dónde vamos?
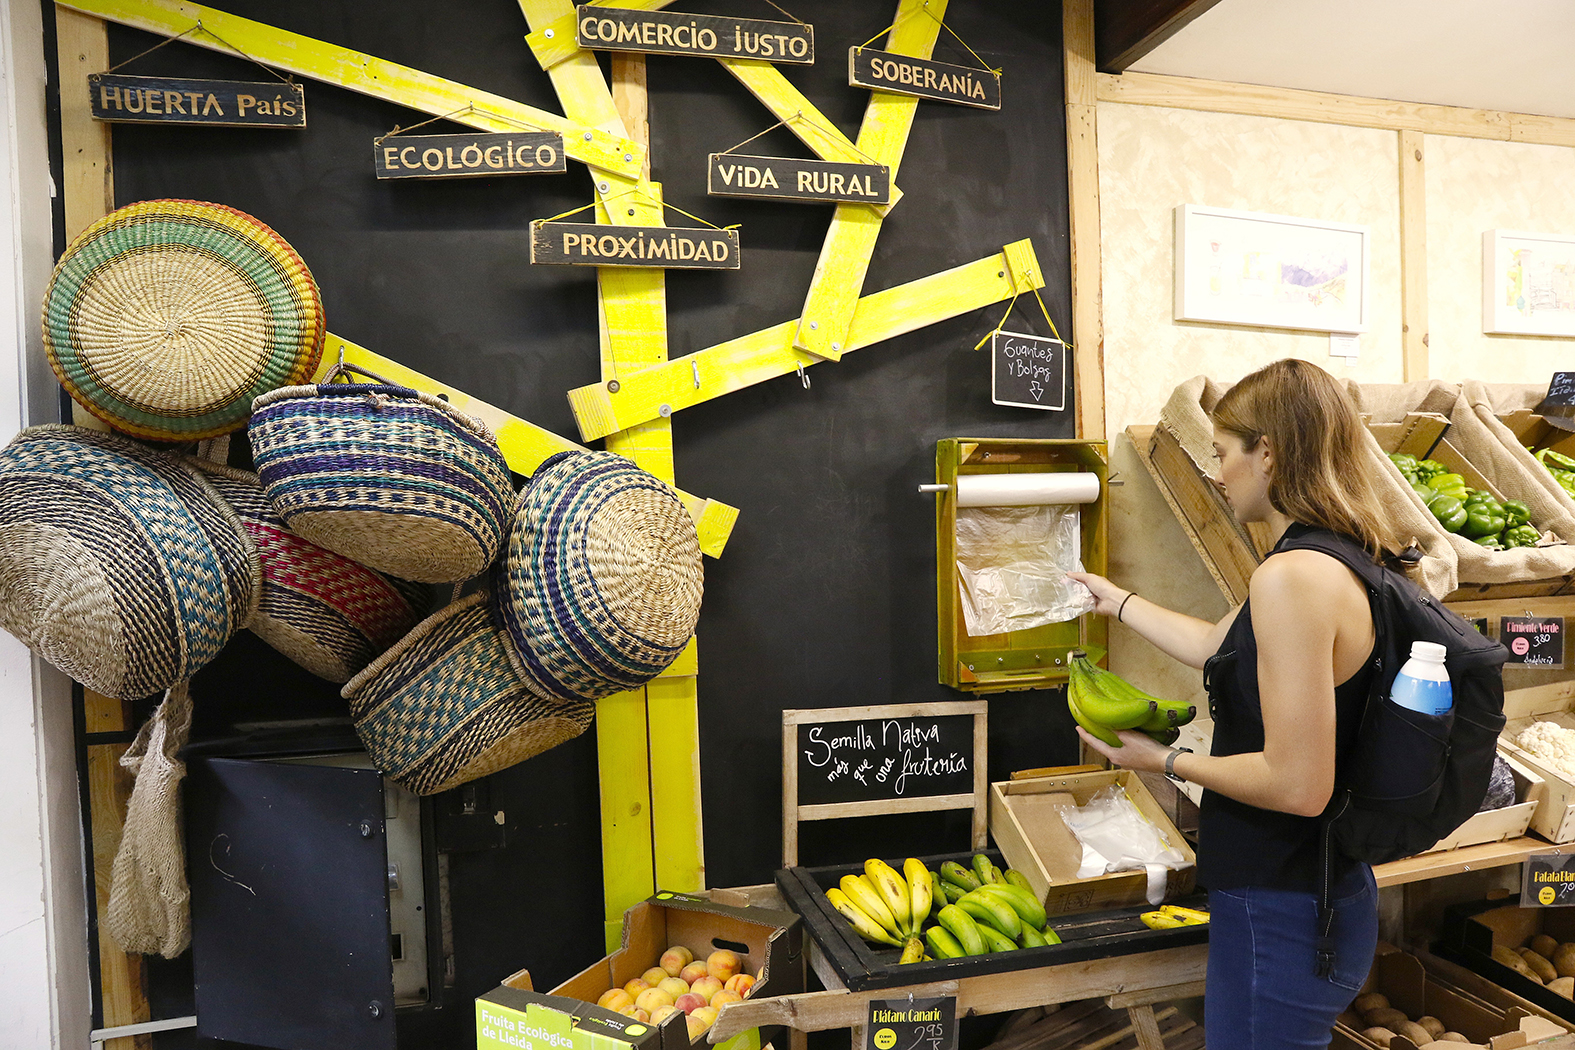
La realidad de los hábitos de compra y consumo en España es hoy muy distinta a la que había hace 60 años, utilizando esta referencia temporal porque coincide con el aniversario de la creación de Mercasa, objetivo central de este número especial de Distribución y Consumo, para poner en valor no solo la trayectoria del servicio público de Mercasa y la Red de Mercas, sino también, analizar la evolución social en este amplio periodo de grandes transformaciones.
Una doble mirada al pasado y el presente que nos permite ver cómo hemos cambiado. A grandes rasgos, destacan el progreso económico, el aumento de población, incluida la aportación de la población migrante; los cambios sociodemográficos
y laborales, las nuevas estructuras de la oferta del comercio minorista y la transformación digital, entre otros aspectos.
Pero visto desde la óptica de la demanda, entre los cambios más relevantes hay que situar la nueva dimensión cultural y social de las personas en las acciones cotidianas de compra y consumo de alimentos y otros productos básicos.
Silvia Resa López · Periodista
La radiografía española del consumo es hoy muy diferente a cómo era hace 60 años. Hoy podemos decir que estamos en el pico de un rápido proceso de evolución, que explica la preocupación actual de empresas y analistas en gran con sumo para avanzar los pasos siguientes en este ca mino compartido por toda la población a la hora de comprar y consumir, aun sin obviar las diferencias evidentes en función de disponibilidad de renta y circunstancias particulares de cada cual. Por ello, tiene interés el ejercicio de preguntar y obtener res puestas, tal y como se plantea en este trabajo, para conocer de primera mano hacia dónde vamos.
“En 2026 las personas son más exigentes y raciona les en su gasto, si bien está más orientado al bienestar, la conveniencia y las soluciones que faciliten su vida”, dice un portavoz de Circana, una de las compañías líderes en tecnología de medición y análisis del comportamiento del mercado de gran consumo. “Ya no buscamos sólo productos, sino que esperamos propuestas que resuelvan necesidades reales y nos permitan vivir mejor. Este enfoque –afirma– es decisivo para fabricantes y distribuidores, que de ben competir en conveniencia, diferenciación y calidad percibida, además de en precio”.
Según diversos estudios, como el de la agencia de marketing Estratégico PHI, lo que destaca en España es la racionalidad a la hora de comprar, con una mayor planificación del gasto, orientación al valor percibido y exigir una coherencia entre el precio, la experiencia de la que no se olvida por muy racional que parezca y aquello que promete la marca de su elección.
La encuesta de la MPAC (Mesa de Participación de Asociaciones de Consumidores) 2025, con la opinión de 3.800 familias, afirma que el 77% de personas ha cambiado su forma de comprar, impulsadas por la búsqueda de ofertas y promociones (32%), un mayor aprovechamiento de los alimentos (20%) o la reducción del gasto en alimentación (8%), dice el informe de MPAC. Como curiosidad, el 56% hace sus compras andando, lo que se traduce en cestas más pequeñas, aunque frecuentes.
Para PHI, “cada vez se comparan más los precios, se valoran las reseñas, se valida en redes sociales y se penalizan experiencias lentas o poco transparentes, exigiendo rapidez, claridad y simplicidad”. Otra característica relevante es que la personalización pasa de valor añadido a expectativa básica, aunque sólo si es útil y respetuosa con los datos; mientras que la sostenibilidad ya ha dejado de ser un discurso para convertirse en una condición de compra.
Según Shopfully, que en su estudio The State of Shopping 2026 analiza los hábitos de compra de más de 6.600 consumidores en ocho países europeos, entre los que se encuentran España, Italia, Francia y Alemania, las claves de presente que orientan hacia el futuro son principalmente el contexto económico, dar prioridad a productos en promoción (55%) y comparar precios entre diferentes tiendas antes de realizar el acto de compra (52%).
También se resalta que la tienda física sigue siendo clave, aunque la decisión de compra se toma cada vez antes y en digital, “porque ya no se navega únicamente para inspirarse, sino para comparar, evaluar y tomar decisiones más inteligentes antes de llegar al punto de venta”, dice el director de Shop fully para Península Ibérica y Francia, Henri-Noël Bouvet.
En el sector de alimentación y bebidas, el 74% de las personas da prioridad a los precios competitivos. En otros como el de moda, este porcentaje alcanza el 72%, mientras que, en electrónica y tecnología, además del precio (53%), el comprador se fija en la calidad del producto (54%).
El 67% considera útil la publicidad cuando ayuda a descubrir promociones que no conocía; casi el 80% quiere recibir ofertas personalizadas si son prácticas y transparentes.
En España se investiga online antes de comprar con mayor frecuencia que la media europea (72% frente al 56%); además, se usa un mayor número de plataformas digitales orientadas a la promoción y a la comparación de precios.
Horizonte 2040
La distribución alimentaria continuará evolucionando para adaptarse a una demanda cada vez más exigente, digital y sensible a factores como la sostenibilidad, la conveniencia y la personalización. Como tendencias, destacan el crecimiento de los formatos premium y discount, el auge de los productos locales y sostenibles, el desarrollo de la alimentación de conveniencia y la integración de nuevas experiencias de compra y consumo.
Estas son las principales conclusiones de la jornada Agricultura y la Alimentación en el Horizonte 2040, organizada recientemente por el Instituto de la Ingeniería de España (IIE), la Fundación Foro Agrario y la Asociación Nacional de Ingenieros Agrónomos (ANIA) en Madrid.
También destaca el avance de modelos híbridos como los mercaurantes, que combinan el formato de supermercado con espacios de restauración, así como el uso creciente de datos y herramientas digi tales para personalizar la relación con el comprador.
La distribución alimentaria continuará evolucionando para adaptarse a una demanda cada vez más exigente, digital y sensible a factores como la sostenibilidad, la conveniencia y la personalización. Como tendencias, destacan el crecimiento de los formatos premium y discount, el auge de los productos locales y sostenibles, el desarrollo de la alimentación de conveniencia y la integración de nuevas experiencias de compra y consumo.
Expertos de organizaciones como FIAB, AECOC, ASEDAS, Grupotec, Tragsatec, San Telmo Business School, Fundación Grupo Cajamar, Thoffood, la Asociación Nacional de Ingenieros Agrónomos (ANIA), Fundación Foro Agrario y el Instituto de la Ingeniería de España (IIE) coincidieron en “la necesidad de colaboración entre todos los eslabones de la cadena alimentaria para garantizar un sistema más innovador, competitivo y sostenible, capaz de responder a los desafíos globales de las próximas décadas”.
Para Marta Muné, responsable de estudios Shopperview en la Asociación de Fabricantes y Distribuidores (Aecoc), “se impone una visión centrada en la figura de las y los consumidores, pues además los hay de muchos tipos y cada cual busca cosas distintas, ante lo cual cada formato de comercio minorista se posiciona donde mejor le va”.
“Somos 50 millones de personas con gustos y situación económica distintos, por lo que todos nos adaptamos”, dice Alberto Iglesias, Sales Manager en Nielsen IQ (NIQ), una de las empresas líderes en investigación de consumo.
“Existe un eje transversal como es el interés por la salud, ya que nos preocupa a todos –dice Iglesias–; otro de los ejes de crecimiento es la conveniencia, por ejemplo, los platos preparados para comer, pues nos gusta disfrutar de nuestro tiempo y de algunos caprichos, y todo ello tiene desarrollo tanto en el punto de venta minorista como desde las marcas del fabricante”.
A juicio de Muné lo que destaca a la hora de la conveniencia en la compra es la proximidad: “es el caso del súper abierto 24 horas o los regentados por migrantes, con lo que la capilaridad minorista es intensa”.
A la hora de comprar “queremos que esté cerca, que tenga lo que necesito y que esté abierto cuan do lo necesito –dice Muné–, para no perder tiempo, como ocurre con el quick commerce, mediante plataformas como Glovo o Uber Eats, para compras de urgencia de alimentación y droguería”.
De hecho, este canal de consumo ha dejado de ser una tendencia incipiente para consolidarse en la distribución minorista española. Es la principal conclusión del estudio presentado por Sara Subirón, gerente de Qcommerce de Carrefour España durante el reciente congreso Aecoc de Frutas y Hortalizas. El 70% de los usuarios tiene menos de 35 años, siendo su frecuencia de compra tres veces superior a la media, también con un gasto anual mayor.
“Este modelo responde a nuevas misiones de compra, como reposiciones urgentes, olvidos de última hora o consumo vinculado al ocio, ampliando el papel de los supermercados en el entorno digital más allá de la compra planificada”, dice Subirón.
La responsable de Qcommerce Carrefour destaca que en este canal los productos frescos están ganando protagonismo. Aunque, a pesar de su paulatina consolidación a través de la mejora de las redes logísticas de proximidad, la optimización tecnológica y la evolución de la experiencia de usuario, sigue enfrentándose a retos relevantes, tales como la percepción de calidad en los actos de compra a distancia, la inexistencia de compra por impulso o la rentabilidad del modelo operativo.
Desde el canal minorista tradicional, la tienda física, también se busca una estrategia; por ejemplo, mediante el número de establecimientos en aumento, aunque con menor superficie de sala de ventas. También se puede observar el agrupamiento de enseñas diversas en áreas comerciales, donde la empresa líder hace efecto locomotora, facilitando las compras. No obstante, según Muné, “nos fijamos más en las promociones, en el gasto y somos menos fieles a las enseñas, yendo en busca de ofertas”.
Cadenas como Lidl o Carrefour trabajan con ofertas semanales que consiguen cestas de la compra de menor tamaño hechas en establecimientos pequeños. Por su parte, Mercadona ha puesto en marcha la Tienda 9, donde las secciones de productos fres cos y perecederos sustituyen la atención personalizada por lineales con bandejas preparadas. Se trata del nuevo modelo de supermercado de la cadena líder, con el fin de transformar los establecimientos en espacios con mayor agilidad y volcados en la comida preparada.
“En los estudios sobre consumo de frutas y hortalizas realizados por Aecoc destaca la preferencia del consumidor por el libre servicio y el producto fresco envasado, ya que supone un ahorro de tiempo en la realización de la compra”, dice Marta Muné. Según Muné, a esta preferencia se suman otros beneficios, como conocer el precio parcial del pro ducto. Si bien es cierto que la percepción de calidad y frescura en mostrador es mayor, el hecho de que las bandejas sean cada vez más elaboradas, con cortes más limpios y permitan más opciones de consumo termina por convencer.
Cambios generacionales
Actualmente, la denominada Generación X, que engloba a los nacidos entre 1964 y 1980, constituye el grueso de la población; “es un perfil senior más evolucionado y tecnológico”, dice Marta Muné, de Aecoc; “existen más hogares unipersonales, o de dos miembros, con edad superior a 60 años que buscan un formato de producto más pequeño”. La previsión de crecimiento de este segmento poblacional lógicamente condicionará los cambios en la forma de comprar, según la responsable de estudios Shopperview.
El segmento de personas jubiladas, que disponen de más tiempo libre, también condiciona la manera de comprar. Se trata de un perfil que da prioridad al autocuidado, a la salud, para poder disfrutar de su tiempo de ocio; tienen mayor poder adquisitivo y desean disfrutar.
En este nuevo mapa del consumo, existen nuevas demografías y, por tanto, nuevos hábitos. Según el informe Tendencias de Consumo para 2026, de Aecoc Shopperview, las personas mayores de 65 años han aumentado el 17%. Siendo la salud el principal objetivo de este segmento de población, el 78% desean sentirse vitales, en buena forma física y mental. De ahí que sus elecciones sean de productos que les ayuden a envejecer de la mejor forma posible.
Este segmento de mayores de 60 años vive en hogares unipersonales o de dos personas, lo que conlleva unos hábitos de compra en un menor número de tiendas, con menor frecuencia, en establecimientos de proximidad y atentos a las promociones de des cuento directo en precio y de pronta caducidad.
La Generación Boomer, que agrupa a los consumidores a partir de los 70 años, tiene necesidades algo distintas, que enseñas como Covirán y Carrefour han sabido entender, tal y como dice Muné: “tienen cajas lentas para poder hablar y elevadores para cestas que las colocan en el nivel de caja”.
Los Millenial (las personas nacidas entre 1981 y 1996) “son intensivos en alimentación de conveniencia, en soluciones culinarias y productos pre parados, pues son padres jóvenes con un trabajo exigente”, dice Marta Muné.
Para contrarrestar la presión de la población envejecida están los 10 millones de migrantes que son residentes y que aportan otros patrones de consumo, como alimentos étnicos, frutas y verduras con mayor presencia en América Latina y referencias cárnicas Halal. “Los fabricantes adoptan fórmulas para este colectivo, que irá en aumento”, dice Muné.
La responsable de estudios Shopperview señala otro segmento de población a tener en cuenta, integrado en la denominada Pet Economy, es decir, el mundo de las mascotas, que se han convertido en nuevos miembros de las familias.
En España el 67% de los hogares tiene mascota, y casi el 60% prefiere reducir sus propios gastos antes que recortar en el cuidado de su animal.
De hecho, dan prioridad a la calidad, confiando más en las marcas del fabricante, independientemente del precio; compran más referencias gourmet y, por lo general, son compradores más sostenibles. “Son personas que lo dan todo por su mascota, incluso con sumiendo marcas de la distribución para poder dar alimento premium a su animal”, dice Muné; “acuden a establecimientos Horeca donde pueden acudir con su mascota, de manera que para los restaurantes disponer de este servicio les aporta un valor diferencial”. “El sector de gran consumo continúa creciendo en volumen y las categorías seguirán potenciándose, para ajustarse a las demandas de las y los clientes”, dice Alberto Iglesias, Sales Manager de NIQ, “quien opina que se impone una planificación; es el ‘viajo menos’, aunque gasto en caprichos, es la conveniencia y los gustos, que cambian lo que lleva a tomar decisiones para cubrir esas necesidades”.
“Aunque a medio plazo los cambios demográficos afectarán al consumo y al acto de compra, coyunturalmente es la inestabilidad geopolítica la que afecta al gran consumo, pues nos encontramos atravesando una crisis de poder adquisitivo”, dice Marta Muné.
Desde el Instituto de la Ingeniería de España se considera que “el futuro del sistema alimentario dependerá de la capacidad del sector para equilibrar competitividad, sostenibilidad y seguridad alimentaria, en un contexto marcado por el cambio climático, la inestabilidad geopolítica, la transformación tecnológica y los cambios en los hábitos de consumo”.
El enfoque principal de la cadena
En el sector primario la atención al último eslabón de la cadena de suministro no es tan intensa, debido a que existen otras tendencias que han de ser tenidas en cuenta.
En la jornada Agricultura y Alimentación en el Horizonte 2040, las ponencias presentadas coincidieron en que para 2080 la población mundial requerirá aumentar la producción alimentaria el 30%; para responder a esta demanda, el sector deberá apoyarse en nuevas herramientas tecnológicas y en modelos de producción más eficientes y sostenibles.
La agricultura del futuro se basará en la expansión de la agricultura 4.0, la automatización de labores agrícolas, el uso de inteligencia artificial, la mejora de la eficiencia hídrica, la agricultura regenerativa y el desarrollo de nuevas técnicas genómicas y bio tecnológicas.
Y es que agricultura, industria alimentaria, distribución y consumo, como parte integrante del sistema agroalimentario, han de afrontar desafíos deriva dos del incremento de costes, la volatilidad de los mercados internacionales, las dificultades para incorporar a jóvenes y mano de obra cualificada y el endurecimiento del contexto regulatorio.
En relación con esto último, un estudio reciente de Manuel Hidalgo, profesor de Economía en la universidad sevillana Pablo de Olavide, analiza la cadena de valor agroalimentaria a partir de la compa ración de los precios origen-destino.
Las conclusiones de su análisis se centran en que “no existen márgenes abusivos en cualquiera de los eslabones de la cadena, sino que el precio del pro ducto final está plenamente justificado por costes reales, riesgos asumidos e inversiones realizadas”. Por su parte, a través del V Informe de Distribución Alimentaria de Proximidad en España, la Asociación Española de Distribuidores, Autoservicios y Super mercados (Asedas) analiza la evolución del sector en términos de crecimiento de la red comercial, el empleo, la rentabilidad y la expansión territorial.
Teniendo en cuenta el último ejercicio de cierre, 2025, el universo de establecimientos es de 26.068 autoservicios, supermercados e hipermercados, lo que representa un crecimiento neto de casi 600 tiendas con respecto al año anterior.
La superficie comercial también se incrementa hasta los 15,6 millones de metros cuadrados, lo que supone un ritmo de crecimiento de la red de distribución cercano al 9% para el periodo comprendido entre 2020 y 2025.
Por lo que respecta a los líderes regionales, han aumentado el 15% su superficie comercial durante el ejercicio de referencia. Su crecimiento ha triplicado la media del sector, que ha sido del 4,6% en 2025. Gestionan más de 10.000 puntos de venta.
¿Dónde está el negocio?
La colaboración activa entre minoristas y fabrican tes. Tal es la propuesta que se lanza desde Nielsen IQ como forma de trabajar los cuatro ejes principales de la cadena de valor:
- Transformación del sector. Ganar pasa por capturar más ocasiones de compra y estar en las cestas pequeñas.
- El surtido y la ejecución junto con la eficacia promocional. La ventaja competitiva está en la disponibilidad, el foco en referencias ópti mas y la ejecución en tienda para ser visible.
- Apoyarse en las tendencias de la demanda. Los ejes de salud y practicidad.
- El modelo tradicional se rompe. Hay nuevos agentes, manda la conveniencia.
En su informe ¿Dónde está el negocio?, la empresa consultora recoge los aspectos principales de la transformación del sector de gran consumo:
- Los sectores que lideran el crecimiento son los relacionados con el cuidado y la salud.
- El incremento poblacional es el motor del crecimiento en términos de volumen.
- Se da más control del gasto en cada acto de compra, que son cada vez menos en número.
- La Marca de la Distribución (MDD) ha multiplicado por tres su cuota de mercado a lo lar go de los últimos 25 años. Alcanza el 45,8%.
- Estamos dispuestos a pagar más por alimentos frescos sin conservantes (el 53% de las personas encuestadas), por opciones más saludables (52%) y opciones de conveniencia (40%).
- El futuro del mercado español está en manos de la Generación X, pues en 2065 serán el 26% de la población, seguidos por Boo mers (21%), Millennials (20%), Generación Z (17%) y Generación Alpha (entre 1 y 11 años de edad, que representarán el 11% del total).
El informe de Shopfully recoge, a su vez, las si guientes tendencias en la evolución de la cadena de valor:
- Existe una apuesta por nuevos formatos y fórmulas para acercarse a las y los consumidores.
- Fusión de canales. Los establecimientos Horeca (Hostelería y Restauración) integrados en la distribución.
- Redes sociales e Inteligencia Artificial (IA) son nuevos agentes de la cadena de valor. Es el caso de Lidl y Carrefour con sus tiendas TikTok Shop, mediante las que pretenden acercar las marcas a los consumidores. O también la reciente asociación entre la cadena Walmart con Open AI para realizar las compras a través de ChatGPT.
- Las Marcas de la Distribución (MDD) se posicionan como símbolos de salud, frescura y calidad.
- Productos y tendencias emergentes, mediante los que cuidarse (suplementos, proteínas y vitaminas) o volver a los básicos (productos a partir de recetas tradicionales).
- Dinamismo promocional. Comparativas de precios, promociones cruzadas (por ejemplo, descuentos en el establecimiento vinculados a la recarga del vehículo eléctrico o al carburante).
- Clientes que evolucionan a embajadores de la marca. Colaboraciones y campañas.
- Los alimentos listos para comer, cada vez más presentes en los hogares españoles.
Entre las tendencias innovadoras, cabe reseñar ejemplos como el de Sabia, un nuevo concepto de canal de distribución minorista de alimentación y bebidas. Se trata de un ecommerce especializado en productos saludables que va más allá de la mera venta online y que se autodenomina como el primer súper conversacional.
Para Dori López Nieves, fundadora de la plataforma, cada vez existe un mayor número de personas que buscan “productos alineados con sus necesidades, relacionadas con su salud, su rendimiento deportivo, intolerancias o por el deseo de comprar de forma más consciente”.
El catálogo virtual de Sabia suma 30.000 productos y la entrega de las compras se realiza en toda la España peninsular entre las 24 y las 72 horas, mediante un sistema de eficiencia logística de cross docking (los productos no pasan por la fase de almacenamiento intermedio, sino que, cuando se reciben en el centro de distribución, se llevan a los vehículos para su entrega).
Las frutas y verduras necesitan segmentación
Como conclusión de este artículo, volvemos la mi rada a los alimentos frescos, que encuentran desde hace 60 años un canal preferente de distribución mayorista en la Red Mercasa, en la que se canalizan frutas, verduras, pescados, mariscos y carnes desde la producción y la importación hacia el comercio minorista en todos sus formatos.
Los alimentos frescos representan el 32% del gasto en gran consumo. Dentro de este segmento, las frutas y hortalizas tienen un peso relativo muy des tacado, según se desprende del informe elaborado por Circana y que ha sido presentado recientemente en Valencia, en el marco del Congreso Aecoc de Frutas y Hortalizas, de la mano de Mercedes Sánchez, consultora de Retail.
“El mercado hortofrutícola español afronta una nueva etapa, marcada por la necesidad de generar más valor, más allá del crecimiento en volumen”, dijo Sánchez, para quien “las y los consumidores son más prudentes, controlan su gasto, comparan alternativas y buscan reducir el desperdicio alimentario, al tiempo que exigen productos que aporten valor en términos de calidad, sabor, conveniencia y bienestar”.
Las frutas y hortalizas frescas concentran más del 80% del gasto y casi el 88% del volumen, aunque su evolución es desigual, tal y como revelan los da tos de Circana. Entre las frutas, categorías como las de frutos rojos, aguacate, kiwi, sandía y frutas tropicales, asociadas a nuevas ocasiones de con sumo y hábitos más saludables, han impulsado el segmento.
Las hortalizas, en cambio, muestran un crecimiento más moderado y se apoyan en productos básicos, demandando formatos más prácticos y soluciones adaptadas a los hogares.
La conveniencia es un vector a tener en cuenta, dado que el crecimiento del sector se orienta hacia formatos como los de IV y V gama, que ya represen tan el 7,6% del valor de la categoría, mientras que las conservas y congelados siguen manteniendo una participación relevante.
Tal y como recoge el informe sectorial, estos formatos no sustituyen al producto fresco, sino que amplían las ocasiones de consumo, respondiendo a necesidades de rapidez, control de porciones y reducción del desperdicio alimentario.
El futuro del sector dependerá de una gestión más precisa del surtido, una mayor segmentación de la demanda y una activación basada en momentos reales de consumo, a fin de incrementar la presencia de frutas y hortalizas en el día a día.
Descargar