
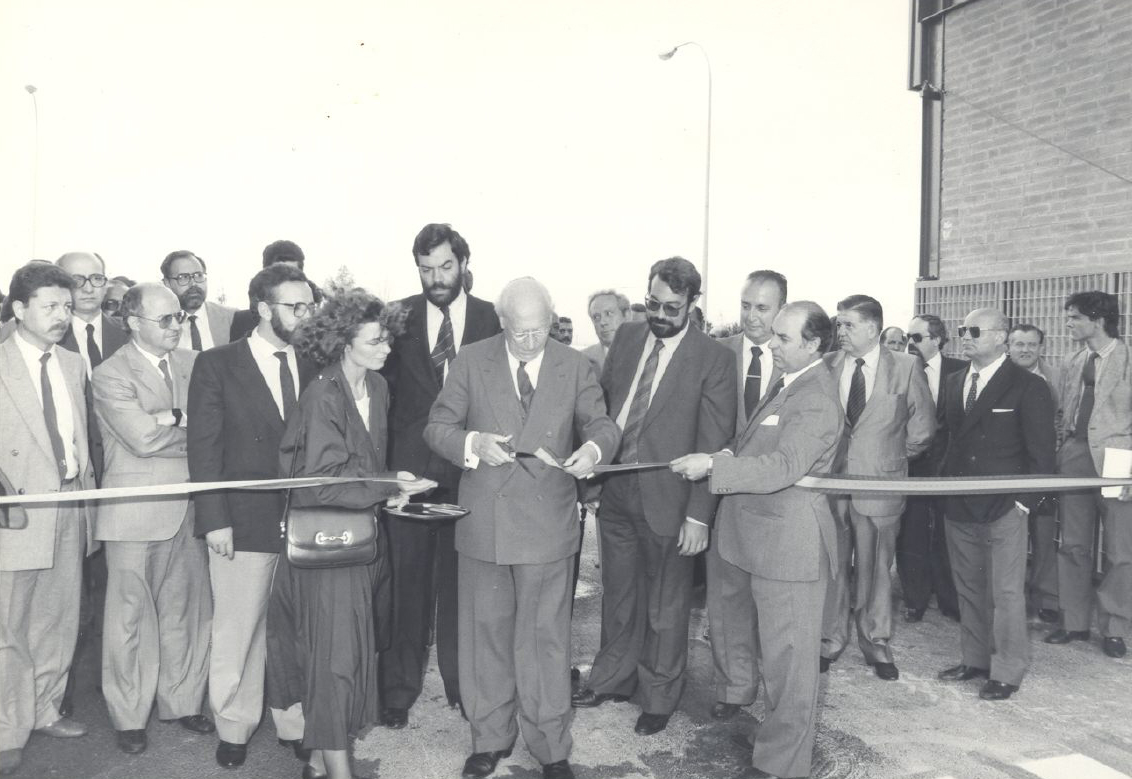
España, que había recuperado en 1953 el producto interior bruto previo a la Guerra Civil y que inicia un proceso de débil crecimiento económico, se plantea en 1958, con la entrada de los tecnócratas en el gobierno y la realización de los Planes de Desarrollo, la necesidad de transformar las estructuras del país para que fuera posible un mayor crecimiento económico y una aproximación a las estructuras de los países europeos.
El comercio interior estaba fuertemente intervenido. Se venía de una cultura de compra en la que las cartillas de abastecimiento habían funcionado hasta 1953 y el estraperlo saltaba la legalidad de un comercio muy regulado. Hay que recordar que el comercio estaba organizado en torno a comerciantes individuales, especializados en algunos casos de frescos o generalistas o de “ultramarinos” en alimentación seca. El primer supermercado en España se inaugura en 1958 y hay que esperar hasta 1974 para el primer hipermercado.
Pero también las ciudades tenían problemas de crecimiento que hacían que las instalaciones comerciales se volvieran obsoletas y en localizaciones muy perjudiciales para el tráfico incipiente y las normas sanitarias. Por ejemplo, en el caso de Madrid, el matadero junto al río Manzanares, el mercado de frutas en Legazpi o el mercado de pescado en Puerta de Toledo. Estas instalaciones provocaban congestión de tráfico, problemas de olores y de gestión de residuos.
En este contexto, las autoridades económicas se plantean intervenir de forma decidida en la transformación del comercio. Se constituyó Mercasa como Sociedad Anónima de capital público el 30 de abril de 1966, al amparo del Decreto 975/1966, de 7 de abril, cuyo Objeto Social era “por imperativos de alto interés nacional como es el mejoramiento del abastecimiento y su red de distribución … la construcción e instalación de mercados centrales, dotados de depósito, tipificación y lonja, explotación y gestión de los construidos e instalados, así como contribuir con su actuación al mejoramiento del ciclo de comercialización de los artículos alimenticios”.
Es decir, desde la perspectiva de la economía intervencionista del franquismo, realizar las inversiones inmobiliarias precisas (mercados mayoristas, pero también centros comerciales y cadenas de supermercados) para impulsar la modernización de la distribución comercial en España.
Y realmente Mercasa contribuyó de forma muy activa a la modernización de la distribución comercial en España: diseñó la red de mercados mayoristas de productos de alimentación frescos que permitió modernizar y sacar de los centros de las ciudades los mercados de abastos y mataderos, pero también fue pionera en la creación de centros comerciales y de una red de supermercados.
La experiencia de seis décadas
Sesenta años después la pregunta es evaluar la presencia del sector público en un sector tan moderno y competitivo como es la distribución comercial actual. La respuesta depende del sector de actividad y de la función a desempeñar, dada la amplia variedad de las actividades de Mercasa.
En el sector de comercio minorista, Mercasa llegó a ser propietaria de una cadena de supermercados (los orígenes de la actual Consum) y en la actualidad gestiona una decena de centros comerciales. La razón por la que se invirtió en este sector fue la modernización del mismo, ya que en la década de los setenta era necesario impulsar mediante capital público la modernización de la distribución comercial creando centros comerciales y supermercados.
En los tiempos actuales, en unos sectores tan competitivos y con tanta rivalidad como son los supermercados y con una de las mayores densidades de centros comerciales por habitante de Europa, parece razonable proceder a la desinversión del sector público (como se hizo con los supermercados) y abandonar de forma progresiva la participación en la gestión y la propiedad de los centros comerciales.
En el comercio mayorista de alimentación fresca es donde la presencia de Mercasa y del capital público tiene plena justificación. Mientras que la distribución de alimentación envasada ha experimentado un proceso de transformación muy intenso caracterizado por una gran mejora de su eficiencia y productividad, estos avances no han sido similares en la distribución de productos frescos.
La distribución de estos productos se realiza a través de un conjunto fuertemente atomizado de intermediarios mayoristas y minoristas, que operan mediante unos procesos que no permiten las ganancias de eficiencia y productividad propios de los productos envasados. La dispersión de los surtidos que recogen una amplia variedad de productos, denominaciones, calibres, etc., complica la definición de un surtido que satisfaga a un conjunto de consumidores muy diversos y a la vez que sea lo suficientemente reducido para acceder a las economías de gestión de tienda.
Además, las características culturales y emocionales de los productos frescos hacen muy difícil la estandarización, ya que son diferentes en cada ciudad y territorio. Para manejar surtidos reducidos, cantidades medianas y ajuste a una demanda local poco uniforme, son más eficientes formatos de menor tamaño que muestran más flexibilidad.
Las ventajas del efecto de aglomeración
Pero estas pequeñas y medianas empresas necesitan un efecto de aglomeración que atraiga a los posibles compradores, para lo que han de situarse en una zona próxima, y un conjunto de inversiones en infraestructuras de acceso y medioambientales. Todo ello supone unas inversiones cuantiosas para equipar a las pequeñas y medianas empresas y unas estructuras de distribución que permitan la adquisición de menores cantidades que las requeridas por las grandes cadenas.
La inversión pública, tanto estatal como local a través de los ayuntamientos, permite generar estas estructuras necesarias para que las empresas mayoristas, pequeñas y medianas por lo general, puedan realizar su cometido. Estas inversiones que tienen un fuerte componente inmobiliario (terrenos) y de infraestructura (viales y aparcamientos), es poco probable que sean realizadas por la iniciativa privada dada la reducida capacidad de pago de las pequeñas empresas mayoristas. Aunque en España hay más de veinte mercados de capital privado o ajenos a la red de Mercasa, su tamaño e importancia comercial es reducido y sus resultados económicos, por lo general, mínimos.
El éxito del modelo de Mercas viene dado por su cuota de mercado (próxima al 50% de la alimentación fresca), su impacto positivo en el mantenimiento de un comercio especializado de proximidad, y su efecto favorable sobre el nivel de precios de alimentación en España (el nivel de precios de la alimentación en España es inferior al que nos correspondería en la Unión Europea por nuestro nivel de renta). Al concurrir un gran número de mayoristas, con pequeñas cuotas de mercado, existe una fuerte rivalidad competitiva entre ellos que lleva a un nivel de precios más ajustado.
La Red de Mercas tiene que abordar la necesaria adaptación a los nuevos tiempos. La mejora de las comunicaciones y los medios de transportes han ampliado el área de influencia comercial de las Mercas, haciendo innecesarias algunas instalaciones de pequeño tamaño y demanda. Algunas pequeñas Mercas, situadas en poblaciones más reducidas, tienen un número de mayoristas bajo y poco poder de atracción sobre sus clientes, los minoristas especializados. Una concepción de red puede asignar a estas Mercas de menor tamaño una función de distribución subordinada respecto a las instalaciones mayores. Pero también para ello, es necesario que los mayoristas ganen tamaño, tengan presencia en mayor número de Mercas y que añadan valor a sus productos mediante la transformación.
La relación entre Mercasa y las Mercas no debe ser únicamente una participación accionarial y un control de los resultados, sino que ha de contribuir de forma positiva a una mayor creación de valor en cada una de ellas. Potenciar el valor de la red, de forma que se potencien sinergias entre sus integrantes.
Actividades como la gestión conjunta de la publicidad en las Mercas que permite incorporar ingresos adicionales; la contratación conjunta de los suministros en todas las Mercas que se adhirieran voluntariamente con reducciones importantes en los gastos de telecomunicaciones, energía, seguridad, limpieza y otros insumos; la creación de una plataforma para el desarrollo del comercio electrónico; el intercambio de buenas prácticas de gestión entre las Mercas; los procesos de acreditación de la calidad (ISO y EFQM); y la participación de los especialistas de las Mercas en los contratos de asistencia técnica internacional, son algunos exponentes de estas políticas.
Para el sector público, tanto el Estado como los ayuntamientos, Mercasa y las Mercas han demostrado su capacidad para hacer frente a las crisis, como la COVID o las riadas. En este sentido es un valioso instrumento de política económica. Pero también es proveedora de una amplia y fiable información sobre la demanda de productos alimentarios, sobre los precios y la cadena de valor, que ayudan a unas mejores decisiones económicas.
Mercasa como proveedora de talento en distribución comercial está siendo solicitada en procesos de reforma de mercados minoristas y mayoristas, tanto en España como en el extranjero. En España es importante apoyar a los mercados minoristas municipales que constituyen unos clientes fundamentales de los mayoristas en Mercas. A nivel internacional, poder mostrar un modelo de mercados en funcionamiento, con una rentabilidad económica y social positiva, es el mejor reclamo para los clientes internacionales.
Para ello, es fundamental una política de recursos humanos que permita conservar y promover el talento que atesoran las personas que trabajan en la empresa y que es su principal activo. El hecho de que algunas experiencias pasadas hayan sido negativas no debe servir para descartar la actividad, que puede ser interesante siempre que se cuente con los socios adecuados a cada proyecto
Mis años de presidente de Mercasa (enero de 2008 a enero de 2012) coincidieron con los primeros años de la crisis económica y, sin embargo, fueron años muy positivos para la empresa que alcanzó unos resultados antes de impuestos entre 8,3 y 5,2 millones de euros y unos ingresos de explotación entre 24,1 y 22,1 millones de euros. Estas cifras fueron posibles porque la empresa evolucionó, como se fijaba en el Plan estratégico, de ser “una empresa de gestión de activos en distribución comercial de productos frescos a una empresa de gestión de conocimientos en distribución”.