Mercados y cadenas alimentarias españolas: evolución y perspectivas
El sistema agroalimentario español constituye uno de los pilares fundamentales de la economía nacional, no solo por su contribución al producto interior bruto, sino también por su impacto en el empleo, la cohesión
territorial y el comercio exterior. En el contexto de la Unión Europea, España se ha consolidado como una de las principales potencias agroalimentarias, destacando especialmente en la producción y exportación de frutas, hortalizas, aceite de oliva y vino. Sin embargo, este sistema no ha permanecido estático, sino que ha experimentado una profunda transformación a lo largo de las últimas décadas, como resultado de factores económicos, sociales, tecnológicos y regulatorios que han redefinido tanto los mercados como la estructura de la cadena alimentaria.
En este trabajo se realiza una exposición sobre la evolución de cadenas alimentarias en España con una visión global de Red de Redes a distintos niveles. Se plantea la gestión con incidencia de precios y márgenes comerciales complementada con un enfoque estructural, especialmente atendiendo a los mercados en origen y mercados centrales. Los flujos entre eslabones configuran la relación entre los actores comerciales y los retos a los que se enfrentan. Finalmente, se exponen unas reflexiones finales.
Julián Briz, Isabel de Felipe, Teresa Briz
Universidad Politécnica de Madrid
Hasta el siglo XIX los mercados agrarios españoles tenían una escasa integración, baja productividad y fuerte dependencia de factores naturales. La estructura de la propiedad estaba dominada por grandes latifundios y tierras amortizadas, lo que limitaba su producción. Las reformas liberales del siglo XIX, especialmente las desamortizaciones, implicaron la incorporación de grandes extensiones de tierra al mercado, favoreciendo la producción y la comercialización. En el siglo XX la Guerra Civil obligó a políticas de autosuficiencia, que se fueron flexibilizando en las décadas de los 50 y 60. El punto de inflexión se produjo en 1986 con la entrada de España en la Comunidad Económica Europea y la integración en un mercado agrario común adoptando una política agraria común.
Desde una perspectiva histórica, los mercados alimentarios españoles han evolucionado desde un modelo tradicional basado en el comercio local y los mercados municipales hacia un sistema altamente organizado, globalizado y dominado por grandes cadenas de distribución. Hasta mediados del siglo XX, la comercialización de alimentos se caracterizaba por la proximidad entre productor y consumidor, con una fuerte presencia de pequeños comercios y escasa intermediación. Sin embargo, a partir de los años sesenta, coincidiendo con el proceso de desarrollo económico y urbanización, se produjo una modernización progresiva del sistema de distribución. Este proceso implicó la introducción de supermercados e hipermercados, así como la adopción de nuevas técnicas logísticas y de gestión que permitieron mejorar la eficiencia y reducir costes. Como señalan Martínez Carrión y Medina-Albaladejo (2016), esta transformación supuso una profunda reestructuración del comercio minorista, con una creciente concentración empresarial y la progresiva desaparición del pequeño comercio tradicional.
La integración de España en la Unión Europea en 1986 marcó un punto de inflexión en la evolución del sistema agroalimentario. La apertura a los mercados europeos y la aplicación de la Política Agraria Común (PAC) favorecieron la modernización del sector primario, incentivaron la especialización productiva y facilitaron el acceso a nuevos mercados. En este contexto, la cadena alimentaria se volvió más compleja e internacionalizada, incorporando nuevos actores y estableciendo vínculos cada vez más estrechos con los mercados globales. Al mismo tiempo, los hábitos de consumo comenzaron a cambiar significativamente. La incorporación de la mujer al mercado laboral, el aumento del nivel de renta y la urbanización contribuyeron a una mayor demanda de productos procesados, preparados y de fácil consumo, lo que impulsó el desarrollo de la industria alimentaria y la distribución moderna.
En las últimas décadas, el sistema agroalimentario español ha consolidado su posición como uno de los principales motores económicos del país. La industria alimentaria se ha convertido en el primer sector industrial en términos de facturación y empleo, con un notable crecimiento en la última década (Solunion, 2024). Este crecimiento ha ido acompañado de una creciente internacionalización, situando a España como uno de los principales exportadores agroalimentarios a nivel mundial. No obstante, este proceso también ha implicado una mayor exposición a los riesgos y volatilidades del mercado global, como se ha evidenciado en episodios recientes de crisis económicas, tensiones comerciales o incrementos de los costes energéticos, pandemias y guerras.
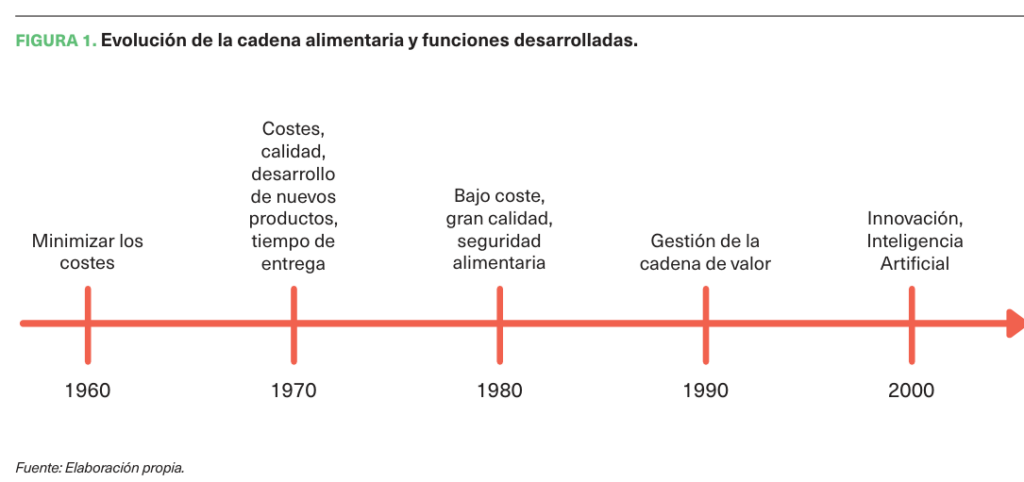
Una visión global de las últimas décadas (Figura 1) muestra que en los años 60 el objetivo prioritario de la gestión empresarial era minimizar los costes buscando una mayor innovación en los sistemas productivos. En los 70 se mantiene el interés en los costes, pero se incorporan elementos como la calidad, el desarrollo de nuevos productos y el tiempo de entrega. El siguiente paso, en los 80, es la profundización en coste y calidad, incorporando la seguridad alimentaria. Es a partir de los 90 cuando aparece en escena, de forma preponderante, la gestión de la cadena de valor. El siglo XXI incorpora innovaciones como la inteligencia artificial.
Gestión de las redes alimentarias: Red de Redes
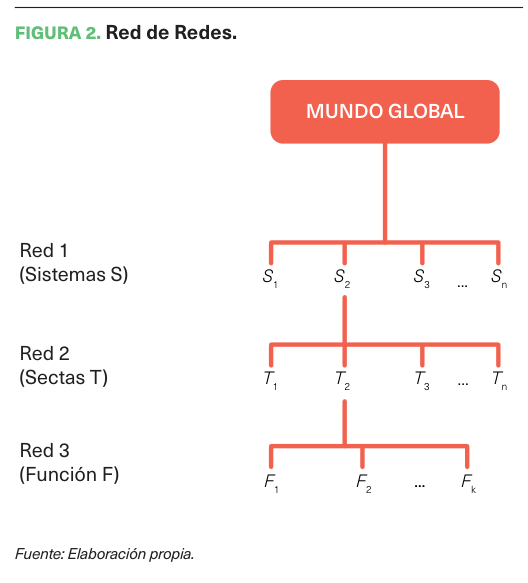
El mundo global se estructura a través de Redes socioeconómicas interaccionadas. (Briz, J., De Felipe, I. 2012), que se identifica como Red de Redes (R1, R2, R3, R4, etc.). La primera R1 se puede asimilar a sistemas económicos y sociopolíticos de amplio espectro (alimentación, salud, defensa, vivienda y habitabilidad, etc.). A su vez, cada componente de la red se abre a una nueva red R2 que incluye sectores operativos que, en el caso de la alimentación, se pueden mencionar como cereales, carnes, pescados, hortofrutícolas… Un tercer nivel R3 que se puede considerar funcional, con operadores específicos, sería en los sectores alimentarios (producción, transformación, comercialización, consumo). (Figura 2).
En el caso español, los diferentes niveles de redes tienen su aplicación operativa. La integración en el marco supranacional de la UE prioriza el nivel R1, que va incidiendo en los siguientes, siendo el R3 el de mayor accesibilidad a políticas regionales o locales. En todo caso, la cadena alimentaria española se caracteriza por una elevada complejidad y un fuerte grado de internacionalización, tanto en la provisión de insumos como en la comercialización de productos finales.
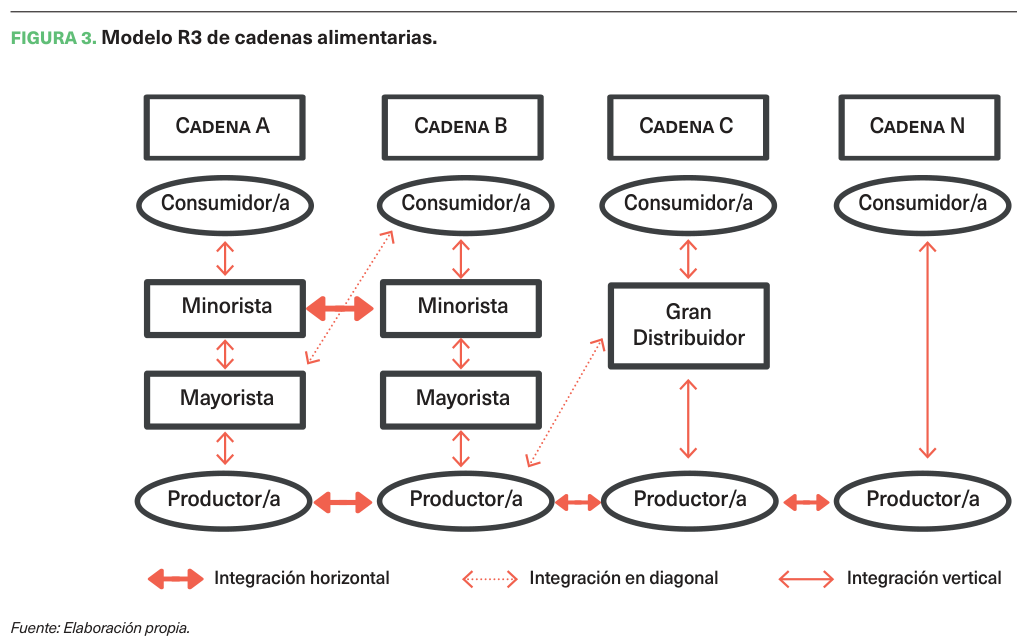
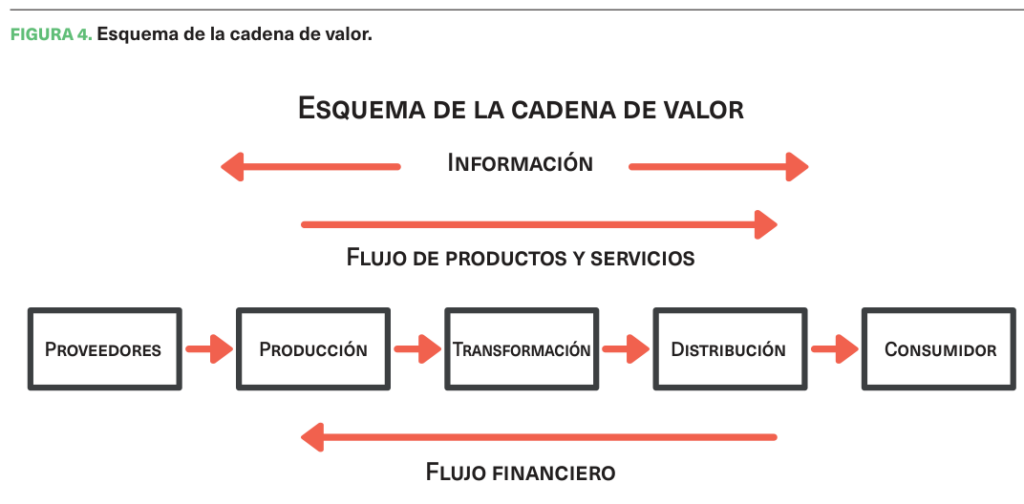
En el planteamiento de la gestión hay dos escenarios diferenciados, según la naturaleza de la función a realizar y su comportamiento que tienen que ver con la estructura de capacidad negociadora en la cadena, la actitud y cultura de los involucrados y el componente beneficio-riesgo derivado y condiciones técnicas. Incluyen el flujo de productos, los servicios e información, la planificación, el control y la organización empresarial (personas y actividades desarrolladas por cada una).
Una buena gestión debe ajustar la logística y el abastecimiento en función de las necesidades del cliente, disminuyendo el tiempo de entrega y ajustando costes. Dentro del área de cadena de valor alimentaria, la organización estructural y el grado de integración dependen de las líneas de productos, pudiendo distinguirse varios casos:
- Productos que requieren escasa o nula transformación a lo largo del proceso comercial y de carácter relativamente perecedero (hortícolas como: patatas, cebollas y lechugas, etc.). El producto en este caso mantiene prácticamente su identidad de forma a través del proceso productivo.
- Productos que exigen un mínimo de transformación (leche embotellada) o su tipificación y envasado, con una cierta manipulación, aun manteniendo su naturaleza (ciertas frutas y hortalizas, carne fresca, huevos y pollo, etc.).
- Productos poco perecederos que exigen un amplio proceso de transformación antes de estar preparados para el consumo (cereales, azúcar, cacao, café, etc.). En general suelen mezclarse con otros productos en proporciones diferentes más aptas para el consumo, con lo cual su participación en el valor final es menor.
De la agricultura tradicional a la cadena alimentaria
De la agricultura tradicional se ha pasado a la cadena agroalimentaria, tanto nacional como internacional, incorporando numerosos eslabones de producción, industria, distribución y consumo. Es de anotar la asimetría de poder entre sus eslabones, siendo los extremos, agricultores y consumidores, los que se encuentran en desventaja. Los flujos y funciones entre los distintos eslabones condicionan el funcionamiento de la cadena de valor alimentaria.
En los mercados de ámbito local, relativamente cerrados, la competencia es escasa y el enfoque suele ser a corto plazo. La optimización empresarial se centra en maximizar el beneficio entre sus compras y las ventas. Los márgenes comerciales constituyen el instrumento habitualmente empleado para evaluar el sector. La existencia de observatorios de precios, índices, márgenes absolutos y relativos son elementos de análisis.
Con el fenómeno de globalización, la cadena comercial se hace más amplia y compleja. La visión es a más largo plazo y las estrategias a seguir cambian. Se trata de crear y compartir el valor añadido en la red alimentaria. Los márgenes comerciales son una pieza más y no necesariamente la más importante. Hay que identificar los factores que participan en la formación de los precios, y el tipo de valor que desea cada actor de la cadena.
En una economía de mercado el elemento más visible es el precio. Hay una asimetría en los comportamientos de precios. Las subidas de precios en producción se transmiten rápidamente a los otros eslabones, mientras que la bajada es mucho más lenta. Se habla de “efecto cohete” y “efecto pluma”.
La correa de transmisión entre los distintos eslabones es imperfecta. Para corregir estas deficiencias la información debe ser objetiva, detallada y dinámica. Ello requiere también un cierto grado de confianza en las relaciones comerciales. Las distintas formas de cooperación e integración empresarial, la coo-competencia y la interacción entre PYMES y grandes empresas, son escenarios de análisis sugerentes.
Para corregir los problemas de transparencia y competitividad, España ha desarrollado una normativa pionera en Europa, a través de la Ley de Cadena Alimentaria, para evitar prácticas abusivas y mejorar la transparencia en los precios. En este marco, se aprueba la Ley 12/2013, de medidas para mejorar el funcionamiento de la cadena alimentaria, impulsada tanto por demandas internas del sector como por orientaciones de la política agraria europea. Posteriormente, esta normativa ha sido objeto de varias modificaciones, especialmente en 2020 y 2021, para adaptarse a la Directiva (UE) 2019/633 sobre prácticas comerciales desleales, reforzando la protección de los eslabones más vulnerables.
La Ley de la Cadena Alimentaria cumple diversas funciones fundamentales: garantizar la equidad en las relaciones comerciales, asegurar la transparencia en la formación de precios, regular las prácticas comerciales y fomentar la estabilidad del sector agroalimentario.
La ley se articula en torno a varios elementos organizativos clave: ámbito de aplicación (afecta a todos los operadores que intervienen en la cadena alimentaria), contratación obligatoria (se exige la formalización de contratos por escrito en determinadas transacciones), régimen sancionador (establece un sistema de infracciones y sanciones para garantizar su cumplimiento) y órganos de control (Agencia de Información y Control Alimentarios, AICA, encargada de supervisar el cumplimiento de la ley, realizar inspecciones y tramitar expedientes sancionadores).
Interrelación y colaboración en la red de cadenas de valor alimentaria
Atendiendo al nivel de integración vertical, así como los diferentes supuestos, encontramos que, en el primer caso, con productos sin transformar, apenas existe publicidad ni marcas comerciales. Asimismo, existe un escaso nivel de integración vertical y coordinación a lo largo de los canales comerciales, salvo casos concretos, debido, entre otros motivos, a su carácter altamente perecedero, las grandes oscilaciones en la oferta y la inestabilidad en los precios.
En el segundo caso, con un cierto grado de elaboración, hay una diferenciación del producto que permite la existencia de marcas y campañas publicitarias. El nivel de integración vertical suele ser importante en algunos subsectores (avicultura, porcino, etc.) bien mediante la propiedad de todo el circuito bajo una empresa o a través de relaciones contractuales.
No obstante, a diferencia de la integración horizontal, la integración vertical habitualmente no lleva necesariamente a un control o poder de mercado, siempre que exista el suficiente número de líneas de empresas integradas en la Red de Redes, que compitan entre sí. Este tipo de integración suele llevar a una mayor agresividad hacia los productores de materias primas que perciben precios más bajos, y la competencia a su vez beneficia a los consumidores, con mercados bien abastecidos y precios asequibles, siempre que haya una eficiencia productiva. En las últimas décadas ha sido notorio el poder de integración de las grandes empresas de distribución y su presión sobre los proveedores.
El tercer grupo, de productos muy transformados y duraderos, es similar a la situación que ofrecen otros productos del sector industrial. La promoción y publicidad ocupa un capítulo muy significativo, y la estrategia comercial está a niveles muy competitivos. En general suelen existir barreras de entrada al sector, lo que crea unos niveles de concentración de ventas relativamente significativos. La elevada integración horizontal confiere a las empresas un poder real de mercado, con capacidad de fijar los precios tanto a nivel del consumidor como a los abastecedores.
El complejo industrial-comercial alimentario de este grupo de productos está variando su propia estructura. En unos casos, existe una gran integración, tanto vertical y horizontal, como en conglomerado (es decir, por diversificación). En otros, procura asentarse en uno de los subsectores más estratégicos y, en este sentido, el poder negociador está pasando de la industria al subsector distribuidor, que impone sus condiciones económico-financieras, produciendo una gran reestructuración.
De forma complementaria, hay que tener también en cuenta los posibles cambios estructurales por desplazamiento de las curvas de demanda de los consumidores o clientes, consecuencia de una mayor información en el sistema de precios. Con frecuencia, la falta de transparencia es uno de los factores que ocasionan el desequilibrio negociador y las barreras en los mercados. Ciertas empresas acumulan poder aumentando su dimensión a costa de la competencia, existiendo una correlación entre grado de concentración y beneficios empresariales.
La consecución de una mayor transparencia tiene, asimismo, una repercusión en la conducta de mercado. La publicidad de ciertas prácticas ilegales puede descalificar a una empresa ante la sociedad, tanto ante sus propios clientes como ante otras empresas del sector. Otras veces una inadecuada información de precios permite a determinadas empresas aplicar márgenes abusivos. Se ha detectado, en ocasiones, que una variación sistemática de los niveles de precios no responde a intentos de adaptación a los costes o variaciones de la demanda, sino a una táctica oscurantista para evitar que pueda contrastarse con los precios de la competencia.
La manipulación de precios al consumidor, con su efecto multiplicativo a la baja a los proveedores, es tema que preocupa en la UE. La satisfacción de las personas consumidoras está en función de los niveles de ajuste oferta-demanda en lo referente a la cantidad, calidad y precio del producto. Se ha llegado a proponer una serie de Índices de Satisfacción, relacionados de forma más o menos directa con la información de precios de mercado.
La eficiencia operativa concierne a los costes de funcionamiento. El hecho de que existan empresas que se mantengan en el mercado a pesar de unos costes elevados es consecuencia de una falta de transparencia que dificulta la mayor agresividad por parte de empresas más competitivas, amparadas en el oscurantismo del mercado.
En cuanto a la eficiencia en precios, el tema se relaciona con la capacidad de los mismos de reflejar claramente los costes de producción y las preferencias de los consumidores. La falta de transparencia dificulta que los compradores tengan un conocimiento adecuado de la relación precio-producto-servicios que ofrecen las distintas empresas.
Según la teoría de Von Thünen de localización geográfica, los precios de la tierra y su rentabilidad dependen en gran medida de los costes de transporte al centro de consumo. En consecuencia, y bajo ciertas condiciones, se establece una serie de círculos concéntricos alrededor de las ciudades de “agricultura periurbana”, incluso dentro de las mismas, como “agricultura intraurbana”, que están muy de actualidad.
No obstante, hoy día hay una serie de distorsiones, al existir un conjunto de elementos que tienen una gran significación. En tal sentido, cabe señalar aspectos técnicos y organizativos que alteran los propios contornos entre la agricultura urbana y la rural. En las próximas dos décadas, tres cuartas partes de la Humanidad habitará en núcleos urbanos, lo que da idea del potencial de desarrollo de una cadena alimentaria corta (agricultura urbana).
Todo ello llevará a la ampliación de los límites del mercado de nivel local a nacional o mundial, a mejoras en el transporte, la existencia de productos transformados que compitan con los productos frescos alimentarios, o a la posibilidad de una mejor conservación y transporte de productos frescos, entre otras.
La dinámica y heterogeneidad del sistema alimentario requiere disponer de unos instrumentos de análisis que nos permitan identificar los problemas y enfocar las posibles soluciones basadas en análisis estructurales.
Mercados y cadenas alimentarias: análisis estructural
La estructura actual de la cadena alimentaria en España refleja una evolución histórica y se caracteriza por la interdependencia de sus distintos eslabones: producción primaria, industria de transformación, distribución y consumo final. La producción primaria continúa siendo un elemento esencial, aunque presenta una elevada atomización y una fuerte dependencia de factores externos como el clima o los precios internacionales. A pesar de su importancia estratégica, los productores primarios suelen ocupar una posición débil dentro de la cadena, debido a su limitada capacidad de negociación frente a la industria y la gran distribución.
Por su parte, la industria alimentaria desempeña un papel clave como intermediaria entre la producción y el mercado. Este sector ha experimentado una notable modernización, incorporando innovaciones tecnológicas y desarrollando una amplia gama de productos adaptados a las nuevas demandas de los consumidores. Además, su capacidad exportadora ha contribuido significativamente a la balanza comercial española, consolidando la presencia del país en los mercados internacionales.
El eslabón de la distribución comercial ha adquirido una importancia creciente en las últimas décadas, hasta convertirse en uno de los actores más influyentes dentro de la cadena alimentaria. La concentración empresarial y el desarrollo de grandes cadenas de supermercados han otorgado a este sector un elevado poder de negociación, permitiéndole influir tanto en los precios como en las condiciones de suministro. Esta situación ha generado tensiones en la cadena, especialmente en lo que respecta a la distribución del valor añadido. Numerosos estudios señalan que una parte significativa del valor se concentra en los eslabones finales, mientras que los productores reciben una proporción relativamente reducida del precio final de los alimentos.
Las y los consumidores, por su parte, transformados en consumidores-ciudadanos, han pasado de desempeñar un papel pasivo a convertirse en agentes centrales en la configuración del sistema alimentario. En la actualidad, las decisiones de compra están cada vez más condicionadas por factores como la calidad, la seguridad alimentaria, la sostenibilidad o el origen de los productos. Asimismo, la digitalización ha transformado los hábitos de consumo, favoreciendo el desarrollo del comercio electrónico y la aparición de nuevos canales de distribución.
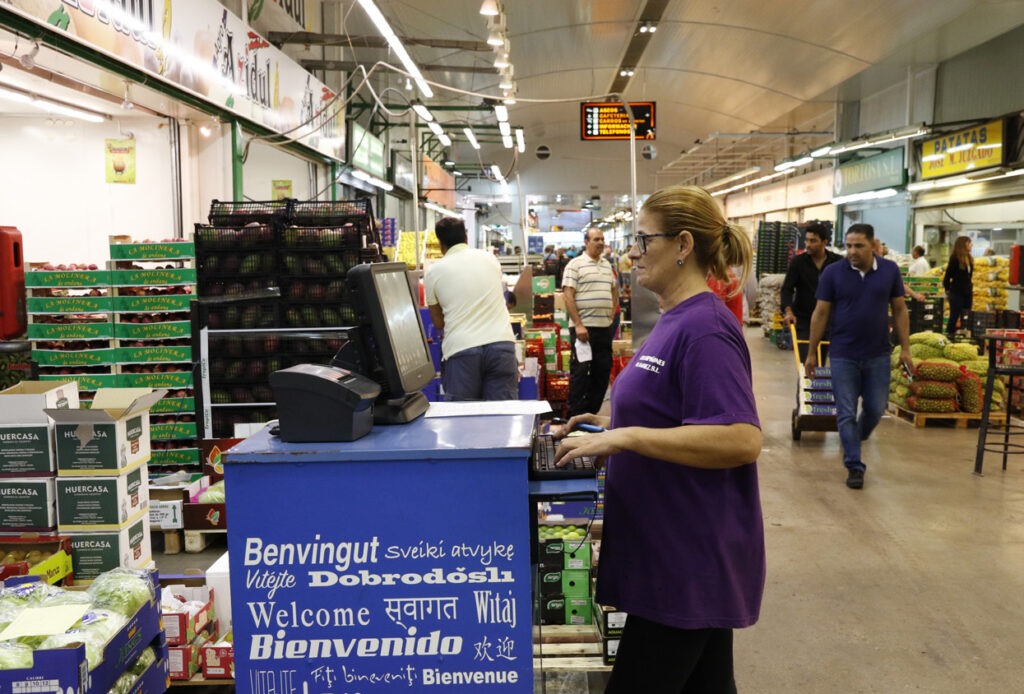
Los mercados agrarios constituyen los nodos de la cadena de valor alimentaria. Su funcionamiento condiciona su eficiencia, ya que en muchos casos sirven de referencia a las transacciones de los distintos canales comerciales, como es el caso de los mercados en origen y los mercados centrales en destino. En los nodos de la cadena alimentaria se encuentran los mercados locales, y a nivel nacional se creó en los años 60 del siglo XX una red de mercados en origen (Mercorsa) y otra de mercados centrales en destino (Mercasa), en ambos casos de titularidad pública.
La huella de Mercorsa, transformada posteriormente en Merco y, finalmente, liquidada en los años 90, ha quedado relegada a ciertos mercados en origen, sin tener proyección nacional, comúnmente denominados lonjas, que desempeñan un papel fundamental en la formación de precios, la transparencia del mercado y la coordinación entre productores, industria y distribución. Estos mercados no fijan precios de forma obligatoria, sino que generan cotizaciones orientativas ampliamente aceptadas por los agentes económicos.
En cuanto a Mercasa (Mercados Centrales de Abastecimiento, S.A.), empresa pública española creada en 1966 en el contexto de las políticas de modernización del sistema de distribución alimentaria, mantiene en la actualidad su configuración inicial como un instrumento de acción pública en el sistema de distribución alimentaria español, orientado a la racionalización del comercio mayorista de productos perecederos. Su creación respondió a la necesidad de sustituir estructuras tradicionales fragmentadas por un modelo integrado, basado en economías de escala, eficiencia logística y control sanitario.
Desde una perspectiva organizativa, Mercasa articula la denominada Red de Mercas, compuesta por 24 unidades alimentarias que operan como plataformas logísticas multimodales. Estas infraestructuras combinan funciones de mercado mayorista con actividades complementarias de almacenamiento, manipulación, transformación ligera (IV y V gama) y distribución capilar. La red se caracteriza por una alta especialización sectorial interna, estructurada en tres grandes ámbitos: Mercados de frutas y hortalizas, Mercados de pescados y Complejos cárnicos (incluyendo en varios casos mataderos y salas de despiece), además de amplias zonas de actividades complementarias que acogen empresas de distribución, logística y otros servicios.
Como ejemplos representativos, Mercamadrid es la mayor unidad alimentaria de España y una de las principales de Europa. Mercabarna es el nodo estratégico en el arco mediterráneo, con fuerte proyección internacional y especialización en comercio hortofrutícola y pesquero; Mercavalència es relevante en la distribución hortofrutícola y Mercasevilla es la plataforma clave en el sur peninsular.
En resumen, Mercasa desempeña un papel central en la coordinación de la cadena de suministro alimentaria, actuando como intermediario estructural entre producción primaria, distribución minorista y canal HORECA. Entre sus funciones técnicas fundamentales destacan la optimización logística, la regulación operativa del mercado mayorista y la seguridad alimentaria, innovación y digitalización.
Conclusiones
En cuanto a las perspectivas de futuro, todo apunta a una progresiva reconfiguración del sistema agroalimentario español. La digitalización continuará avanzando, facilitando la integración de los distintos eslabones y mejorando la trazabilidad de los productos. Al mismo tiempo, la sostenibilidad se consolidará como un eje central, impulsada tanto por las políticas públicas como por las demandas sociales. La internacionalización seguirá siendo un elemento clave, aunque será necesario gestionar los riesgos asociados a la globalización.
Asimismo, se espera una evolución en los patrones de consumo, con una mayor demanda de productos saludables, ecológicos y de proximidad. Este cambio puede abrir nuevas oportunidades para los productores locales, siempre que sean capaces de adaptarse a las exigencias del mercado. En este sentido, la cooperación entre los distintos agentes de la cadena será fundamental para mejorar la eficiencia y garantizar un reparto más equitativo del valor.
A pesar de los avances logrados, el sistema agroalimentario español enfrenta importantes retos. Uno de los más relevantes es el desequilibrio en la distribución del valor dentro de la cadena, que afecta, en gran medida, a los productores primarios. Otro desafío significativo es la volatilidad de los precios y el aumento de los costes de producción, especialmente en un contexto de inflación global y acontecimientos internacionales como las guerras de Ucrania e Irán, con problemas de abastecimiento energético y abonos, entre otros, lo que ha llevado al encarecimiento en los precios de los alimentos, afectando tanto a productores como a consumidores. Esta situación pone de manifiesto la vulnerabilidad del sistema ante factores externos y la necesidad de fortalecer su resiliencia.
Descargar