
La transformación silenciosa de la alimentación fresca en España
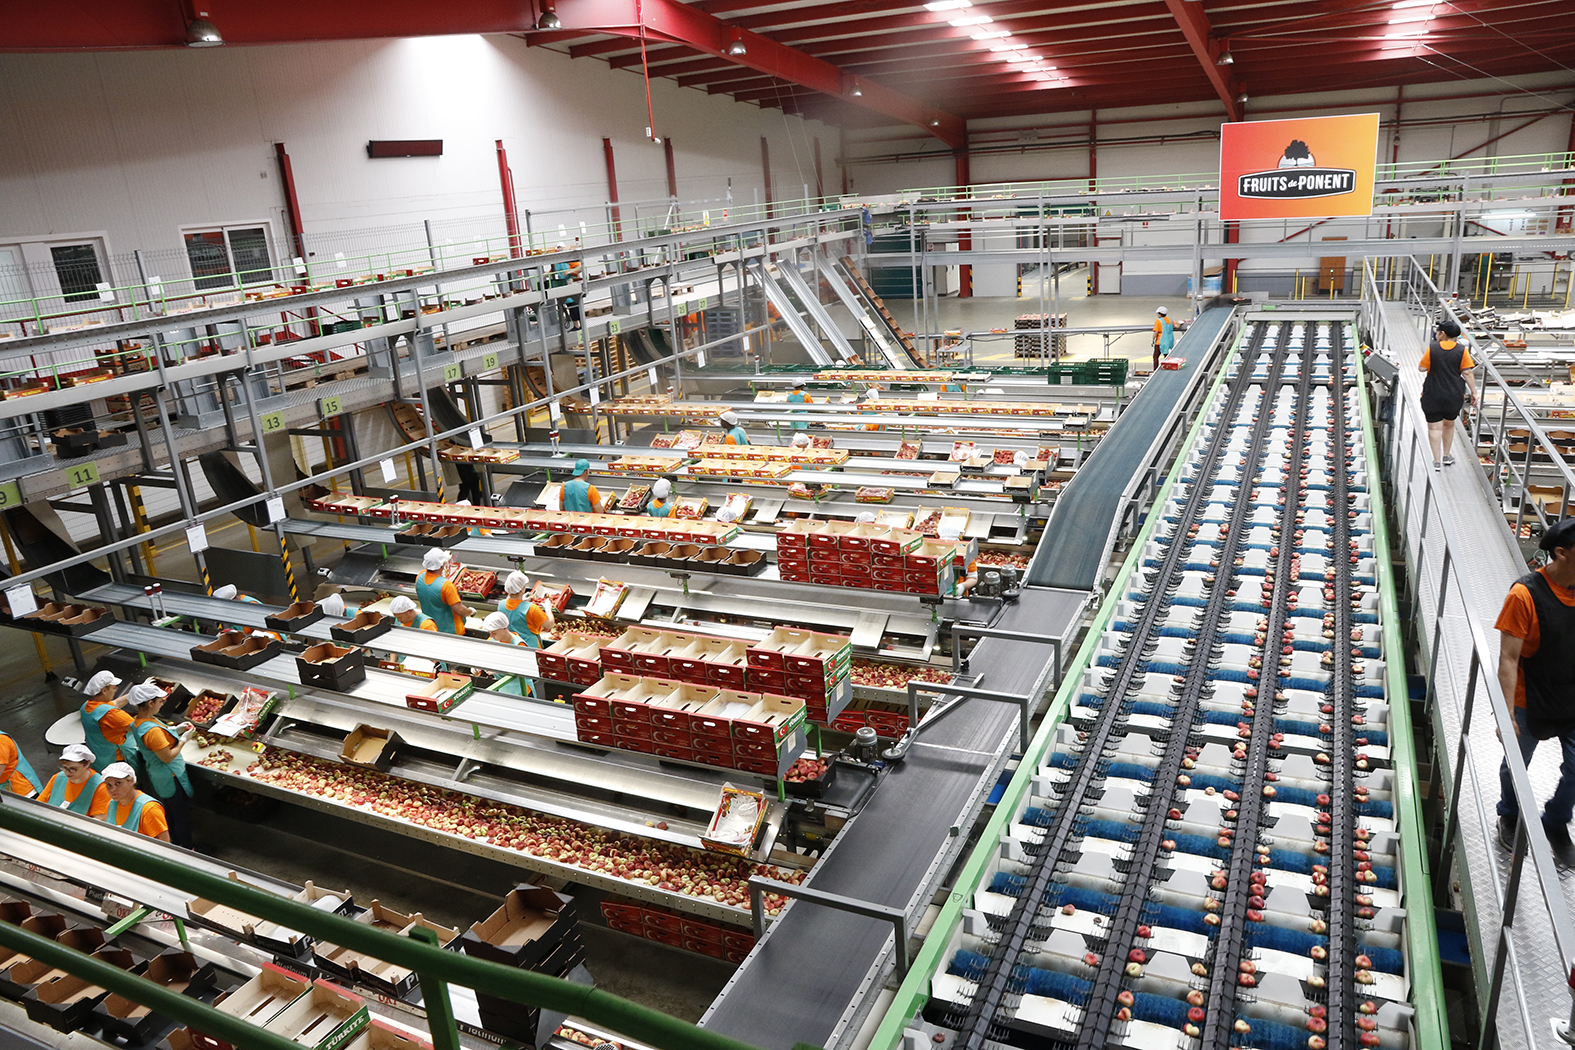
Este trabajo aborda la evolución del sistema alimentario y la comercialización de los alimentos frescos en España desde los años ochenta hasta la actualidad, acompañando los cambios estructurales del sistema con las transformaciones culturales que han acompañado a la manera de producir, vender y consumir estos productos.
Para ello señalamos los principales hitos que han condicionado la evolución del sistema alimentario, los cambios normativos y sus consecuencias; presentamos los principales cambios que se han producido en el sistema alimentario insistiendo a continuación en tres casos prácticos, el de las frutas y hortalizas, la carne fresca y el pescado. Para terminar, se presentan algunas de nuestras conclusiones y reflexiones.
Alicia Langreo Navarro y Tomás García Azcárate.
Doctores Ingenieros Agrónomos y Economistas Agrarios.
Como ya es tradición desde su creación por parte de Mercasa, la revista “Distribución y Consumo” analiza periódica y retrospectiva mente la evolución de la alimentación en España. En este sentido, somos deudores, entre otros autores y trabajos, de los artículos “1977-2006: 30 años de evolución del sistema de distribución comercial en España1” de Alfonso Rebollo Arévalo, Ángel Fernán dez Nogales y Emilia Martínez Castro; y de “50 años de comercio y consumo en España. Cómo hemos cambiado2” de Alfonso Rebollo Arévalo.
Este trabajo echa una nueva mirada, complemen taria, a estos periodos, añadiendo una nueva déca da. Abordamos, por tanto, la evolución del sistema alimentario y la comercialización de los alimentos frescos en España desde los años setenta hasta la actualidad, acompañando los cambios estructurales del sistema con las transformaciones culturales que han acompañado a la manera de producir, vender y consumir estos productos. Más que una historia de productos se trata de una historia de relaciones: en tre territorio y mercado, entre tiempo y alimentación, entre eficiencia económica y significado social.
Para ello, nuestras etapas quieren señalar los prin cipales hitos que han condicionado la evolución del sistema alimentario (parte 2); en el apartado 3 los cambios normativos insistiendo en los relacionados con nuestro ingreso en las Comunidades Europeas (hoy Unión Europea) y sus consecuencias; presen tar los que son, a nuestro juicio, los principales cam bios que se han producido en el sistema alimentario (parte 4) y detallarlos algo más en la parte 5 con 3 casos prácticos, el de las frutas y hortalizas, la car ne fresca y el pescado. Para terminar, en el apartado 6, presentando algunas de nuestras conclusiones y reflexiones.
Principales hitos en la evolución del sistema alimentario
En este capítulo solo pretendemos señalar sucinta mente aquellas cuestiones que han condicionado en profundidad la evolución del sistema alimentario, desde la producción agraria al consumo, incluyendo la vida de las empresas.
Principales hitos políticos
Desde la constitución de la empresa Mercasa, en 1966, España ha vivido grandes cambios políticos que han sido la base de los profundos cambios eco nómicos y sociales vividos. Efectivamente, en el inicio del periodo considerado España continuaba bajo el franquismo, que entonces entraba en su última década, en la que se produjo una cierta apertura del régimen.
Tras la muerte de Franco, en 1975, se inició la Transi ción política que culminó con la proclamación de la Constitución en 1978, momento en el que se inició la etapa democrática más larga y fructífera de la his toria de España.
En 1977, el gobierno liderado por Adolfo Suárez presentó formalmente la solicitud de adhesión a la entonces Comunidad Económica Europea (CEE) que culminó el 1 de enero de 1986. Fue uno de los acontecimientos más importantes de la España con temporánea, tanto política como económicamente. La Constitución Española contempla la descentralización política del país y da forma a las Comunidades Autónomas en un modelo organizativo cuasi federal que aún sigue reajustándose y profundizando la des centralización y que ha puesto de manifiesto fallos en la necesaria coordinación. El desarrollo de este modelo condiciona la aplicación de todas las políticas y el desarrollo de la vida económica y social.
Principales hitos económicos
Cuando se inició el periodo considerado, en 1966, España estaba inmersa en los Planes de Desarrollo que marcaron un periodo de modernización y auge de la economía española. Se pusieron en marcha a raíz del Plan de Estabilización de 1959, que incluía una serie de medidas para estabilizar la economía española y fue el inicio de la apertura de la economía y supuso el inicio del desarrollismo español de los años posteriores. El “Informe del Banco Mundial sobre el desarrollo económico de España” (1962) tuvo una influencia decisiva en este cambio de rumbo económico.
A partir de los años 60 hay que reseñar la enorme subida de la renta disponible, lo que resulta fundamental tanto de cara al consumo como a la disponibilidad de fondos para la inversión por parte de empresas y autónomos. Esta subida no ha sido constante, sino que se ha visto sometida a importantes periodos de crisis que han alternado con otros de crecimiento acelerado; señalamos algunas más significativas.
La crisis del petróleo entre 1973 y 1979, que en Es paña coincidió con la Transición Política, se caracterizó por una gran inflación que se consiguió cerrar con los Pactos de La Moncloa. Estos permitieron estabilizar la economía y pusieron las bases de algunas reformas estructurales imprescindibles.
La Adhesión a la CEE el 1 de enero de 1986 obligó a que previamente se actualizasen determinados ámbitos de la economía eliminando los restos que aún quedaban de la autarquía; adoptando las formas de las democracias europeas y abriendo la economía. Mientras tanto, los sectores económicos se afanaron por adaptarse al nuevo ámbito para lo que se pusieron en marcha varios planes estructurales. Estos continuaron ya tras el ingreso en la CEE y se vieron reforzados por la llegada de fondos europeos que fue determinante en la mejora de las infraestructuras y en la modernización de los sectores económicos. Estos también se vieron beneficiados por el nuevo marco, pero, en algunos casos, vivieron fuer tes procesos de reestructuración.
Entre 1985 y 2007 tuvo lugar un gran salto de la renta en España, sustentado en la llegada de fondos euro peos, una gran modernización del país y la apertura de la economía. Paralelamente, se produjo una modificación de la composición de la economía, con un creciente peso del sector servicios. El euro comenzó a circular el año 2002, como culminación de un largo proceso y, desde entonces, es el eje de la política monetaria europea que ha colaborado enormemente en la cohesión dentro de la Unión.
La crisis de 2008 marcó el inicio de un retroceso que no empezó a remontarse hasta el año 2014. Fue una crisis financiera de alcance mundial y gran profundidad que se dejó notar en toda la economía y llegó a la vida de las personas. Hubo una significativa caí da de rentas y de consumo, se ralentizó el comercio mundial y hubo numerosas quiebras empresariales. La salida de la crisis no se consolidó hasta el final de la década, cuando el empleo y el consumo volvieron a las cifras anteriores al inicio de la crisis. Dentro de la Unión Europea esta crisis se manejó conjunta mente y en ella la gestión de la deuda de los países fue un elemento clave.
En 2020, ya superada la crisis anterior, tuvo lugar la crisis de la COVID, inicialmente una crisis de con sumo, que distorsionó completamente el mercado mundial y rompió las cadenas de suministro. También esta vez la Unión gestionó conjuntamente la situación y puso a disposición de los países fondos para hacer frente a la crisis y dar un salto en la modernización de su economía.
En febrero de 2022, cuando aún no se había supera do la crisis del COVID, la invasión de Rusia supuso el inicio de la Guerra de Ucrania, con fuertes repercusiones en los mercados mundiales de materias primas. Esta guerra puso sobre la mesa la necesidad para la Unión Europea de asumir su propia defensa, de forma que está obligando a cambiar las prioridades presupuestarias de los Estados miembros y de la propia Unión.
La Guerra de Ucrania convive con conflictos bélicos en Oriente Medio, entre Palestina, el Líbano, Israel, Estados Unidos e Irán, que tiene enormes repercusiones en el mercado de gas y petróleo, lo que a su vez incide de lleno en la disponibilidad y precio de los fertilizantes.
A todo esto, se suma la incertidumbre en los mercados mundiales causada por la errática política comercial norteamericana y su posición frente a los organismos mundiales.
Principales hitos demográficos y sociales
Los cambios demográficos son de enorme relevan ciapara el sistema alimentario y España ha vivido los cambios más profundos de Europa en este periodo. A lo largo de estos años ha aumentado considerable mente la población española, de unos 34 millones en 1970 a los casi 49 actuales. Este crecimiento se ha producido en un contexto de caída drástica de la natalidad, envejecimiento de la población y aumento de la migración sobre todo desde finales del siglo XX y principios del XXI. Paralelamente, se ha reducido mucho el tamaño de las familias, ha aumentado el número de personas que viven solas y la pirámide poblacional ha envejecido.
La concentración de la población en las ciudades, especialmente en las más grandes, es otro elemento definitorio de la dinámica demográfica en estos años. Es verdad que el gran movimiento migratorio, desde el campo a la ciudad (española o en el extranjero) tuvo lugar en los años 60 y 70 del siglo pasado, pero después ha continuado cayendo la población rural y desequilibrándose extensas áreas del interior peninsular, caída que hoy alcanza también a poblaciones de tamaño intermedio.
La incorporación masiva de las mujeres al trabajo remunerado ha mejorado notablemente la renta de los hogares. Está relacionada con la caída de la natalidad y cambios en el consumo lo que ha obligado al sistema alimentario a funcionar de manera distinta como iremos viendo en los siguientes apartados.
El cambio climático
Por último, en esta enumeración, pero no menos importante, el cambio climático es ya una realidad incuestionable cuyos efectos más significativos son la subida de las temperaturas (máximas y mínimas) y el aumento de días de temperatura muy alta y el aumento de fenómenos climáticos extremos.
Este cambio repercute tanto en la localización y rentabilidad de las producciones como en sectores económicos, en la necesidad de adaptaciones en las instalaciones o en la organización del trabajo, así como en la necesidad de hacer frente a posibles desastres naturales, cada vez más frecuentes, que afectan a toda la economía.
Los cambios normativos
Entre las novedades importantes para la cadena alimentaria tras el Plan de Estabilización, podemos destacar la creación de Mercasa y del FORPPA. El objetivo desde sus inicios de Mercasa fue la moder nización de los mercados mayoristas en destino. El FORPPA fue el organismo central de la política de precios a imitación del modelo francés. Se pusieron en marcha las órdenes de comercio exterior y se crearon las asociaciones empresariales para el co mercio exterior, que jugaron un papel fundamental. El sindicato vertical dejó de tener un papel determi nante en la política de precios y en su ejecución. Se constituyeron las “Uniones Empresariales” dentro del sindicato vertical que luego dieron lugar a las organizaciones empresariales en la transición política.
La entrada en Europa…
En 1977, el gobierno liderado por Adolfo Suárez presentó formalmente la solicitud de adhesión a la entonces Comunidad Económica Europea (CEE). Este paso reflejaba el deseo de consolidar la democracia y abrir la economía española al mercado europeo.
Las negociaciones se prolongaron durante casi una década. Esto dio tiempo para que el proceso de acercamiento normativo a Europa se fuera acelerando, por ejemplo, con la legalización de los sindicatos agrarios, las negociaciones de precios agrarios, la desaparición del comercio de Estado y del monopolio del SENPA (Servicio Nacional de Pro ductos Agrarios).
Para movilizar, en la medida de lo posible, el potencial productivo inactivado de la agricultura española, la administración española puso en marcha antes de nuestra adhesión distintos planes sectoriales (cereales, olivar, vitivinicultura, frutas y hortalizas y ganadería) que estaban encaminados a que el mayor número posible de explotaciones alcanzase los umbrales de rentabilidad mínimos para competir. Sin embargo, no se pudo recuperar en unos pocos años el retraso acumulado durante los casi 30 años anteriores, 30 gloriosos años, de ausencia española en la construcción europea.
La prolongación de la negociación tuvo el inconveniente de que la Política Agraria Común fue cambiando, desde un apoyo a gran escala a los agricultores hacia una política más restrictiva de control de las producciones: umbrales de garantía y estabilizadores presupuestarios, a partir de 1982: cuotas lácteas y Acuerdo de Fontainebleau para el vino, en 1984. Toda limitación por Estado miembro de la producción que pueda recibir ayuda de la PAC era discriminatoria para un país como España que no había tenido ni tiempo, ni mercado, ni dinero para desarrollar su agricultura.
A esto le debemos sumar un Tratado de adhesión discriminatorio. El capítulo agrario fue el último que se cerró en la negociación. La presión política y des de el resto de los sectores económicos españoles sobre los negociadores agrarios fue tremenda. Tu vieron que aceptar un “periodo de verificación de la convergencia”, que marginaba entre otros a nuestro aceite, a las frutas y hortalizas y al porcino.
Todo esto explica que España, desde el primer día, empezó a renegociar los términos de su adhesión. Algunos hitos de este proceso fueron el mercado único europeo (1993) que acortó todos los periodos transitorios y los aumentos de la cuota láctea española negociados tanto por Loyola de Palacios como por Pedro Solbes.
Mención especial merece la reforma MacSharry de la PAC (1992), la primera gran reforma en la que España participó como miembro de pleno derecho, y en la que arrancó el compromiso de aplicar los mismos principios que la inspiraron a las frutas y hortalizas y al vino, unas reformas que tardaron, pero llegaron.
La situación negociadora de España, al menos en los aspectos agrarios, nunca fue sencilla. Además de los lastres ya mencionados de las cláusulas de Tratado de adhesión y de la escasa movilización de su potencial productivo, España es un gran actor europeo en todos los principales mercados, tanto de productos llamados “continentales” como de los “mediterráneos”, es decir está en primera línea de todas las negociaciones lo que dificulta una política de alianzas con otros Estados miembros.
… Y sus consecuencias
Hasta nuestra adhesión a las Comunidades Euro peas, la agricultura española estaba esencialmente enfocada al mercado interior, siendo el comercio exterior un complemento para colocar (o cubrir) excedentes (o déficit) puntuales del abastecimiento, con unas pocas excepciones entre las que destacan los cítricos.
La entrada en Europa representó el acceso a un mercado común, a pesar de las trabas que sufrimos, y la aparición de nuevos competidores en nuestro mercado interior.
La entrada en Europa, sobre todo después de la implementación del mercado único, cambió completamente el paradigma productivo y comercial, significó la implementación de un marco económico mucho más coherente y transparente que el existente, lo que impulsó la inversión y la innovación, y representó un apoyo financiero muy importante. No solo se trata de carreteras y vías de ferrocarril, ni si quiera de las ayudas que recibieron los agricultores. Por ejemplo, el reglamento 355/77 fue clave en la financiación de la modernización de la industria agro alimentaria española.
Vamos ahora a describir los principales cambios en el sistema alimentario español para luego centrar nos en los productos frescos en general, y en tres productos frescos claves como son las carnes, el pescado y las frutas y hortalizas, en particular. Como no podía ser de otra manera, España tuvo que adoptar plenamente el acervo comunitario en su grado de desarrollo al inicio de 1986 (el 1 de marzo, para los productos agrarios). La administración agraria española estaba bien preparada, pero el pro ceso de adaptación coincidió en el tiempo con la construcción del Estado de las Autonomías.
Muchos de los estatutos de autonomías incluyen a la agricultura y el desarrollo rural como una “competencia exclusiva”. Ello generó, entre otros, un trasvase masivo de funcionarios a las nuevas administraciones, Con el ingreso en Europa, el Estado central se reservó la negociación con Bruselas y la consiguiente coordinación de la posición negociadora española. En la práctica, ello se concretó en que la política de precios y mercados es de responsabilidad estatal y la política llamada primero estructural, y luego de desarrollo rural, de responsabilidad autonómica. Al lado de las conferencias sectoriales, que reúnen a los Consejeros autonómicos y al Ministro, se ha tejido una red de reuniones de coordinación entre los servicios. A esta estructura administrativa hay que sumarle las tensiones territoriales y políticas y el factor humano, la falta de experiencia de convivencia y negociación en un Estado casi federal.
Los cambios en la PAC
Frente a la “PAC del encorsetamiento” que nos en contramos al entrar en Europa, agravada por un tra tado de adhesión leonino, la liberalización posterior ha permitido a España movilizar su potencial pro ductivo.
Por solo poner tres ejemplos, la producción de le che de vaca en España en el momento de la adhe sión rondaba los 5.5 millones de toneladas, en el año 2025 superó los 7.5 millones; en aceite de oliva hemos pasado de 500.000 toneladas a 1.5 millones; la exportación hortofrutícola ha pasado de 4,9 millo nes de toneladas a 13,5 millones. Otro indicador cla ro es el de la balanza comercial agroalimentaria. Es paña era un país estructuralmente deficitario y hoy tiene un excedente comercial que ronda los 20.000 millones de euros.
Todo esto se ha hecho a base de una disminución del número de las explotaciones agrarias (desde 2,3 millones en 1982 a algo más de 915.000 según el censo agrario en 2020) paralelo al aumento de la su perficie media de las restantes. Hoy el 11% de estas explotaciones producen el 70% de la producción agraria del país.
En paralelo, se ha producido un aumento de las hectáreas de regadío, de 3 millones de hectáreas en 1986 a algo más de 3,9 millones en 2026, muchas de ellas modernizadas. El regadío representa algo más del 20% de la superficie agrícola y contribuye en un 70% a la producción vegetal.
Los “nuevos” temas
Estos 60 años han estado marcados por la emergencia de temas que fueron nuevos en su momento y que forman plenamente parte del entramado legislativo del sistema alimentario. Nos referimos en particular a la seguridad de los alimentos, la gestión del medio ambiente y la organización de la cadena alimentaria.
La crisis de la colza (1981) marcó un antes y un después en España en lo referente a la seguridad de los alimentos se refiere. Este aspecto volvió periódica mente a la primera página de los periódicos con crisis como la de las vacas locas (que empezó en 1986) o la de la dioxina (1999).
Hoy Europa se ha dotado de una legislación que asegura la seguridad de los alimentos y su trazabilidad, lo que le permite hacer frente rápidamente a las alertas que se producen. De hecho, esta es una de las ventajas comparativas de los productos alimentarios europeos que les diferencian de los del resto del mundo. Cuando se produjo la alerta sanitaria en China sobre la leche infantil, el gobierno fue a bus car la solución inmediata en Europa.
El año 1973 estuvo marcado por el ingreso de Gran Bretaña en la CEE y por el primer programa europeo de acción medioambiental. En 1987, el Acta Única europea otorgó la primera base jurídica para legislar conjuntamente en materia de medio ambiente. En 1993, el medio ambiente se convirtió de manera oficial en un ámbito principal de la política comunitaria. En cuanto al sector agrario, el reglamento socio-estructural 797/85 incorpora por primera vez medidas que contribuyan a “la introducción y el mantenimiento de prácticas productivas compatibles con las exigencias de protección del espacio natural en las zonas sensibles desde el punto de vista del medioambiente”.
Fue la reforma MacSharry de 1992 la que institucionalizó y generalizó, por la puerta de atrás de una simple “medida de acompañamiento”, las medidas agroambientales como una nueva manera de apoyar a los agricultores, incluyendo un apoyo específico para la agricultura ecológica. Estas medidas se completaron con la condicionalidad de las ayudas que se implementó en las zonas con problemas medioambientales en la Agenda 2000 (1998) y se generalizó con el desacoplamiento de las ayudas de la reforma Fischler (2003).
El Reglamento 852/2004 establece los requisitos de higiene aplicables a todos los operadores de em presas alimentarias y se complementa con el Reglamento 625/2017 que regula los controles y la trazabilidad de los alimentos.
Hoy, la presión medioambiental sobre la cadena alimentaria sigue siendo en parte regulatoria, a través del Pacto Verde europeo y sus medidas relaciona das entre otros con la gestión de envases, la reducción del desperdicio alimentario, la reducción de la huella de carbono o la gestión eficiente del agua. Pero es también, y de manera creciente, desde los consumidores y los que canalizan en buena parte sus demandas, las empresas de la gran distribución. En cuanto al funcionamiento de la cadena alimentaria, entre las iniciativas destacables cabe mencionar el apoyo a las organizaciones de productores en el sector principalmente de las frutas y hortalizas, la legislación sobre las interprofesiones y la ley española de la cadena alimentaria.
En España, hay 26 interprofesiones reconocidas oficialmente que reúnen los productores agrarios, las cooperativas y la industria correspondiente. A diferencia del modelo francés, no incluye a las distintas organizaciones de la distribución alimentaria. En cuanto a la ley de la cadena alimentaria, que es más ambiciosa que la legislación europea al res pecto al menos a la fecha de hoy, regula las relaciones comerciales entre los distintos actores en aspectos como la obligación de los contratos, los plazos de pago y la prohibición de prácticas abusivas. El elemento más polémico y sensible es la obligación de que el precio pagado por el comprador ha de ser mayor que el coste total de producción.
PRINCIPALES CAMBIOS EN EL SISTEMA ALIMENTARIO
El valor de la Producción Final Agraria (PFA) española, en términos constantes, se ha multiplicado por más de 100 desde 1970, aunque no de forma constante ni regular. Esta evolución ya se había iniciado antes, en los años 60, con las primeras re formas de fondo de la producción.
En una primera etapa, este crecimiento se debió a múltiples factores como el aumento del uso de fertilizantes y fitosanitarios; la mejora genética vegetal y animal; el auge de la mecanización agraria; la expansión de la alimentación científica del ganado en la ganadería intensiva y la extensión de las fórmulas de integración vertical con las fábricas de piensos y mataderos, bien bajo fórmulas cooperativas o con sociedades mercantiles.
Posteriormente, la aplicación de la PAC; la continuidad de la modernización agraria, con la inclusión de nuevas tecnologías y la continua mejora genética; el aumento y modernización de los regadíos y el aprovechamiento de las oportunidades de mercado abiertas con la pertenencia a la Unión Europea han permitido el crecimiento de la pro ducción final, aunque ya a un ritmo más pausado.
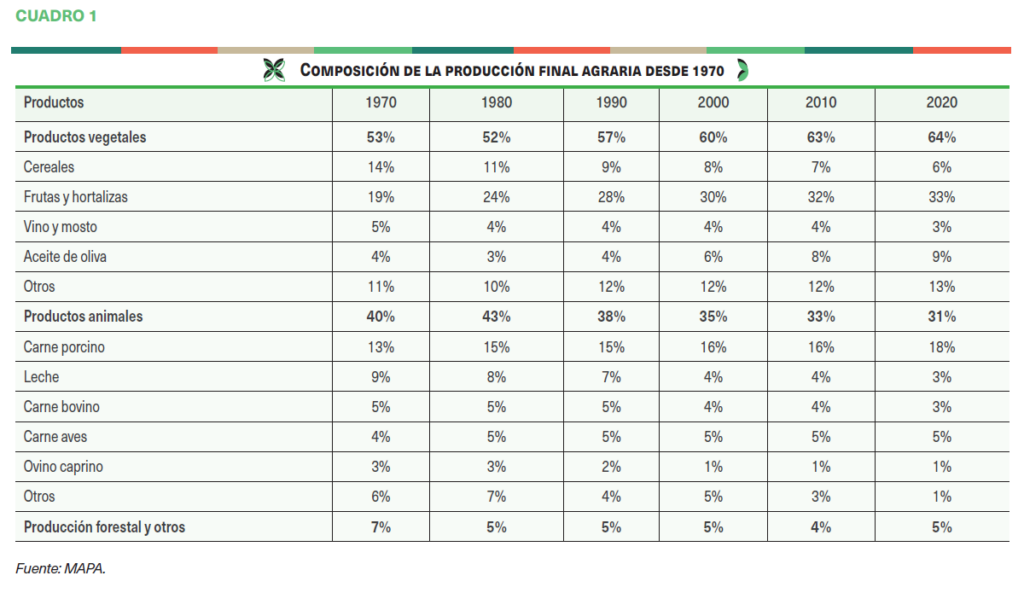
El incremento ha sido distinto según las ramas de la producción. En términos generales, los sectores que más han aumentado su producción han sido la ganadería intensiva, especialmente porcino, seguido por las hortalizas y frutas y el olivar, mientras se han quedado estancados o están en retroceso el ovino y los cereales.
Coherentemente con el distinto comportamiento de las ramas de producción y su desigual distribución en España, la producción final agraria en estos años ha subido sobre todo en Andalucía, Murcia, Comunidad Valenciana y el Valle del Ebro.
La población activa
Cabe mencionar que mientras aumentaba la producción final agraria, se ha producido una reducción muy acusada del trabajo en el sector, vinculada a la mecanización y reordenación del trabajo en agricultura y ganadería, a pesar de que ha subido sustancialmente la superficie cultivada de algunos de los subsectores más demandantes de mano de obra como olivar y frutas y hortalizas. La caída de la población activa está en torno al 70-80% en este periodo. Paralelamente, ha aumentado mucho la productividad del sector.
En el periodo considerado se ha transformado completamente la composición del trabajo agrario. Mientras al inicio la participación del trabajo familiar era abrumadora, en la actualidad apenas supera el 50%. Se está produciendo un proceso desalarización, más acusado en las producciones más dinámicas.
Además, desde la última década del siglo XX está aumentando la aportación de los migrantes al trabajo en agricultura y se ha extendido la contratación mediante Empresas de Trabajo Temporal (ETT).
En cuanto a la importancia relativa del trabajo agrario aportado por las mujeres, este ha bajado en la medida en que se van mecanizando cada vez más tareas y las mujeres tienen otras oportunidades de ocupación.
En todos estos años se ha hundido la aportación de las ayudas familiares al trabajo agrario, un proceso que pone en cuestión lo que se ha venido en tendiendo tanto en el ámbito político como académico como “agricultura familiar”, una agricultura que sería la base de un hipotético “modelo agrario europeo”.
A pesar de estas evoluciones, en la actualidad y a lo largo de toda la cadena de producción (al igual que en otros sectores económicos) persiste la dificultad para encontrar mano de obra, tanto para trabajos cualificados como para los poco cualificados.
La balanza comercial
Desde 1970 la balanza comercial agraria española ha cambiado profundamente, pasando de ser es tructuralmente deficitaria en los años sesenta y setenta del siglo XX a tener uno de los principales excedentes comerciales de la economía española desde la década de los años noventa.
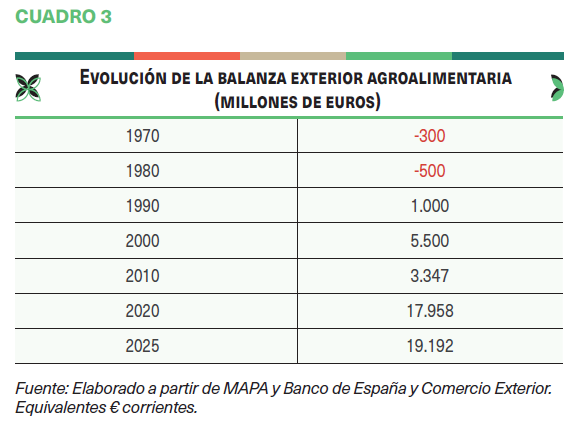
Los principales productos importados, entonces y ahora, son los alimentos para el ganado, cereales y semillas, y tortas oleaginosas. En los prime ros años de la etapa considerada, el déficit no era compensado por la exportación de aceite, vino y frutas y hortalizas. Durante la década de los se tenta el déficit fue creciente, alimentado por el desarrollo de nuestra ganadería intensiva. Como ya hemos señalado, la entrada en la CEE cambió radicalmente el panorama, especialmente cuando se aplicó íntegramente la PAC y se puso en marcha el Mercado Único.
A partir de los inicios del siglo XXI, España se consolidó como una gran exportadora de productos agro alimentarios: continuó subiendo la exportación de frutas, hortalizas y aceite, a lo que se sumó la exportación de porcino, que ha aumentado muy deprisa, y en menor medida otras carnes, y la de productos acabados de la industria alimentaria, además de que se mantiene la exportación de vino en niveles altos. En la actualidad España se sitúa como el 6º ó 7º mayor exportador mundial de productos agroali mentarios y pesqueros, y ocupa la 3ª ó 4ª posición dentro de la Unión Europea. Nos preceden los Estados Unidos, Brasil, los Países Bajos (gran re exportador), China, Alemania y, hasta ahora, pero retrocediendo Francia.
La evolución de las estructuras agrarias
Podemos destacar, con Ignacio Atance, la enorme dualidad productiva de la agricultura española: casi la mitad de las explotaciones (49,1%) producen menos de 8.000 euros anuales y juntas solo representan el 3,2% de la producción total. Por el contrario, solo el 9,4% de las explotaciones producen más de 100.000 euros anuales, pero suponen el 71,1% de la producción total3.
Por un lado, las explotaciones muy pequeñas se
encuentran lejos de la dimensión económica mínima que puede permitir una cierta rentabilidad, la dedicación de al menos una persona y seguir el ritmo necesario de inversión para hacer frente al cambio climático y a las cada vez más duras exigencias de la competencia internacional. Se suma
la elevada edad de los titulares de muchas explotaciones.
Por otro, y a partir de la última Encuesta de Estructuras Agrarias del INE, del año 2023, podemos estimar que podría haber unas 250.000 explotaciones potencialmente viables, que cada vez más, cuentan con un titular que no es persona física, sino prioritariamente sociedad mercantil o comunidad de bienes.
Las iniciativas adoptadas a lo largo de estos años para mejorar las estructuras han dado pocos resultados. Es el caso, por ejemplo, de las medidas encaminadas a aumentar las cesiones o el alquiler de fincas o la incorporación de jóvenes agricultores. Sin embargo, se está extendiendo una agricultura de servicios, poco estudiada y aún menos reconocida. Esta se refleja mal en las estadísticas, no cuenta con regulación alguna y se realiza parcialmente en la economía informal, sin la suficiente seguridad jurídica para las partes. Este fenómeno supone un cambio de fondo en el funcionamiento de la estructura agraria.
La industria alimentaria
La industria alimentaria ha sufrido una profunda transformación en los últimos 60 años, pasando de un sector fragmentado y basado en tecnologías tradicionales a ser el primer sector de la industria manufacturera española (20-25% del total), integrada en los mercados europeo y mundial.
En la primera etapa, predominaban los molinos, los mataderos tradicionales, las conserveras clásicas, las bodegas y las almazaras. La actividad industrial estaba centrada en las producciones y el mercado interior. En la actualidad, la industria está más diversificada y han aumentado las producciones de alto valor añadido.
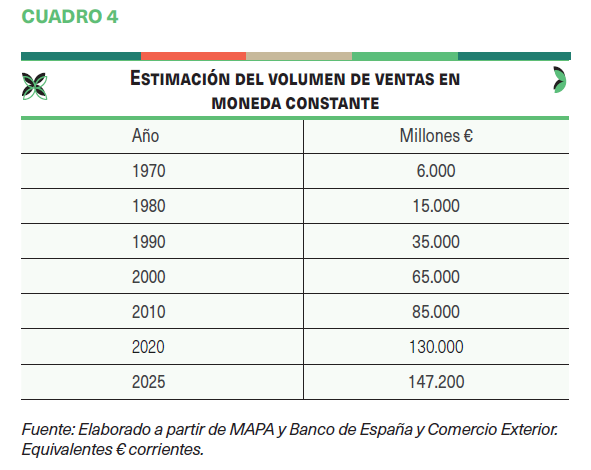
Como ya hemos señalado, la entrada en la CEE supuso la llegada de importantes ayudas a la modernización que se tradujeron en inversiones. Se generalizó la tecnología del frío y se empezaron a automatizar los procesos. Al mismo tiempo, la industria, junto al comercio mayorista, se benefició de importantes mejoras logísticas.
Entre 1980 y 1990 se produjo una importante entrada de compañías multinacionales y la industria española tuvo que aprender muy deprisa a operar en el ámbito de la CEE, lo que hizo con muy bue nos resultados. Internacionalizó suministradores y clientes y supo sacar provecho de la puesta en marcha del Mercado Único a principios de los no venta.
Las crisis sanitarias de los noventa y la puesta en marcha del paquete normativo de seguridad alimentaria en la Unión Europea afectaron directa mente a la industria alimentaria. Obligaron a mejorar procesos, poner controles y verticalizar su actividad con suministradores y clientes.
En la década de 2000 a 2010, se profundizó el pro ceso de concentración ya en marcha, impulsado por el auge de la gran distribución y la necesidad de inversión. Hasta el año 2008 se vivieron años de gran crecimiento económico y expansión industrial. La crisis de 2008 produjo cierres de empresas pequeñas y aceleró el proceso de concentración. Ante la presión ejercida por la presión de la gran distribución sobre los precios en el mercado interior, aumentó el número de empresas que se lanzaron a la exportación como válvula de escape y de diversificación de la cartera de clientes.
El mejor ejemplo del proceso descrito en el anterior párrafo es el de la industria del aceite de oliva. Ante un mercado interior, importante cuantitativa mente, pero con precios bajos y escaso margen, como correspondiente a un producto utilizado como reclamo por la gran distribución.
Al mismo tiempo, estaba avanzando la digitalización de los procesos y ahora está empezando con fuerza la incorporación de la inteligencia artificial. En conjunto, la industria alimentaria salió fortalecida de la crisis de 2008 y, en la recuperación, se mostró muy dinámica. Entre sus logros conseguidos a lo largo del siglo XXI, cabe citar la formación de un sólido núcleo de empresas de capital español grandes, algunas especializadas en un pro ducto básico y otras multiproducto, internacionalizadas, con centros productivos en otros países y sólidas redes comerciales en la Unión Europea y en terceros países. Entre ellas hay sociedades mercantiles, básicamente empresas familiares, y cooperativas. Estas empresas conviven con un gran número de pequeñas firmas.
Cabe mencionar que en el periodo de tiempo transcurrido se ha diversificado enormemente la gama final de productos, introduciendo productos exóticos, nuevas gamas y multitud de productos semiacabados y acabados y/o listos para el consumo.
Desde inicios del siglo XXI la industria alimentaria ha debido asumir numerosas medidas medioambientales que han forzado cambios en los procesos y han obligado a inversiones. Esta dinámica se mantiene estando ahora pendientes cuestiones como la descarbonización, la eliminación a corto plazo de los plásticos de un solo uso o la gestión de envases.
La distribución mayorista
El comercio mayorista de alimentos es posiblemente una de las fases menos estudiadas del sistema alimentario y apenas se cuenta con estadísticas al respecto. Sin embargo, esta fase ha experimentado cambios fundamentales desde el momento de la creación de Mercasa.
El comercio mayorista se clasifica por el tipo de productos con los que opera y por si trabaja en los mercados de origen o destino, si bien es cierto que los procesos de concentración y verticalización vividos han llevado a que, en varios subsectores, se junten operadores de origen y destino y den lugar a empresas de gran tamaño. Cabe mencionar que en España trabajan operadores comerciales de capital extranjero en diversos subsectores.
La red de operadores comerciales mayoristas es muy extensa y, aunque ha vivido un gran proceso de concentración, sigue hoy en día contando con numerosos operadores, algunos especializados en una gama o un determinado territorio. Sin embargo, ha disminuido sobremanera la abigarrada red comercial por la que debían pasar los productos antes de llegar a la distribución minorista, de forma que ahora se cuenta con operadores mucho más eficientes.
La red comercial mayorista se ha beneficiado de las innovaciones implementadas en otros sectores. Entre ellas podríamos destacar las mejoras logísticas y técnicas en el transporte; la expansión de la tecnología del frío bajo y sobre cero; la informatización de almacenamiento y envíos y la mejora de las infraestructuras.
Dentro del sector de comercio mayorista se encuentran subsectores muy diferentes que trabajan con parámetros completamente distintos. La problemática, por ejemplo, de los mayoristas de cereales o leguminosas tiene poco en común con la de los productos frescos. Mientras los primeros tienen como cliente a un número no demasiado alto de fábricas de harina o piensos, los segundos suministran tanto a la gran distribución como a una gran red de comercios tradicionales dispersos.
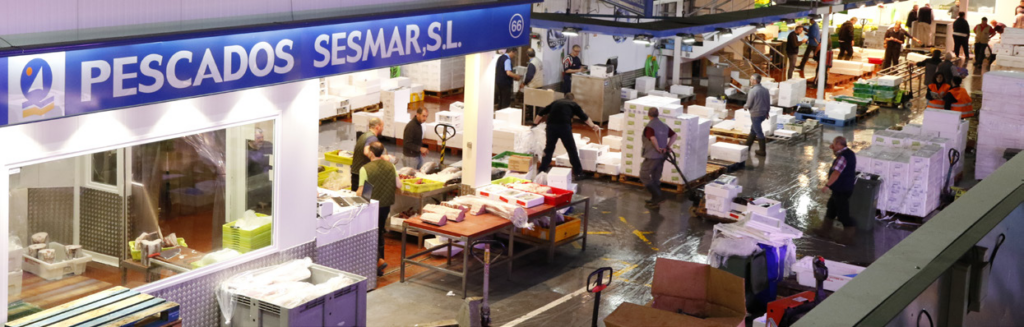
En lo que respecta más concretamente a los productos frescos, la creación de Mercasa y su red de Mercas en las principales ciudades facilitó una profunda reorganización del comercio mayorista. A partir de entonces se desarrollaron mercados centrales modernos y bien dotados con plataformas logísticas; se generalizó el frío industrial y el transporte refrigerado; se impulsó la concentración de operadores, además de dotar al mercado de mayor transparencia.
Es importante señalar que Mercamadrid se ha convertido en la mayor plataforma de distribución alimentaria fresca de España, uno de los mayores mercados alimentarios de Europa y un centro clave en frutas, verduras, carnes y pescados. Efectivamente, Mercamadrid se creó en 1982 y desde entonces el proceso de concentración y verticalización ha sido muy acusado; paralelamente el mercado se ha internacionalizado con la llegada de mercancía de otros países y una fuerte actividad exportadora.
De acuerdo con la información estadística de Mer casa, la Red de Mercas en 2024 comercializó más de 9 millones de toneladas de alimentos, más del doble que en los primeros años de funcionamiento. Mercasa estima que comercializa el 77% de las frutas y hortalizas consumidas en España, el 65% de las carnes frescas consumidas en España y el 60% del pescado y marisco fresco.
La distribución minorista
Al final de la década de los años cincuenta se empezaron a poner en marcha los primeros establecimientos de autoservicio, siendo la cadena SPAR, de origen alemán, la más importante. Estos primeros establecimientos, que contaron con el apoyo de la estructura del Estado en su desarrollo, fortalecieron las marcas industriales e introdujeron otra forma de comprar. La mayor parte eran cadenas franquiciadas que fueron desarrolladas por mayoristas en destino o cooperativas de comerciantes.
El primer hipermercado en España se abrió en julio de 1973 en El Prat de Llobregat (Barcelona) bajo el nombre de Hiper. Fue impulsado por el grupo francés Euromarché y la cadena española Simago.
A partir de entonces se extendieron por toda España, en general de la mano de capital francés. Su apuesta era de una compra cada 15 días a precio ventajoso y en tiendas a las que había que acudir en vehículo propio. Lógicamente, se especializa ron en productos marquistas no perecederos.
Paralelamente, seguían creciendo cadenas regionales de capital español, que solían recurrir más al formato supermercado y trabajaban con tiendas propias y franquiciadas. En estos primeros años, todas ellas ofertaban básicamente productos no perecederos, mientras la venta de productos fres cos, sobre todo carnes, pescados y frutas y hortalizas seguían en manos de las tiendas tradicionales especializadas.
Ya en estos primeros años, la distribución organizada o gran distribución empezó a utilizar marcas propias o de la distribución (MDD), inicialmente al menos productos a más bajo precio y calidad estándar.
Hasta principio de los años noventa cada hiper mercado o centro regional de una firma de la distribución negociaba independientemente con sus suministradores. Pero, más o menos a la vez que entraba en vigor el Mercado Único al principio de la década de los años noventa, se empezaron a centralizar las decisiones de compra de las gran des cadenas de la gran distribución. Con ello, aumentó enormemente su capacidad negociadora frente a los suministradores.
Con el final del siglo anterior, empezó a decaer el modelo de hipermercado, mientras subía el modelo supermercado, más o menos grande, pero ubicado en el entramado urbano, de forma que no fuese necesario coger el coche para comprar. Paralelamente, la gran distribución empezó a interesarse cada vez más por los productos frescos, que propiciaban visitas más frecuentes a la tienda, compitiendo directamente con el comercio tradicional.
La venta de productos frescos en la gran distribución se realizó de dos formas: introduciendo la venta con mostrador o bien llevando el producto fresco a lineal, formas que aún ahora conviven.
Cabe citar que la venta en mostrador distorsiona el flujo en tienda. Por su parte, la venta del fresco en lineal obliga a desarrollar una nueva fase industrial: el fileteado o troceado en carnes y pescados, el envasado en frutas y hortalizas y el loncheado en quesos y embutidos.
En estos años se consolidaron los acuerdos de su ministro a medio y largo plazo, adjudicados con frecuencia mediante subasta, con especificaciones de calidad y rígidas condiciones de entrega. Otra estrategia, opuesta inicialmente y hoy más complementaria, fue la creación de la figura de interproveedor por parte de Mercadona, que estuvo plena mente vigente en la primera década del siglo XXI.
La gran distribución gozó de una evidente venta ja financiera, menos relevante estos últimos años por la bajada de los tipos de interés, al pagar a sus suministradores al menos a tres meses mientras el cobro de las ventas de producto era inmediato. En su estrategia de suministro, algunas firmas de la gran distribución iniciaron una aproximación hacia los primeros escalones de la cadena de producción y reforzaron sus departamentos de compras. Algunas crearon centrales de compra con personalidad jurídica propia para determinadas gamas, a través de las cuales se suministraban para toda su red de tiendas en la Unión Europea. Otras llegaron a acuerdos estables con operado res de los mercados mayoristas para su suministro, algunos de ellos usuarios de Mercasa. Incluso algunas cadenas llegaron a invertir en firmas de los escalones anteriores de la cadena de producción, dando un paso más en la estrategia de verticalización del suministro.
En los años de expansión económica de finales de la década de los noventa del siglo XX y la primera del siglo XXI se sofisticó la compra, aumentó el número de referencias y algunas firmas de la gran distribución se dotaron de distinto tipo de enseñas situadas en distintos niveles del binomio calidad precios con objeto de llegar a todo tipo de público. En esos años algunas empresas diversificaron su actividad y acometieron inversiones más allá de la distribución minorista, especialmente inmobiliarias.
La gran distribución se ha convertido en líder del sistema alimentario en el último tercio del siglo XX, siendo determinante en todas las cadenas de producción. Sus estrategias condicionaron tanto el consumo como la actuación de los agentes del sistema alimentario.
En el año 2000 la gran distribución ya canalizaba más del 60% en valor y del 65% en volumen de las compras realizadas por los hogares y en 2022 se había alcanzado el 74% en valor y el 76% en volumen4. En estas circunstancias, los restantes canales empezaron a ser marginales, aunque no en todas las gamas. Con esas cifras las estrategias de la gran distribución con respecto a los precios de venta resultan totalmente decisivas en la formación de los precios finales, de los que se derivan los precios intermedios en la cadena de producción.
El mayor incremento de la cuota de la gran distribución se produjo en los años álgidos de la crisis, entre 2007 y 2014, cuando subió 7 puntos, a los que se añaden otros 5 entre 2014 y 2019. En ese periodo los precios medios a los que vendió la gran distribución fueron inferiores a los precios medios de ventas totales, lo que le sirvió para ganar un buen número de clientes.
En los años de la crisis la estrategia de precios bajos de la gran distribución arrastró a todos los establecimientos minoristas e impactó directamente a la industria alimentaria con su reducción del número de referencias presentes en el lineal.
Cabe señalar que la gran distribución tiene precios más bajos en productos marquistas, carnes y pescados, pero se encuentra en plano de igualdad o por encima en frutas, hortalizas y patatas, sub sectores en los que la tienda especializada mantiene una cuota alta.
Mención aparte merece el tema de las tiendas de descuento que tienen una estrategia de precios muy bajos siempre, gama estrecha, centrada en productos de alta rotación y margen bruto ajusta do. Su penetración inicial en España fue muy lenta. Al principio del siglo XXI tenían una cuota de poco más del 14% en valor y el 20% en volumen5. En la actualidad, con la subida de la participación de LIDL y ALDI, el crecimiento de Mercadona y la recuperación de DIA, estimamos que las cifras reales de la cuota de las tiendas de descuento superan ampliamente el 40%. A esto hay que sumar el efecto arrastre sobre los precios de los restan tes establecimientos, que se ven obligados a bajar sus precios para competir.
En los inicios del siglo XXI, la gran distribución estaba sensiblemente más fraccionada que en la actualidad. De hecho, la crisis de 2008 aceleró el proceso de concentración que ya se venía dando entre firmas, bien mediante adquisiciones de em presas o bien mediante crecimiento de las ventas, mecanismo éste que jugó el rol principal.
En ese proceso, la estrategia de precios bajos fue el factor determinante para ganar clientes y crecer en ventas, causando una fuerte presión sobre los márgenes en toda la cadena de producción de alimentos. Ello, como ya hemos señalado, obligó a las industrias y a los mayoristas a forzar el destino a la exportación a lo que hay que sumar la concentración de las fases anteriores de la cadena de producción.
Hoy la primera empresa del sector, Mercadona, ha conseguido una cuota de mercado del orden del 30% de la distribución, seguida de lejos por Carrefour por debajo del 10%. Tras ellas se sitúan LIDL, DIA, Alcampo y Consum. Entre los 6 prime ros grupos cuenta con más del 55% de las ventas totales del sector de la gran distribución. En términos generales cabe también citar el buen comportamiento de algunas cadenas regionales. Las firmas que más están creciendo son especialistas en descuento duro, LIDL y ALDI.
Otro hecho relevante en la estrategia de la gran distribución es el auge de la marca de la distribución, que, en conjunto, cuenta con cuotas de ventas superior a la de las marcas industriales. Esta es una cuestión que atañe a los productos marquistas y que aumenta sobremanera la capacidad negocia dora de la distribución frente a las fases anteriores de la cadena de producción. Facilita su participación en la definición de producto y, en general, en la actividad de unos suministradores que, por otra parte, pueden ser fácilmente sustituidos.
La extensión de la marca del distribuidor provocó que la confianza del consumidor pasara de la industria a la enseña de la distribución. La marca de la distribución alcanza cerca del 50% en los productos marquistas en España, uno de los países donde esta cuota es más alta. En algunos establecimientos como Mercadona, LIDL o ALDI se encuentra por en cima del 75% de sus referencias, mientras en otros como DIA o Carrefour se acerca o supera el 30%.
Ante este fenómeno, las empresas industriales se han visto obligadas a adaptar su estrategia, bien especializándose en la marca del distribuidor ajustando sus costes, bien bajando los precios de sus productos más maduros y lanzándose a la investigación de nuevos productos o bien buscando mercados de nicho y/o aumentando la exportación. En productos frescos apenas existen marcas o son poco relevantes. En estos casos la confianza del consumidor radica en el establecimiento de venta. En los últimos años ha subido mucho la venta en la gran distribución, especialmente en carnes y pescados, mientras en frutas y hortalizas se mantiene la tienda tradicional.
- En carnes frescas la gran distribución canaliza cerca del 65% en valor de las ventas a los hogares (20 puntos más que el año 2000), en todas las especies por encima del 50% me nos en ovino y caprino, donde se situaba ligeramente por debajo; en porcino, conejo y aves se encontraban los mayores porcentajes.
- En pescados, mariscos y crustáceos la cuota está por encima del 63%, 25 puntos más que en el año 2000.
- En frutas y hortalizas la cuota de la gran distribución ronda el 50%, desde el año 2000 ha subido 15 puntos.
Cabe señalar que entre las tiendas tradicionales existen interesantes iniciativas para hacer frente al crecimiento de la gran distribución, ampliando la gama, canalizando productos gourmet y desarrollando servicios personalizados a los clientes.
En cuanto a las ventas por Internet, por el momento se encuentran con una cuota muy baja que no acaba de despegar, pero, además, la mayoría de estas compras se realizan a enseñas de la gran distribución, con lo que el análisis de la posición de éstas en el sistema alimentario no se ve alterado por las ventas on line.
El comportamiento del consumo
El comportamiento del consumo y la estructura y funcionamiento de la cadena de producción de alimentos están estrechamente vinculadas entre sí, de forma que “el consumo es como es porque la cadena de producción de alimentos es como es y viceversa”. Por eso en este artículo se ha incorporado este apartado final.
En la fecha de la creación de Mercasa, en 1966, el consumo español de alimentos se encontraba en plena transición alimentaria, desde una dieta basada en hidratos de carbono (cereales, legumbres y patatas) a un aumento espectacular del consumo de proteínas y grasas animales, leche, carne, sobre todo porcino y aves, y pescado6.
Esta transformación de fondo atraviesa todas las sociedades cuando se desarrollan. El consumo anual de carne en España era de 20 kg por persona y año, 65 kg en 1980 y 110 kg en el año 2000, cuando se detectó un retroceso, siendo esta cifra de 95kg en la actualidad. En contraste el consumo de pan era de más de 130 kg por persona y año en 1960 y de menos de 28 kg en 2025. Esta transición fue posible gracias al comportamiento de la ganadería en España a partir de los años sesenta, cuando se consolidó la ganadería intensiva y aumentó la producción de leche.
Los cambios en el consumo están relacionados, como hemos visto, con la demografía, el número de habitantes, la edad, el peso y origen de la migración, la población flotante, la composición de los hogares, el trabajo de las mujeres fuera del hogar, etc., y con la renta disponible, parámetros todos ellos que han sufrido grandes cambios en España en el periodo considerado.
Entre los cambios más relevantes desde la par te del consumo cabe citar el aumento del tamaño del mercado español debido al aumento de la población; la introducción de comidas exóticas; la dedicación de menos tiempo a la compra y a la elaboración de la comida; la desestructuración de la comida principal; el aumento de comidas fuera del hogar; el aumento del consumo de platos preparados y semipreparados que reducen drástica mente los tiempos de elaboración; la dotación de más y mejores electrodomésticos en los hogares; la participación de más miembros de la familia en las decisiones de compra y la falta de cultura culinaria en las nuevas generaciones.
Por otro lado, hay que citar el papel de la publicidad, bien sea en medios tradicionales o en las redes sociales, en las decisiones de compra que afecta a toda la sociedad, fundamentalmente a las capas más jóvenes de la población.
En los últimos años del siglo XX se produjo una segmentación muy acusada del consumo entre opciones basadas en opciones de precio ajusta do, gamas simples y limitadas y, en el otro extremo, elecciones centradas en productos de calidad diferencial, normalmente de mayor precio.
Esta segmentación se profundizó en el siglo XXI y la oferta se adaptó a estas preferencias, multiplicándose la disponibilidad de productos elaborados no tradicionales tales como platos prepara dos, salsas, formatos congelados o refrigerados o a temperatura ambiente lo que llevó al incremento del uso de conservantes y saborizantes.
Todos estos factores, junto a otras tácticas de la industria alimentaria tales como el uso excesivo de grasas o azúcares y a una cierta opacidad en los procedimientos o confusión en el etiquetado, junto al desconocimiento de los consumidores, y el miedo a residuos de fitosanitarios o residuos de medicamentos, despertó recelos y reticencias en una parte de la población.
Surgieron grupos, al principio poco organizados, que cuestionaban el sistema alimentario general mente con escasa base científica. Poco antes, en la última década del siglo XX surgió el problema de las “vacas locas” que siguió a una serie de alar mas alimentarias en varios Estados miembros de la Unión Europea que, en conjunto, facilitaron la aparición de un ambiente de desconfianza en el quehacer del sistema alimentario.
La paradoja es que, nunca antes en la historia, la población de los países desarrollados ha dispuesto de una alimentación tan segura, sana y variada y que, también nunca antes, la inquietud de una parte significativa de la población había sido tan acentuada.
Otra cuestión que desde hace unos años condiciona el consumo en los países desarrollados es la preocupación por los valores medioambientales, del bienestar animal y sociales vinculados a la alimentación.
Entre las evoluciones que están condicionando el consumo cabe citar el rechazo a las proteínas de origen animal por una parte de la población y el auge de la búsqueda de sustitutos vegetales, que intentan introducirse en el mercado con grandes campañas de publicidad, aunque su impacto real es todavía muy limitado y se enfrenta, además, a cierto rechazo a los productos ultraprocesados.
Tres ejemplos concretos
Al principio de la segunda mitad del siglo XX, la comercialización de los alimentos frescos en España se sustentaba en un entramado de relaciones locales, oficios especializados y saberes cotidianos que vinculaban estrechamente la producción con el consumo. El pescado, la carne y las frutas y hortalizas frescas llegaban a la mesa a través de circuitos mediados por figuras reconocibles —el pescadero, el carnicero, el frutero— que no solo vendían productos, sino que interpretaban la calidad, la estacionalidad y el uso culinario de los alimentos.
A partir de los años ochenta, este modelo comenzó a transformarse de manera profunda, aunque no siempre visible. La modernización económica, la integración en el mercado europeo, la expansión de la gran distribución y los cambios socia les asociados al urbanismo y al empleo alteraron las bases sobre las que se había construido la comercialización de los productos frescos. Sin que mediara una ruptura abrupta, el sistema fue desplazándose hacia otra dominada por la escala, la logística y la estandarización.
El pescado fresco, históricamente ligado al puerto y a la lonja; la carne, articulada en torno al matadero y al mostrador; y las frutas y hortalizas, ancladas a la huerta y a la temporalidad, siguieron trayectorias específicas, pero compartieron un mismo destino: la progresiva integración en cadenas agroalimentarias concentradas y altamente reguladas.
Las frutas y hortalizas frescas
Desde finales de los años sesenta, la red de Mer cas desempeña un papel esencial como espacio de encuentro entre la oferta agrícola y el comercio minorista urbano. No obstante, en esa época la venta al consumidor final se realizaba principal mente en fruterías tradicionales y mercados municipales, donde la estacionalidad del producto era asumida como parte natural del consumo.
El papel del conjunto de mayoristas que se desarrollaron en torno a las Mercas y a Mercasa fue fundamental en la modernización y mejora del comercio interior de frutas y hortalizas y en la mejora del suministro a las ciudades. El supermercado te nía todavía una presencia limitada y la calidad se evaluaba más por el aspecto y el origen conocido que por estándares formales.
En paralelo, en el final de la década de los años sesenta y principios de los setenta, los orígenes de las grandes empresas hortofrutícolas se encuentran en las primeras empresas “cosecheras exportadoras”, seguidas muy poco después por las grandes cooperativas, con el objetivo de llegar a los mercados europeos.
La década de los noventa supuso un cambio estructural decisivo. La plena incorporación de España al mercado único europeo y la aplicación de la Política Agraria Común impulsaron una modernización acelerada del sector hortofrutícola. Se reforzó la organización de la oferta a través de cooperativas de segundo grado, organizaciones de productores y plataformas de comercialización conjunta.
Al mismo tiempo, España consolidó su posición como gran actor y exportador europeo de frutas y hortalizas frescas, especialmente hacia los mercados del norte de Europa. Esta orientación exportadora tuvo un impacto directo en la comercialización interna, imponiendo estándares de calidad, calibres y presentación que comenzaron a trasladarse también al mercado nacional, por la obligatoria aplicación en dicho mercado de las normas de comercialización europeas.
Con el cambio de siglo, la comercialización de frutas y hortalizas frescas comenzó a estar dominada por la gran distribución, un fenómeno que, como veremos con las carnes y el pescado, ha sido general a toda la categoría de los productos frescos. Los supermercados y las cadenas de descuento convirtieron las frutas y hortalizas en productos estratégicos para atraer consumidores y fidelizar y regularizar su ritmo de visitas a la tienda, utilizando el precio como principal herramienta competitiva. Este proceso tuvo como consecuencias la reducción del número de intermediarios, una mayor presión (a la baja) sobre los precios en origen y una acelerada estandarización de variedades y presentaciones.
Durante la década de 2010, se observa un doble fenómeno. Por un lado, la comercialización de frutas y hortalizas frescas se orientó cada vez más hacia la comodidad del consumidor urbano; se popularizó la venta de producto envasado de porciones listas para consumir y se consolidó la cuarta gama (ensaladas y vegetales preparados). Pero, por otro, aumentó la distancia emotiva y del conocimiento entre productor y consumidor y creció también la demanda de productos ecológicos, producción lo cal o de proximidad y de variedades tradicionales. Esta tensión entre estandarización y diferenciación y segmentación de los mercados se convirtió en uno de los rasgos del mercado hortofrutícola. Ello, junto con el reto que representa para la distribución comercial moderna el manejo de unos productos tan perecederos, explica la aparición de nuevas fruterías, muchas veces cadenas, unas a proximidad de las tiendas comerciales aprovechando el flujo de visitas que generan y otras con productos me nos frescos, pero a precios muy competitivos.
Sin embargo, la tendencia de fondo sigue siendo al cierre de establecimientos especializados, sustentado no solo en la competencia de la gran distribución sino también por las crecientes exigencias higiénicas, la falta de relevo generacional y la dureza de un trabajo que requiere mucho madrugar.
La pandemia del COVID-19 supuso un momento de revalorización de las frutas y hortalizas frescas como alimentos esenciales, asociados a la salud y al bienestar. Sin embargo, esta revalorización no alteró, ni altera hasta la fecha de hoy, sustancialmente la estructura de la comercialización, que sigue dominada por grandes cadenas de distribución.
En los últimos años, han cobrado mayor visibilidad mediática (más que importancia cuantitativa) los canales cortos de comercialización, la venta di recta, las plataformas digitales y las iniciativas de consumo responsable, pero estas siguen siendo muy minoritarias frente al volumen gestionado por los grandes operadores.
Durante la década de 2010, se obser va un doble fenómeno. Por un lado, la comercialización de frutas y hortalizas frescas se orientó cada vez más hacia la comodidad del consumidor urbano; se popularizó la venta de producto envasa do de porciones listas para consumir y se consolidó la cuarta gama (ensaladas y vegetales preparados). Pero, por otro, aumentó la distancia emotiva y del cono cimiento entre productor y consumidor y creció también la demanda de productos ecológicos, producción local o de proxi midad y de variedades tradicionales.
Entre las principales empresas comercializadoras de frutas y hortalizas (2024), por un lado, están cooperativas como ANECOOP, UNICA o VICASOL. Pero, por otro, el comercio privado está hoy dominado por empresas multinacionales y/o controladas por fon dos de inversión como BOLLO, EUROBANAN, MAR TIN NAVARRO o GREENYARD FRESH. La necesidad de buscar distintas fuentes de suministro para abastecer a sus clientes durante la mayor parte del año, y la ventaja comparativa que ello genera, explica en buena medida esta presencia.
La carne fresca
Durante los últimos sesenta años, el sistema de producción de carne en España ha vivido una de las mayores transformaciones de la economía agroalimentaria nacional. España pasó de un modelo basado en explotaciones ganaderas en gran parte pequeñas, producción extensiva y consumo local a convertirse en una potencia mundial de producción y exportación de carne.
Este cambio se inició en los años sesenta y es tuvo impulsado por el desarrollo de la ganadería intensiva, basada en la especialización genética y la alimentación científica del ganado, y el modelo de integración vertical tanto desde las fábricas de piensos como de la industria cárnica, especial mente en aves y porcino. La ganadería intensiva hizo posible la transición nutricional en España y requirió la importación de grandes cantidades de cereales y proteaginosas. El desarrollo de esta ganadería fue paralelo al de la industria de piensos y la industria cárnica, que contó con la concurrencia de capital multinacional y nacional, así como cooperativas.
Los mataderos municipales, que arrastraban graves problemas sanitarios y medioambientales des aparecieron en la primera mitad de los años ochenta, mientras crecían los mataderos frigoríficos. Algunos de estos grandes mataderos municipales, con sus correspondientes salas de despiece, se integraron en las Mercas que se iban poniendo en marcha, toda vez que las Mercas son siempre empresas públicas de capital y titularidad compartida entre Mercasa y los Ayuntamientos respectivos. Ejemplos muy relevantes fueron en su origen Mercabarna, Mercavalencia, Mercasevilla, Mercamurcia, Mercazaragoza o Mercalaspalmas, entre otros.
Mención aparte merece el caso de Mercamadrid, donde en su concepción inicial, tras un intenso de bate entre instituciones y empresas, se descartó la instalación de un nuevo matadero en sustitución del antiguo municipal de la Arganzuela. Diecisiete años después de su apertura, en 1999, se inauguró el Centro Cárnico de Mercamadrid, constituyendo el mayor mercado de carnes de Europa y uno de los más modernos del mundo con una superficie cercana a los 40.000 metros cuadrados.
Tras la entrada en la Comunidad Económica Europea, al amparo del Reglamento (CEE) nº333/77 del Consejo7, la industria cárnica vivió un proceso de modernización y renovación tecnológica muy importante, que ha continuado y ha sido imprescindible en el éxito del sector y el crecimiento de la exportación.
El crecimiento de las ventas de la gran distribución y el desarrollo del modelo de venta en el lineal ha obligado al desarrollo de una nueva fase industrial, las salas de fileteado y envasado, que se han asentado ya en el siglo XXI.
Actualmente, la industria cárnica constituye uno de los pilares de la economía agroalimentaria española, con una facturación superior a 42.000 millones de euros, más de 124.000 empleos directos y una producción anual superior a 8 millones de toneladas entre carnes y elaborados. Es además una de las actividades industriales más dispersas geográficamente, por lo que juega un papel relevante en la lucha contra el despoblamiento.
Aunque el sector se estructura en torno a unas 2.800 empresas, mayoritariamente pymes en zonas rurales, cinco grandes corporaciones superan conjuntamente los 10.000 millones de euros anuales en facturación: Grupo Vall Companys, Corporación Alimentaria Guissona, Campofrío, Grupo Fuertes (El Pozo) e Incarlopsa.
El éxito del porcino
El mayor cambio de la industria cárnica española ha sido, sin duda, el crecimiento del sector porcino. España ocupa hoy la primera posición de la Unión Europea en producción porcina y la tercera posición mundial, únicamente por detrás de China y Estados Unidos. En 2024 el país produjo aproximadamente 4,95 millones de toneladas de carne de cerdo, procedentes de unos 53,9 millones de animales sacrificados.
Además, el porcino representa alrededor del 24% de toda la producción comunitaria europea y cerca del 26% del censo porcino de la UE. Su importancia económica también resulta evidente. En 2024 el sector generó un valor productivo superior a 11.130 millones de euros, equivalente aproximadamente al 39% de la producción final ganadera española.
Este cambio no se entiende sin tener en cuenta la transformación empresarial del sector. Ya des de los años sesenta comenzó a consolidarse un sistema de integración vertical. En este modelo, grandes cooperativas y empresas privadas controlan las etapas de la cadena productiva, desde la fabricación de pienso a la distribución comercial pasando por la cría animal, los mataderos y la transformación industrial. Cabe resaltar la eficacia productiva de este modelo y la agilidad en la transmisión de las tendencias del mercado y de los avances tecnológicos.
La comercialización
En los años sesenta, la venta de carnes estaba vinculada al comercio especializado tradicional. Las carnicerías de barrio constituían el principal canal de abastecimiento de las familias españolas, junto con los mercados municipales y, en algunas zonas rurales, la venta ambulante. Este sistema contaba con una red de entradores y mayoristas que multiplicaban los saltos comerciales y restaban eficacia a la cadena de comercialización.
El consumidor realizaba compras frecuentes, prácticamente diarias, debido a la limitada capacidad de conservación de los alimentos en los hogares. Los frigoríficos domésticos todavía no estaban plenamente generalizados y la carne pro cedía de mataderos locales y regionales, donde predominaban métodos tradicionales de sacrificio y distribución.
En los años sesenta, la venta de carnes estaba vinculada al comercio especializa do tradicional. Las carnicerías de barrio constituían el principal canal de abaste cimiento de las familias españolas, junto con los mercados municipales y, en al gunas zonas rurales, la venta ambulante. Este sistema contaba con una red de entradores y mayoristas que multiplicaban los saltos comerciales y restaban eficacia a la cadena de comercialización. El consumidor realizaba compras frecuentes, prácticamente diarias, debido a la limitada capacidad de conservación de los alimentos en los hogares. Los frigoríficos domésticos todavía no estaban plenamente generalizados y la carne pro cedía de mataderos locales y regionales, donde predominaban métodos tradicio nales de sacrificio y distribución.
A finales de los sesenta y durante los años setenta comenzó un importante proceso de modernización. Uno de los cambios más significativos fue la creación de la red Mercasa con grandes merca dos centrales como Mercamadrid o Mercabarna. Estas plataformas permitieron centralizar la distribución mayorista de carnes y pescados, mejorar las condiciones higiénicas y desarrollar una cadena de frío mucho más eficiente. Gracias a ello, se redujeron pérdidas, mejoró la calidad sanitaria de los productos y aumentó la rapidez en el abastecimiento de las ciudades.
En la década de 1980, especialmente tras la entra da de España en la Comunidad Económica Euro pea en 1986, la modernización comercial se aceleró considerablemente. La comercialización de carnes pasó entonces a depender cada vez más de grandes cadenas de distribución. Los super mercados incorporaron mostradores especializa dos y ampliaron su oferta de productos refrigera dos y congelados. Al mismo tiempo, el pequeño comercio tradicional comenzó a perder cuota de mercado, aunque siguió conservando prestigio en cuanto a calidad y atención personalizada.
Durante los años noventa se consolidó definitivamente el modelo moderno de distribución alimentaria. Las empresas desarrollaron grandes plataformas logísticas y sistemas informatizados que permitieron controlar mejor el transporte, el almacenamiento y la reposición de mercancías. La comercialización dejó de tener un carácter local para integrarse en mercados nacionales e inter nacionales. En el sector cárnico aumentó la venta de productos envasados en bandejas y se fortalecieron grandes industrias de producción porcina y avícola.
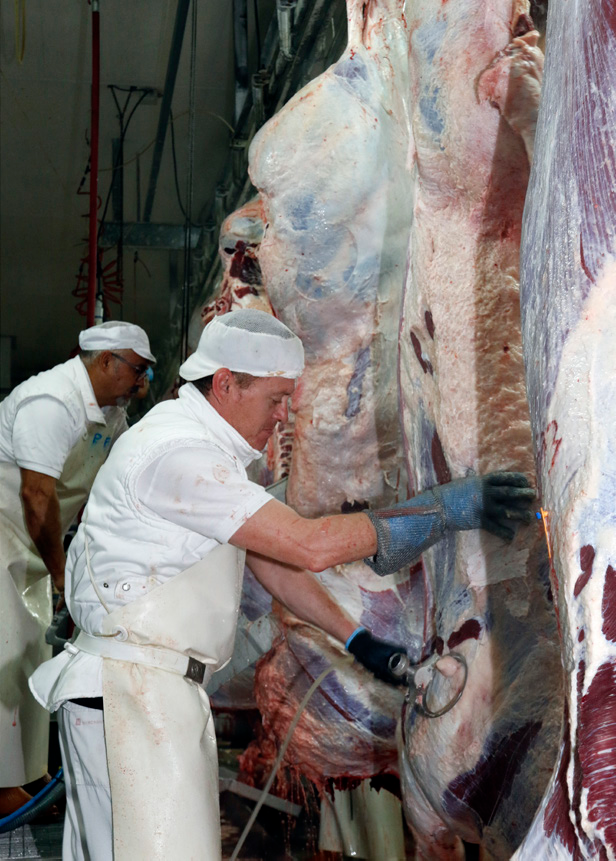
A partir de los años 2000, los supermercados e hipermercados pasaron a dominar claramente la venta de productos frescos en España. La compra semanal sustituyó progresivamente a la compra diaria y el consumidor empezó a valorar especialmente la comodidad, los horarios amplios y la posibilidad de adquirir todos los productos en un mismo establecimiento.
La industria alimentaria incorporó nuevas técnicas de conservación y presentación, como el en vasado al vacío, las atmósferas controladas y los productos preparados para cocinar. La carne empezó a comercializarse cada vez más en formatos listos para consumir o de fácil preparación, adaptándose al ritmo de vida urbano y a la reducción del tiempo dedicado a la cocina.
El pescado
El sector pesquero español también ha experimentado una profunda transformación en los últimos sesenta años, pasando de un modelo basado en la pesca artesanal y de altura en expansión a un sistema altamente regulado, tecnificado y condicionado por políticas europeas de sostenibilidad. España, por su extensa costa y tradición marítima, ha mantenido históricamente un peso relevante en la pesca europea, aunque su estructura pro ductiva, empleo y flota han cambiado de forma significativa desde la década de 1960.
En la década de 1960, la pesca española estaba dominada por un modelo mixto: por un lado, la pesca artesanal de bajura, muy vinculada a economías locales; por otro, una flota de altura en expansión que comenzaba a operar en caladeros internacionales como el Atlántico Norte, África occidental o Terranova.
En este periodo, el sector pesquero tenía un peso importante en el empleo costero, con decenas de miles de trabajadores vinculados directamente a la actividad. La flota estaba compuesta por embarcaciones relativamente pequeñas, con baja mecanización y escasa tecnología de conservación a bordo.
Un punto de inflexión fue la extensión de las Zonas Económicas Exclusivas (ZEE) a 200 millas náuticas, adoptada progresivamente a nivel internacional desde mediados de los años 70. Esto limitó el acceso de la flota española a numerosos caladeros tradicionales, obligando a renegociar acuerdos internacionales o reducir la actividad en de terminadas zonas. Además, la crisis del petróleo de 1973 aumentó significativamente los costes operativos, afectando especialmente a la pesca de altura, más dependiente del combustible.
Durante los años 70, el sector comenzó un pro ceso de modernización impulsado por la mecanización de la flota, la mejora de los sistemas de refrigeración y la expansión hacia aguas internacionales. Sin embargo, este crecimiento coincidió con el aumento de la capacidad técnica de pesca que aumentó la mayor presión sobre los recursos pesqueros globales.
La vuelta a Europa
La incorporación de España a la Comunidad Económica Europea en 1986 supuso un cambio estructural decisivo. A partir de este momento, el sector pesquero quedó integrado en la Política Pesquera Común (PPC), una política orientada a responder al reto de sostenibilidad que planteaba la mayor presión pesquera. Se introdujeron medidas de gestión como las cuotas de captura (TACs), la regulación del esfuerzo pesquero, la consiguiente reducción de la flota y el control de especies sobreexplotadas.
Este proceso implicó una importante reconversión del sector. Una parte de la flota de altura cambió de bandera para poder seguir pescando en sus caladeros tradicionales, y muchas embarcaciones fueron desguazadas o modernizadas con ayudas europeas. Según datos del Ministerio de Agricultura, Pesca y Alimentación, la flota pesquera española se ha reducido en torno a más del 50% desde finales del siglo XX.
Acuicultura y transformación
Uno de los cambios más relevantes en las últimas décadas ha sido el crecimiento de la acuicultura, entendida como la cría controlada de especies acuáticas. Este subsector ha ganado importancia como respuesta a la sobreexplotación de los re cursos marinos y al aumento de la demanda global de pescado.
España se ha convertido en uno de los principales productores de acuicultura de la Unión Europea, destacando en especies como la dorada, la lubina y el mejillón. En 2024, la producción alcanzó las 268.564 toneladas y un valor de 856,5 millones de euros, consolidando un ligero crecimiento frente al contexto de contracción general que sufrió el sector acuícola en el resto de la Unión Europea8. El sector cuenta con más de 5.200 establecimientos y genera de manera directa alrededor de 8.500 empleos estables.
En paralelo, la industria de transformación pes quera (conservas, congelados y preparados) ha aumentado su peso económico y su orientación exportadora. Su volumen de producción supera las 308.500 toneladas anuales, valorada en unos 1.900 millones de euros.
La comercialización
Una buena parte de lo descrito en el caso de la comercialización de carnes también es aplicable al caso del pescado. Ya en los años 60, el consumo de pescado en España era elevado en comparación con otros países europeos, en parte por razones culturales y religiosas, lo que mantenía una demanda interna estable.
En la España de los años ochenta, la comercialización del pescado fresco respondía a una lógica eminentemente local. La primera venta se realizaba en las lonjas, espacios donde el pescado recién descargado cambiaba de manos en subastas rápidas, todavía marcadas por relaciones personales y por el conocimiento experto del producto.
Desde allí, el pescado viajaba a los mercados mayoristas, muchos de ellos integrados progresivamente en la red de Mercas, que comenzaba a consolidarse como columna vertebral de la distribución alimentaria española. No obstante, el destino final seguía siendo, en la mayoría de los casos, la pescadería tradicional o el mercado municipal, donde el consumidor confiaba en el criterio del vendedor y aceptaba la estacionalidad y la variabilidad del producto.
El consumo seguía siendo elevado y se realizaba mayoritariamente en formato entero. Cocinar pes cado formaba parte del saber doméstico, transmitido de generación en generación, en un contexto en el que el tiempo dedicado a la cocina aún no se percibía como un lujo.
La década de los noventa introdujo una lenta pero decisiva transformación. La expansión de los super mercados e hipermercados alteró el equilibrio tradicional de los canales de comercialización. Estos nuevos actores exigen regularidad en el suministro, homogeneidad en las calidades y precios estables, lo que obligó a mayoristas y productores a adaptar se a una lógica más industrial y menos artesanal. Al mismo tiempo, la mejora del transporte refrigerado y de las técnicas de conservación permitió ampliar el radio de acción del pescado fresco, reduciendo su dependencia del origen geográfico. El mercado español comenzó a llenarse de especies procedentes de caladeros lejanos y, de forma creciente, de la acuicultura, especialmente del salmón, que simbolizó como pocos productos esta nueva etapa de globalización alimentaria.
Aunque las pescaderías tradicionales seguían siendo relevantes, empezaban a percibirse los primeros signos de pérdida de centralidad frente a la gran distribución. Con la entrada del nuevo siglo, el cambio dejó de ser estructural para convertirse también en cultural. La escasez de tiempo pasó a ser una variable clave en la comercialización del pescado fresco. La reducción del tamaño de los hogares, la generalización de jornadas laborales intensas y la transformación de los hábitos alimentarios provocaron un descenso progresivo del consumo de pescado fresco entero en el hogar.
La respuesta del mercado fue clara: más filetes, más lomos, más producto limpio y listo para cocinar. La comercialización comenzó a orientarse menos al producto en sí y más a la conveniencia que ofrecía al consumidor. En este contexto, mu chas pescaderías tradicionales no lograron adaptarse, mientras que los supermercados reforzaron su posición gracias a su capacidad logística y comercial. En los años posteriores a la crisis financiera, la comercialización del pescado fresco entró en una fase de concentración y sofisticación.
La evolución del consumo
La evolución del consumo de productos pesque ros en este periodo se divide en tres grandes etapas. La primera está marcada por el auge y el máximo histórico, hasta los años 90, impulsado por el desarrollismo, la modernización de la flota y la tradición mediterránea. El pescado era económico, accesible y un pilar de la dieta de los hogares españoles.
La segunda etapa (2004-2014) es de estanca miento. Se alcanzó el cénit de compras domésticas, pero comenzaron a cambiar los hábitos. Las nuevas generaciones empezaron a demandar más productos cárnicos y precocinados.
La tercera etapa, en la que estamos inmersos, es de declive, a pesar del auge ya mencionado de la acuicultura. En la actualidad, el consumo per cápita estaría en torno a los 22 kilos por habitante y año, con una disminución del 30% en los últimos diez años. El consumo en los hogares ha caído de manera drástica, llegando a ser casi tres veces menor que el de carne. Ello se explicaría por la dificultad de preparación, la falta de tiempo, el cierre de las pescaderías tradicionales y el auge de la restauración.
Conclusiones y reflexiones
En este artículo, hemos intentado sintetizar la evo lución del sistema alimentario en España, y de la comercialización de los productos frescos, a lo largo de los últimos 60 años, prestando una atención especial al caso del pescado, la carne y las frutas y hortalizas frescas.
Constatamos una transformación coherente y pro funda del sistema alimentario. Una gran variedad de factores ha contribuido a esta evolución. Entre ellos, destaca la normalización política en nuestro país y la consiguiente adhesión a las Comunidades Europeas; el propio desarrollo del proyecto europeo con, en particular, el mercado único; el desarrollo económico y social vivido por nuestro país y sus consecuencias sobre los hábitos alimentarios y de vida de los residentes en España, unos españoles y otros, cada vez más, migrantes.
Durante el periodo objeto de estudio se han con solidado con fuerza “nuevas” dinámicas, como la globalización de la economía, el cambio climático, la seguridad de los alimentos y su trazabilidad o el bienestar animal.
España se ha transformado en un gran país exportador de alimentos, el tercero (o cuarto) europeo y el sexto (o séptimo) mundial. Su agricultura acusa una fuerte dualidad con menos del 10% de las explotaciones que aportan el 70% de la producción final agraria y el auge de una agricultura de servicios.
En cuanto a la industria alimentaria, ha sufrido un proceso de consolidación y diversificación de pro ductos y de mercados. El auge exportador responde también a la búsqueda de mercados alternativos en los que los productos puedan obtener una mejor valorización que en el mercado español.
La distribución también ha vivido un proceso de transformación, debido al auge y la consolidación de una distribución comercial muy eficiente, competitiva y competidora en especial en lo que a precios se refiere, como demuestra (entre otros) el auge de las llamadas “marcas del distribuidor”. En este proceso de modernización y puesta al día de la cadena alimentaria, el servicio público de Mercasa y las Mercas ha sido decisivo para facilitar una profunda reorganización del comercio mayorista y minorista.
No existe la figura genérica del “consumidor”. Existen distintos tipos de personas consumidoras, no solo en la sociedad sino en la misma persona. Un mismo individuo, dependiendo del momento, de las circunstancias y de los productos, puede ser al mismo tiempo un consumidor guiado por el factor precio, otro fiel a una marca, otro ético y un cuarto en búsqueda de una experiencia gustativa o hedónica diferente.
Por esto, coexisten distintas pulsiones en el mundo de la alimentación, complementarias y contradictorias: el precio como factor decisivo de compra por un lado y, por otro, una segmentación múltiple de los mercados, desde el producto ecológico al vegano, pasando por los huevos de gallinas al aire libre, el vino con denominación de origen o el pro ducto de conveniencia.
Bibliografía
Rebollo Arévalo A., Fernández Nogales, A. y Martínez Castro, E. (2008) “1977-2006: 30 años de evolución del sistema de distribución comercial en España” Distribución y Consumo nº 175.
Rebollo Arévalo, A. (2016) “50 años de comercio y consumo en España. Cómo hemos cambiado” Distribución y Con sumo nº 56 Vol. 3.
Descargar