José Luis Illescas Llanos.
Jefe del Departamento de Mercados y Estadísticas de Mercasa entre 1985 y 2021.
La creación de Mercasa como empresa pública estatal y la posterior constitución de las Mercas, como sociedades mixtas con los Ayuntamientos respectivos, se planteó con los siguientes objetivos básicos:
-
- La organización de una red de mercados mayoristas a nivel nacional y pionera en el contexto internacional que además cohesionara el sistema alimentario español.
- La participación activa y directa en planificación de inversiones, estudios, localización de terrenos, construcción, explotación y, por último, gestión de cada uno de los mercados que constituyen la red. Y no solo en función de las necesidades actuales sino incluso anticipando las de futuro.
- Dotar a los centros de las condiciones de funcionamiento para el fomento de la concurrencia, incluyendo la participación activa de todos los operadores y también de los agricultores locales y/o sus organizaciones.
- Mejorar en todos los órdenes el ciclo de comercialización de los productos de alimentación, en especial de frescos, asegurando al consumidor todas las garantías sanitarias, un mayor grado de transparencia en el mercado, con el consiguiente beneficio sobre el control de los precios por la elevada concentración de oferta.
- La normalización y tipificación de las mercancías o el aumento de las facilidades para el desarrollo del comercio detallista serían otros de los objetivos del proyecto.
Un modelo moderno y evolucionado donde la demanda –en sus orígenes mayoritariamente compuesta por el comercio detallista especializado– tuviera la oportunidad de encontrar y adquirir toda una amplia gama de oferta de productos con un solo desplazamiento.
Este concepto implicaba la dotación a las Unidades Alimentarias (Mercas) de un conjunto de servicios comunes (almacenajes, frigoríficos, clasificación y manipulación, financieros, etc.), además de las infraestructuras urbanísticas necesarias (viales, aparcamientos, etc.), que, junto al establecimiento de una normativa comercial común a todas ellas, creaba un marco técnico, jurídico y económico en el que los operadores privados, mayoristas y detallistas, desarrollaban su actividad comercial.
En todo caso, reiterar que es el sector privado el que realiza la actividad comercializadora en las Unidades Alimentarias, mediante las normas dispuestas por los órganos gestores de las sociedades mixtas, que permiten obtener una mayor productividad y eficacia.
Las Unidades Alimentarias así concebidas se componen, con carácter general, de los siguientes elementos, que a futuro se han ido ampliando y expansionando con otro tipo de actuaciones, en especial, a través de las Zonas de Actividades Complementarias (ZAC) o Servicios y Almacenes (SYA):
-
- Mercado mayorista de frutas y hortalizas, que incorpora a los mayoristas del ramo. Dentro del mismo se promueve un «situado de productores», en el que los agricultores, particularmente los de los cinturones hortícolas de las ciudades, pueden vender directamente sus productos. Para la conservación de las mercancías se dispone de las oportunas zonas de frío.
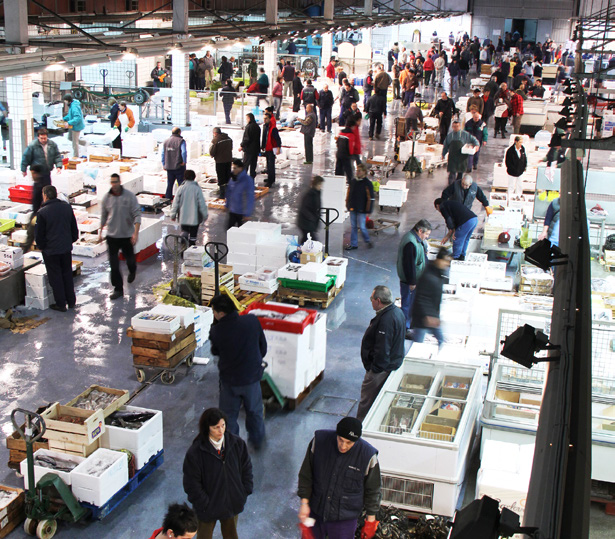
- Mercado mayorista de pescado, dotado de cámaras de frigoríficas y fábricas de hielo, así como de otras zonas auxiliares para exposición y preparación del pescado.
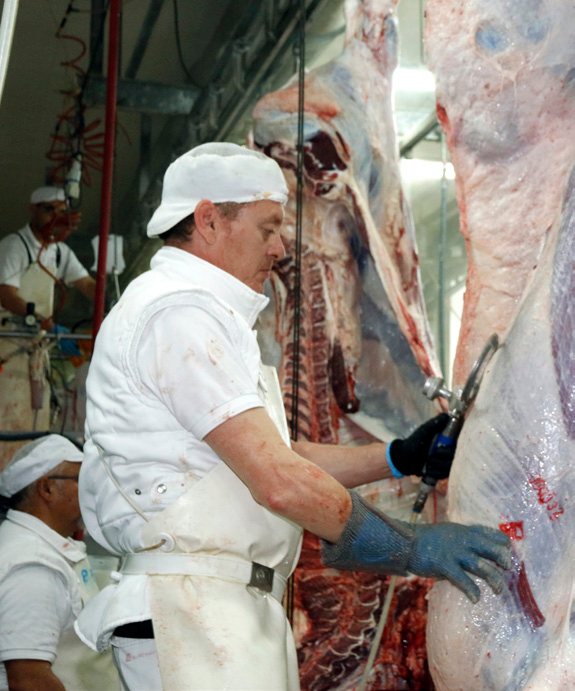
- Mercado mayorista de carnes, con salas de manipulación y despiece, en algunos casos acompañado de matadero, servicio este que ha ido perdiendo terreno al resultar más operativo el abastecimiento directo desde otros mataderos (municipales o privados) en zonas productoras o bien a través de las importaciones.
- Pabellones de polivalencia para productos no perecederos.
- Zonas de actividades complementarias, que albergan centros de clasificación, almacenaje, confección y envasado de producto, logística, o cualquier tipo de industrias y servicios relacionados con la actividad comercial.
- Zona administrativa y comercial, en la que se incluyen los servicios de dirección, gestión, bancos, restauración, agencias de distinto tipo y demás servicios demandados y generados por la propia actividad.
Todas las acciones fueron planificadas y dirigidas por Mercasa en cada una de sus fases, dotando permanentemente a los complejos alimentarios de las últimas tecnologías y medios para mantener el nivel de competitividad y vanguardia de la Red de Mercas en el sector de la distribución. La novedad del modelo, distinto respecto a otros que se habían estudiado y operaban en otros países europeos, incorporaba varios conceptos y pilares operativos innovadores:
-
- El concepto de “Unidad Alimentaria”, entendido como un nuevo y gran complejo alimentario polivalente en destino, que superaba el modelo tradicional de los antiguos mercados mayoristas. Los nuevos centros contaban con la capacidad, flexibilidad y dinamismo necesarios para adaptarse a los nuevos escenarios y necesidades derivadas de los cambios estructurales en la sociedad y el consumo.
- La especialización y diferenciación de las empresas mayoristas, favoreciendo la transparencia y competencia, así como en una mayor racionalización de costes.
- El aumento de la calidad y seguridad alimentaria, con la dotación de las inspecciones y controles veterinarios necesarios para asegurar al máximo la sanidad de los productos.
- A ello, indiscutiblemente habría que añadir en los últimos tiempos la incorporación a los importantes objetivos y compromisos de la Agenda 2030 en materia de sostenibilidad y reducción del desperdicio alimentario.
En resumen, el modelo Mercasa-Mercas de cooperación público-privado sigue demostrando plenamente su vigencia y validez tras seis décadas de intensa interactuación entre ambos sectores en un ámbito de confianza, colaboración y compromiso.
Datos generales de la Red de Mercas
Los planteamientos iniciales para la constitución de la Red de Mercas fueron la promoción, construcción y dotación de estos equipamientos comerciales en ciudades que superasen los 150.000 habitantes, o bien que pudieran alcanzar esta cifra incluyendo el área de influencia más inmediata. Las fases de implantación de los mercados (frutas y hortalizas, pescados…) y su puesta en servicio, se planteaban en base a las necesidades prioritarias de cada una de las zonas.
Transcurrida la etapa de constitución de las sociedades, a comienzos de la década de los años 70 se empiezan a poner en marcha las 10 primeras Mercas, mientras que otras seis se hallaban en fase de trabajos preliminares y construcción.
Inicialmente, la puesta en marcha de las primeras Mercas supuso una oferta de suelo comercial de aproximadamente 1 millón de metros cuadrados en los que se pusieron en funcionamiento 10 mercados de frutas y hortalizas y 4 de pescados, en régimen de servicio municipalizado, estando previstas a futuro diversas actuaciones ligadas al desarrollo del sector cárnico y otras industrias auxiliares y de servicios. En total unas 600 empresas mayoristas.
Con el devenir del tiempo y la ampliación del número de Mercas extendidas por toda la geografía nacional, se ha generado una red de grandes complejos comerciales única en el mundo y que sitúa a nuestro país en primera línea internacional en cuanto a infraestructuras para el impulso de la actividad comercial mayorista y el abastecimiento, en especial, de productos perecederos.
Un comercio mayorista en constante innovación y especialización para competir con las nuevas figuras o canales alternativos de distribución que han ido surgiendo y que, por otra parte, no agota la capacidad de oferta de las Mercas.
Polivalencias, multiusos, mercados cárnicos, flores, etc., y sobre todo la fuerte expansión de servicios en las áreas de reserva de las Mercas o Zonas de Actividades Complementarias (ZAC) o Servicios y Almacenes (SYA), son buena muestra de ello. En este sentido, hay que citar el importante tejido empresarial de empresas independientes instalado en estas áreas para la distribución de alimentos y el desarrollo de servicios de alto valor añadido.
Una constante evolución para anticipar las novedades de mercado y atraer el interés de todos los canales y formatos de distribución, el sector Horeca o el institucional. Hoteles, restaurantes, zonas comerciales, etc., son otros servicios de diferenciación que sitúan a las Mercas en la actualidad muy por encima de su creación primigenia como grandes mercados mayoristas.
Un nuevo concepto de “ciudad comercial” entendido como espacio integral de aprovisionamiento de productos básicos y que convierte a estas áreas en imprescindibles para el abastecimiento de alimentos a la población en el día a día, y máxime en momentos críticos de abastecimiento. Una herramienta estratégica en el centro del sistema alimentario.
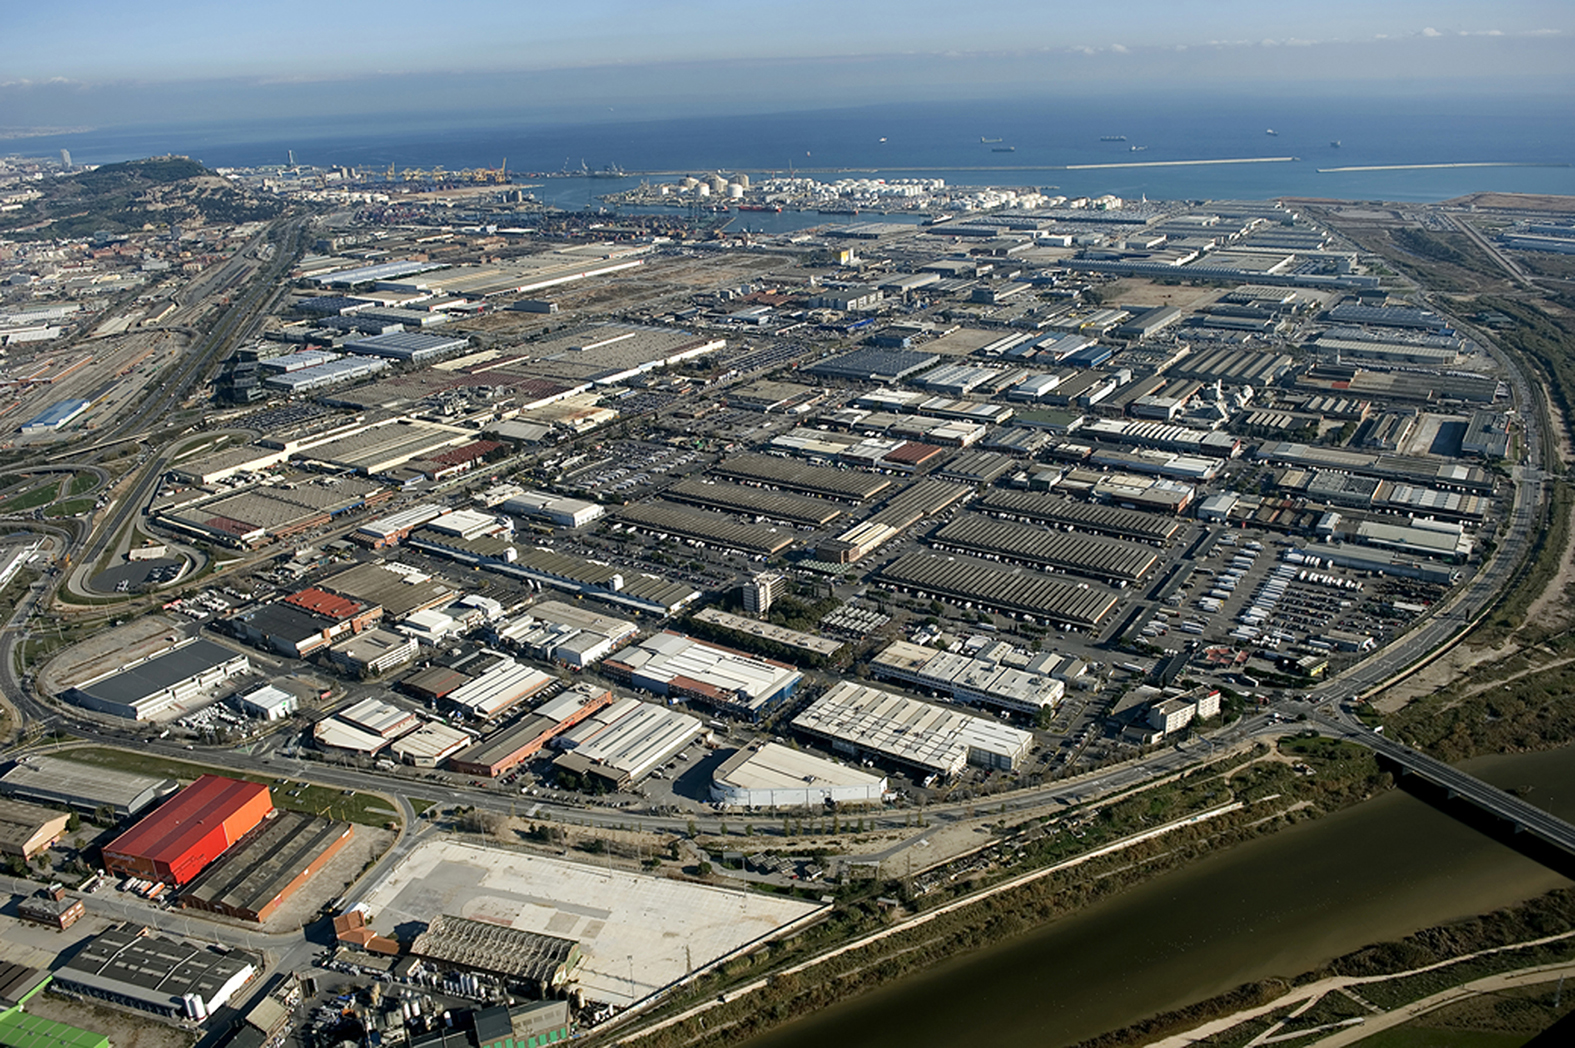
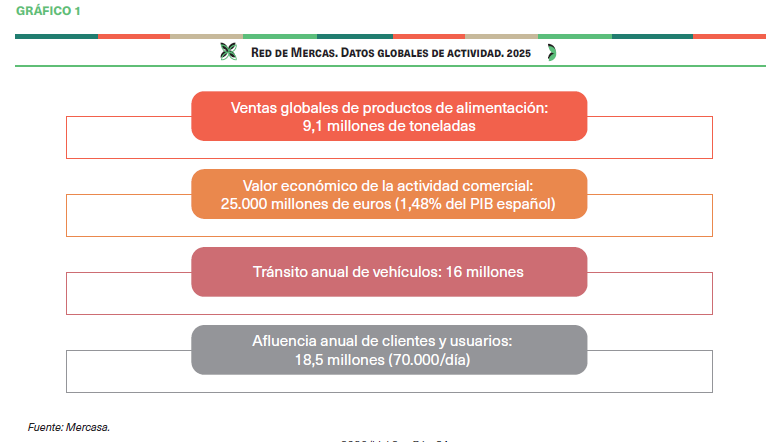
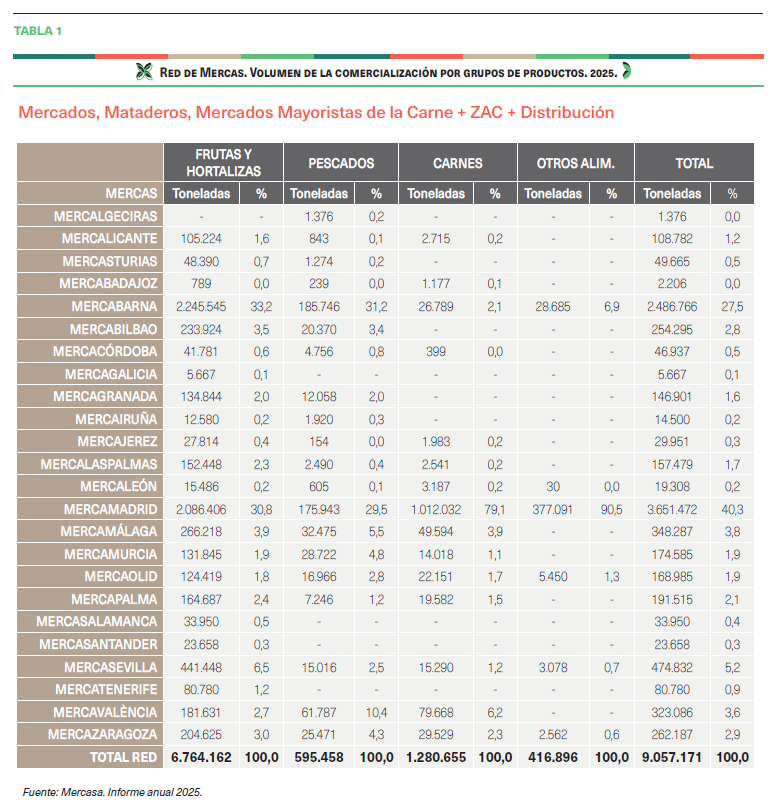
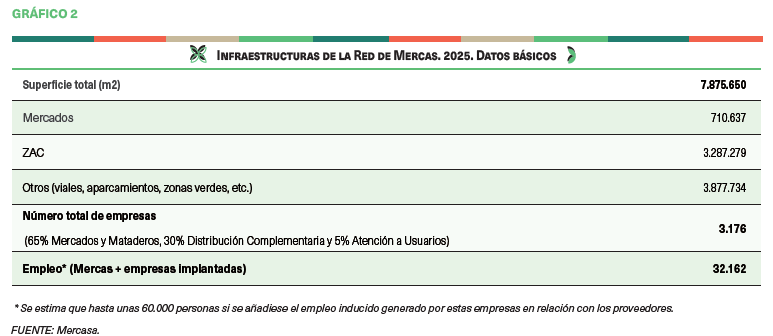
En la actualidad, las 24 Mercas de la red suman un total de 8 millones de metros cuadrados, donde operan actualmente unas 3.200 empresas mayoristas y de servicios complementarios.
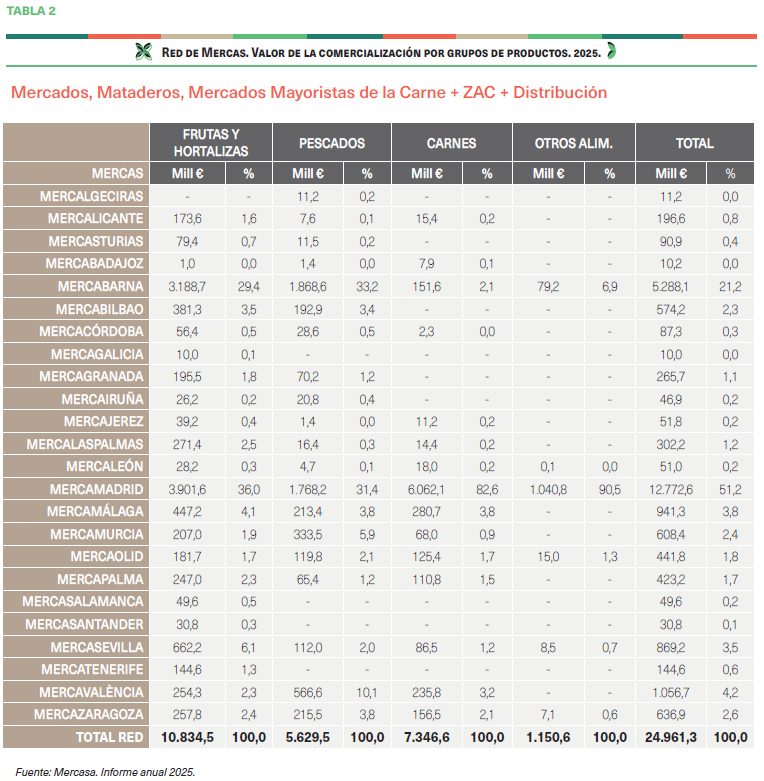
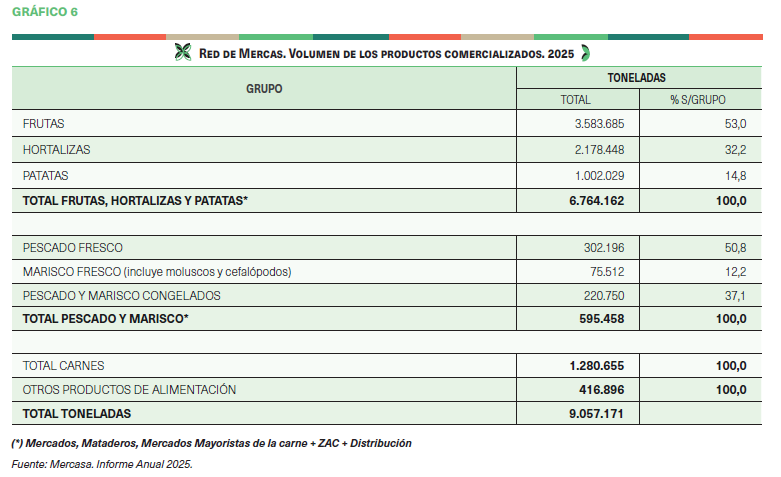
La actividad comercial genera un volumen de 9,1 millones de toneladas/año de productos de alimentación comercializados, con un valor de unos 25.000 millones de euros, que representan el 1,5% del PIB. Para el desarrollo de esta actividad, en la Red de Mercas trabajan más de 32.000 personas de empleo directo (entre las plantillas de las Mercas y de las empresas ubicadas en sus instalaciones) y hasta unas 60.000 si se estima el empleo inducido por las compañías en relación con los proveedores.
Actividad comercial en la Red de Mercas
Las primeras cifras históricas de comercialización obtenidas por las primeras Mercas que entraron en funcionamiento en los años 70 reflejan que, en el caso de las frutas y hortalizas, las ventas alcanzaron un volumen de alrededor de 1 millón de toneladas y, en el de pescados, las 55.000 toneladas, con un fuerte y rápido incremento de la actividad, del 25% y 15% respectivamente, sobre lo realizado en las antiguas instalaciones de los mercados centrales donde operaban los mayoristas antes de incorporarse a las nuevas Mercas.
En cuanto a precios, también se observa una moderación y contención generalizada de los mismos, como consecuencia de la reducción de costes operativos (disminución de mermas, innovaciones tecnológicas, economía de recinto, etc.) además de la influencia de la concurrencia y competencia implantada en los mercados.
A día de hoy, después de 60 años, la evolución y amplitud alcanzada por la Red de Mercas hace que se mantenga invariable el objetivo de ser referente indiscutible en la distribución y formación de precios en la cadena alimentaria, en lo que a producto perecedero se refiere. Incluso a pesar de la presión competidora que representan los canales alternativos y plataformas de suministro externos.
El tratamiento estadístico de los datos comerciales de las Mercas forma parte del programa de servicio público que presta Mercasa, desde su origen, al conjunto de la cadena alimentaria y proporciona información relevante para la planificación y transparencia de mercados o el conocimiento de tendencias comerciales, siendo herramienta útil para la gestión, toma de decisiones estratégicas de negocio, conocer las tendencias comerciales y análisis de alcance en distintos foros y mesas de debate. Un seguimiento estadístico que ganó en mayor alcance con la irrupción y acceso a través de internet.
En este sentido, cabe resaltar la implantación en Mercasa durante los últimos años de modernos sistemas de análisis Power BI que permiten visualizar informes optimizados, en local o remoto, para convertir los datos en información de valor, dentro del proceso de transformación digital abordado por Mercasa en los últimos años.
Los sistemas y programas de datos operativos en Mercasa y las Mercas obedecen a un modelo normalizado para toda la Red y registran la actividad comercial de las distintas áreas de cada Parque Alimentario (Mercados Mayoristas, ZAC, Distribución), practicando las revisiones necesarias en base a los nuevos patrones de demanda y distribución, facilitando así la interacción con el resto de operadores de la cadena.
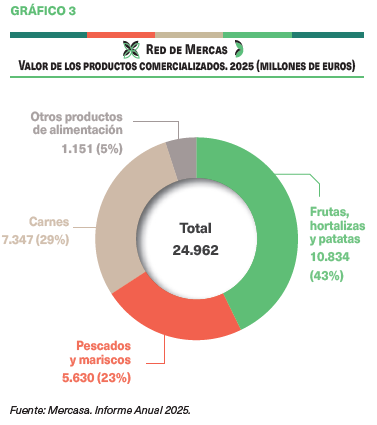
El volumen total de comercialización de productos de alimentación supera actualmente los 9 millones de toneladas, de las que en torno al 75% corresponden al apartado hortofrutícola, cerca de un 7% constituyen las ventas de pescados y mariscos frescos y congelados, un 13% la comercialización de carnes y el resto son los otros productos de alimentación distribuidos.
Frutas y hortalizas
A través de la Red de Mercas se comercializan anualmente unos 7 millones de toneladas de productos hortofrutícolas, donde las ventas de frutas concentran más de la mitad del grupo. Además de los protagonistas clásicos de la familia de frutas –cítricos, semilla y hueso–, destaca el crecimiento en volumen de frutas tropicales (incluidos plátanos), y de productos exóticos, que en los últimos 10-15 años han duplicado su presencia en las Mercas.
Por su parte, la distribución de hortalizas en la Red de Mercas supone alrededor de un tercio del volumen del grupo hortofrutícola, sin grandes cambios en su estructura. El grupo de las hortalizas de fruto es el de mayores ventas, cerca de un tercio del conjunto, con un claro favorito, los tomates, que suponen casi un 20% del total de la comercialización de la familia, incluidas patatas.
Cabe destacar que del total de las ventas hortofrutícolas (especialmente de hortalizas y patatas), unas 70.000 toneladas corresponden a las operaciones directas realizadas por los agricultores y/o sus asociaciones, con presencia en las Mercas donde operan y desde los espacios específicos habilitados para su desarrollo. Un factor diferencial y que refleja la importante integración de este colectivo en el proceso comercial de las Mercas donde prestan su servicio y con un gran arraigo en la venta de producto local. Un nivel de actividad que se mantiene bastante uniforme todos los ejercicios.
Pescados y mariscos
En cuanto a productos pesqueros, la comercialización de la Red de Mercas es de unas 600.000 toneladas. Los productos frescos representan casi dos tercios de las ventas totales, si bien las de congelado han tendido a aumentar su peso relativo dentro del conjunto en los últimos años.
Aproximadamente, el 80% de los frescos son especies de pescado y el resto mariscos. En la parte de pescados, el reparto de las ventas es muy similar y casi a partes iguales entre blancos y azules o grasos, por su alto contenido en grasa saludable.
En esta despensa del pescado hay que resaltar al producto de acuicultura y la gran aportación que representa actualmente para darle continuidad de oferta. Entre los mariscos, el producto estrella es el mejillón, y a continuación figuran chirlas, sepias y almejas, que en este último caso también han ido ganado posiciones en el origen de cultivo, así como también el langostino tigre entre los crustáceos.
El mercado de congelados gana impulso y llega a concentrar más del 35% de la venta final de productos pesqueros en las Mercas. Si bien el “mix” de ventas no se altera sustancial girando en torno a la mezcla tradicional de oferta: en pescados, merluza, pescadilla, lenguado y emperador, y en mariscos, calamar, langostino, gamba y sepia. Una tendencia creciente en los últimos años es la oferta de preparados, cocinados y precocinados, que acaparan cuotas crecientes de mercado con casi una cuarta parte de las ventas totales de congelado.
Carnes
Los centros cárnicos de la Red de Mercas mueven casi 1,3 millones de toneladas anuales, de las que más del 60% corresponde a las ventas de carne de vacuno, especialmente por canales. El 40% restante se reparte entre porcino, ovino y el resto de carnes, incluidos los productos avícolas, los artículos de casquería y otras carnes de menor calado dentro de la demanda, como la de equino.
En este apartado, hay que subrayar el importante tirón experimentado por las cifras finales de este sector en la Red desde la puesta en marcha de los distintos Mercados Centrales de la Carne, independientemente de la aportación de la actividad de mataderos más centrada en el faenado y producción de canales.
En cuanto a especies, el cambio más significativo en el tiempo es la mayor comercialización de vacuno, en canales y despieces, en un claro desplazamiento de la de porcino, que antes venía siendo dominante en la estructura de la Red. Otro dato a destacar es el tirón experimentado por la importancia del grupo de otras carnes, donde se integran las carnes de ave, la casquería y la carne congelada. Por el contrario, se nota un notable descenso de la venta de carne ovina.
Otros productos de alimentación
Con menor volumen, aunque también importante para el cómputo global de actividad en las Mercas, hay que referirse al casi medio millón de toneladas que se venden en conjunto de otros productos de alimentación no perecederos, que también se han venido asentando y creciendo con el paso del tiempo.
La prestación de servicio público en la Red de Mercas se realiza desde criterios de calidad, racionalidad y sostenibilidad; pero también aplicando los principios de la economía circular: reducir, reutilizar, reparar, reciclar o regenerar. Gracias a todo ello, Mercasa, la Red de Mercas y las empresas mayoristas ubicadas en sus instalaciones mantienen la vigencia y el difícil reto de reinventarse y continuar siendo grandes referentes en la cadena alimentaria en España.
Compromiso social y gestión del conocimiento
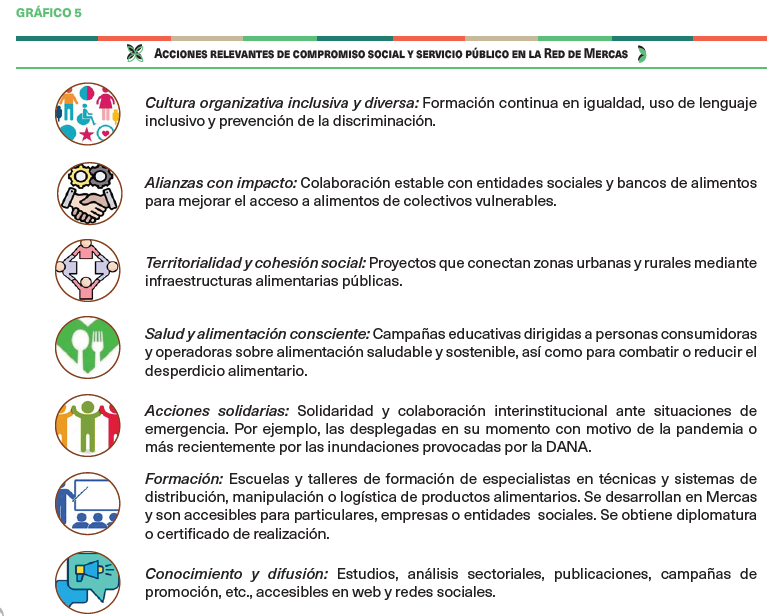
Si el valor inicial de la Red de Mercas fue la ordenación y la modernización del comercio de productos frescos, con el paso del tiempo se han ido incorporando otras implicaciones añadidas, ligadas muy directamente con el compromiso social y el cumplimiento de servicio público, destacando, entre otros, los siguientes aspectos:
-
- Alta concentración y rotación de oferta (dinamismo en gama de productos y variedades de todas las procedencias, con gran capilaridad de las tendencias de precios en origen.
- Especialización y diversificación en productos con elevados estándares de calidad, tallas, calibres, confeccionado, etc., como método operativo para afrontar la competencia.
- Transparencia de mercado (liberalización de servicios, información de precios, etc.)
- Calidad, seguridad alimentaria y medioambiental, aspectos muy valorados por el consumidor actual.
Respecto a este último punto cabe destacar, entre otros, algunas de las acciones afrontadas en la Red de Mercas, que continúan implementándose con nuevos programas y certificaciones a medida que surgen nuevos retos en los planes de distribución y en las cada vez más necesarias políticas medioambientales, el ahorro energético, la logística y la intermodalidad en el transporte de mercancías, o la transparencia que afectan a su entorno; sin olvidar el gran reto de la transformación digital en la gestión de las empresas y su actividad comercial.
La gestión del conocimiento ha sido y es una de las inquietudes permanentes en la actividad de Mercasa desde sus orígenes y destinado al desarrollo de las infraestructuras comerciales mayoristas y detallistas, las Mercas, los centros comerciales de proximidad o la modernización de los mercados municipales.
Otro ámbito de gestión del conocimiento ha sido el relativo a la tecnología comercial, el saber hacer en materia de logística, normalización, trazabilidad, manejo y manipulación de alimentos, etiquetado y otras actividades desarrolladas en la gestión de la cadena alimentaria.
Este ámbito de actividad de Mercasa tiene también un reflejo directo en la realización de estudios y la edición de publicaciones, entre las que se incluyen las revistas Mercaconsumo, que se publicó entre 1984 y 1990, y Distribución y Consumo, que Mercasa comenzó a editar en 1991 y se mantiene en 2026, cuando se conmemora el 60 aniversario de la empresa.
A las revistas hay que añadir otras publicaciones, como el anuario Alimentación en España, con información sobre todos los eslabones de la cadena alimentaria, que se publica desde 1998; las Guías sectoriales realizadas desde 2004, que abarcan a frutas y hortalizas, pescados y mariscos, carne de vacuno y carne de porcino, manteniendo abiertas nuevas posibilidades; los libros sobre Alimentos de España con Denominación de Origen, editados en los años 90, y otros publicados de forma extraordinaria siempre relacionados con la cultura alimentaria. Una divulgación de contenidos ha ido creciendo año tras año y se ha multiplicado exponencialmente en consultas desde la incorporación de la hemeroteca a la web de Mercasa.
En definitiva, la prestación de servicio público en la Red de Mercas se realiza desde criterios de calidad, racionalidad y sostenibilidad; pero también aplicando los principios de la economía circular: reducir, reutilizar, reparar, reciclar o regenerar. Gracias a todo ello, Mercasa, la Red de Mercas y las empresas mayoristas ubicadas en sus instalaciones mantienen la vigencia y el difícil reto de reinventarse y continuar siendo grandes referentes en la cadena alimentaria en España.
Cómo añadir valor en la cadena de distribución
Michael Porter, en su libro Competitive Advantage Creating and Sustaining Superior Performance, popularizó el concepto de cadena de valor. Según Porter, el valor “es la suma de los beneficios percibidos que el cliente recibe menos los costos percibidos por él al adquirir y usar un producto o servicio”.
Además de herramientas de innovación, TIC, eficiencia, marketing, estrategia de ventas, etc., los factores de sostenibilidad y responsabilidad social serían dos elementos con gran peso integrados en la cadena de valor que actualmente se le puede ofrecer a la clientela.
La cadena de valor alimentaria se refiere a toda la cadena vertical de actividades, desde la producción (agricultor, pescador o ganadero), pasando por la etapa de procesamiento y la distribución mayorista y minorista de alimentos.
En este contexto, la actividad de las Unidades Alimentarias va más allá del mero intercambio de mercancía por precio, puesto que la Red de Mercas cuenta con importantes operadores en cuyas instalaciones se dota al producto del valor añadido que exige la demanda actual.
La inquietud de la Red de Mercas por ofrecer un producto adaptado a las exigencias del consumo supone la puesta en marcha de centros de I+D para la mejora de sistemas de producción o transformación a través de la búsqueda de nuevas variedades de productos o de presentaciones novedosas.
Innovación y tecnología
En producto fresco las innovaciones aparecen más asociadas a factores de diferenciación, operatividad y funcionamiento, a diferencia de otra tipología de producto como enriquecidos, nutricionales, bío, postres, etc.
Cabe destacar, en este sentido, los constantes esfuerzos e inversiones realizadas por las empresas mayoristas en innovación y tecnología dirigidos principalmente a adecuar y ajustar la oferta, en cada momento, a las necesidades y preferencias de la demanda (nuevas tipologías de consumo), impulsadas por los cambios sociodemográficos, salubridad, factor tiempo, cocina alternativa, moda, etc.
Todo ello dentro de una línea innovadora de producto de mayor elaboración y valor añadido; cuarta y quinta gama, limpio, eviscerado, corte, fileteado, transformado, selección y envasado exclusivos para clientes y marcas (packaging), cocina industrial, pasteurización, etc., que requieren, en definitiva, de una especialización, tratamiento, manipulación y tecnología, específicos para confeccionar, conservar y no interrumpir la cadena de frío.
Pero, sobre todo, hay que resaltar la modernización constante para agilizar los procesos administrativos y comerciales, con la implantación de las nuevas tecnologías de información y comunicación (TIC) y gestión administrativa. Mejorar y dinamizar procesos comerciales “online” e informativos que, al mismo tiempo, refuerzan la capacidad de transparencia del mercado (transmisión electrónica de datos y generación automática de facturación, estadísticas, etc.). El objetivo en este caso es convertir la transparencia y la comunicación en una ventaja competitiva para fortalecer la confianza entre empresas y consumidores.
La innovación sostenible también es un input para las empresas. Algunos ejemplos representativos dentro de la Red de Mercas son: incentivar el uso de flotas con bajas o cero emisiones, la transformación digital, la eficiencia energética, el fomento del transporte intermodal, la distribución capilar de última milla, la gestión de residuos, la reducción del desperdicio alimentario y otras múltiples acciones con criterios de sostenibilidad, convertidas en una cuestión de confianza y reputación para las empresas que, además de suponer una ventaja competitiva, trasladan confianza entre operadores y consumidores.
Otro hecho relevante, en este proceso de innovación, en mejora y diferenciación continua, es el plan impulsado por Mercasa y las Mercas para mejorar la gestión introduciendo herramientas de autoevaluación y EFQM para lograr la excelencia.
Diferenciación y especialización
La diferenciación y el alto grado de especialización, incluida la importación y exportación, son algunas de las estrategias, desarrolladas por las empresas mayoristas que operan en la Red de Mercas, para minimizar la fuerte competencia de los nuevos formatos de la gran distribución y otros canales alternativos, que cuentan además con sus propias plataformas y proveedores para aprovisionarse.
Clave ha resultado la constante evolución y adaptación realizada por las empresas mayoristas para competir y adecuar los servicios a todo tipo de clientes y formatos de la distribución, así como para atender las necesidades de una demanda cada vez mayor de productos con un alto valor añadido, fácil manejo y preparación.
Y también para adaptarse a las exigencias derivadas de los cambios sociodemográficos como la presencia creciente de población migrante, el aumento de los hogares unipersonales, la oferta de productos de cuarta y quinta gama, etc.
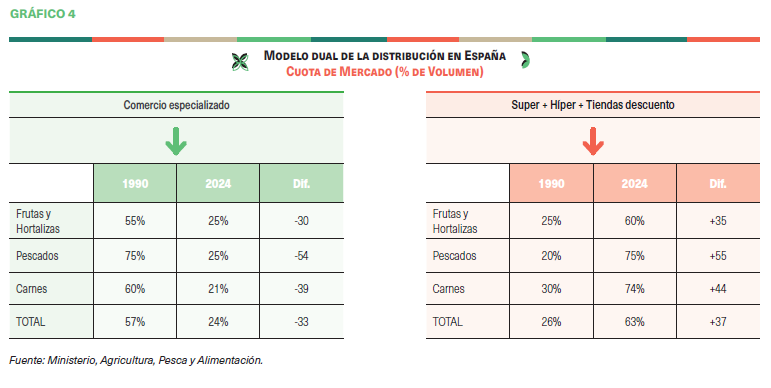
Todo ello, para responder adecuadamente a la realidad actual de un modelo dual de comercio minorista que, en el caso de los alimentos frescos -frutas, hortalizas, pescados y carnes-, se desprende de la evolución de las cuotas de mercado del comercio especializado y la gran distribución.